Орган управления протоколом NEAR проголосовал за сокращение годового предельного объема эмиссии токенов блокчейна на 36 %, поддержав двухлетнюю программу сокращения, которая обещает меньшее размывание доли держателей, но при этом меньшие вознаграждения за стейкинг для валидаторов и инвесторов, способствующих обеспечению безопасности сети в долгосрочной перспективе.
«House of Stake» NEAR проголосовал за сокращение эмиссии на 36%
АВТОР

ПОДЕЛИТЬСЯ
Основные выводы
- «Палата стейкеров» NEAR одобрила HSP-029 с поддержкой примерно 99,96 %.
- Генеральный директор SVRN предложил изменение денежно-кредитной политики, которое приведет к сокращению эмиссии токенов в будущем.
- Валидаторы NEAR столкнутся с более сложной экономической ситуацией из-за снижения вознаграждения за стейкинг.
«House of Stake» NEAR поддерживает сокращение эмиссии токенов
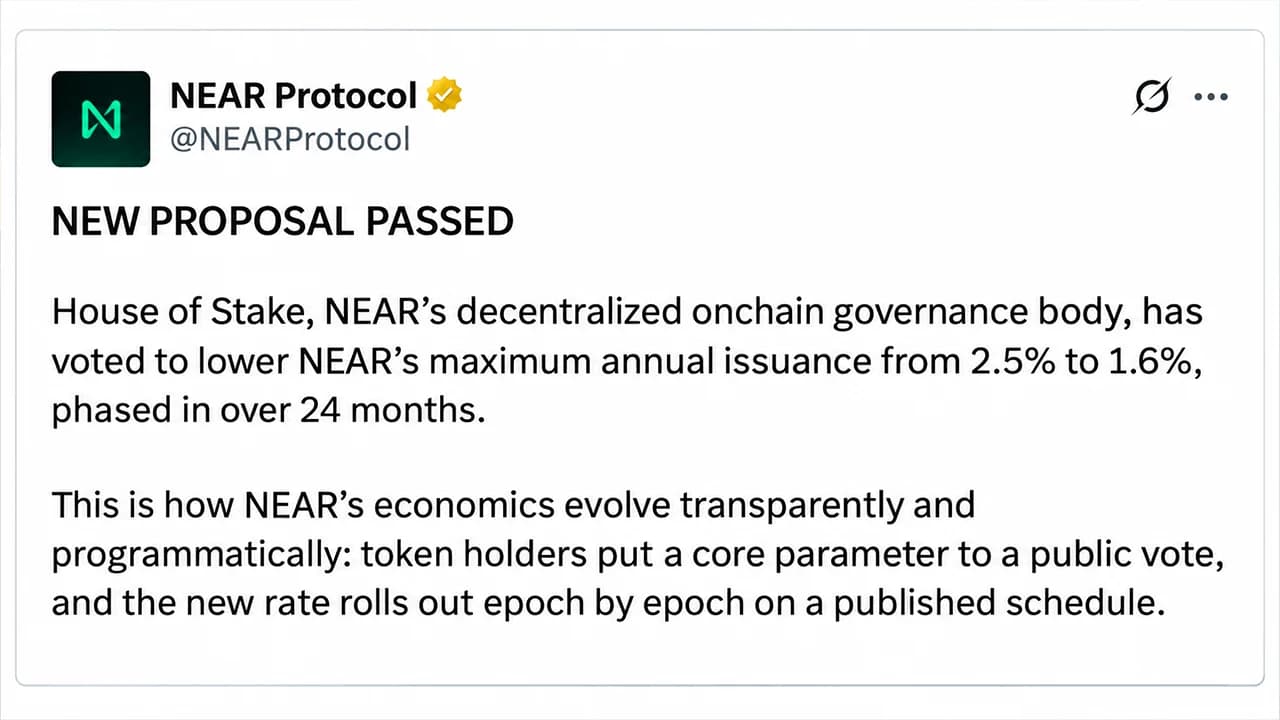
2 ноября 2026 года «Палата стейкеров» NEAR одобрила предложение HSP-029 с поддержкой примерно 99,96%, что соответствует 3,29 млн veNEAR в голосующих правах. Это решение знаменует собой очередную реформу денежно-кредитной политики блокчейна первого уровня (L1), который ранее, в октябре 2025 года, сократил максимальный темп эмиссии вдвое.
Новая мера предусматривает установление годового предельного уровня в 1,6% (по сравнению с прежними 2,5%) посредством постепенной корректировки, растянутой на 24 месяца. Каждая эпоха будет сопровождаться постепенным сокращением, в среднем на 0,0375 процентных пункта в месяц, а не резким изменением, которое застало бы операторов стейкинга врасплох.
Предложение изменяет лишь один параметр протокола. Существующая формула распределения остается неизменной: 90 % вновь выпущенных токенов распределяются среди участников стейкинга, а 10 % — в казну. Данная мера не сопровождается предоставлением дополнительных полномочий на расходование средств.
Предложение главы SVRN сталкивается с несколькими препятствиями на пути реализации
Автором инициативы выступил Сал Тернулло, генеральный директор компании SVRN, котирующейся на Nasdaq. Его компания раскрыла информацию о владении примерно 55 миллионами NEAR, преимущественно задействованных в стейкинге, что составляет более 8% от общего объема токенов, задействованных в стейкинге в сети.
Утверждение не приводит к немедленному вступлению корректировки в силу. Сначала Совет по безопасности House of Stake должен ратифицировать результат, после чего последует примерно 90-дневный подготовительный период для бирж, депозитариев, кошельков и сервисов стейкинга.
Впоследствии валидаторы должны будут внедрить обновление протокола, прежде чем запланированные сокращения вступят в силу. В ежеквартальных отчетах фактический объем эмиссии будет сравниваться с опубликованной траекторией.
Эта инициатива также последовала за отзывом отдельного предложения о создании суверенного фонда, выдвинутого соучредителем NEAR Ильей Полосухиным, который сослался на риски, связанные с возложением дополнительных обязанностей на протокол.
Сокращение предложения токенов сопровождается снижением доходности стейкинга
Согласно экономическому моделированию, сопровождающему HSP-029, в течение первых двух лет удастся избежать дополнительной эмиссии примерно 11,8 млн NEAR, а за шесть лет этот показатель увеличится до 66,1 млн по сравнению с сохранением прежнего верхнего предела.
При полном внедрении прогнозируемое ежедневное создание токенов в сети блокчейна снизится с примерно 89 500 до 57 300. Однако ожидается, что валовая доходность стейкинга снизится с 5,268% до 3,372%, при условии, что уровень участия останется сопоставимым.
Доходы валидаторов от комиссий, по прогнозам, сократятся на 36 % при неизменных условиях, что может поставить в затруднительное положение мелких операторов, зависимых от вознаграждения, основанного на эмиссии. Между тем держатели, не участвующие в стейкинге, могут рассчитывать на более медленное размывание своих долей без потери вознаграждений, которые они и так не получали.
У NEAR нет фиксированного максимального предложения, хотя сжигание комиссий за транзакции частично компенсирует эмиссию. При объёме токенов в обращении около 1,31 млрд его денежно-кредитная политика всё больше сосредотачивается на балансе между стимулами безопасности и долгосрочным ростом предложения.
Противоречие очевидно. Блокчейн-протокол может выпускать меньше токенов, но его валидаторам по-прежнему нужны достаточные экономические стимулы, чтобы продолжать обеспечивать его безопасность.
Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.
Об авторе
АВТОРJamie RedmanNews Lead
Джейми Редман — руководитель новостного направления в Bitcoin.com News и журналист, пишущий о финансовых технологиях, базирующийся в Массачусетсе.