Se estimează că veniturile globale din sectorul blockchain vor înregistra o scădere de la an la an, ajungând la 100 de miliarde de dolari în 2026, față de aproximativ 140 de miliarde de dolari în 2025. În ciuda acestei scăderi, sectorul DeFi și cel financiar rămân principalele surse de venit, reprezentând aproximativ două treimi din total, în timp ce veniturile din infrastructura blockchain au scăzut la cel mai mic nivel înregistrat din 2020.
Veniturile din blockchain scad cu 30%, dar apare un nou motor de creștere
SCRIS DE

DISTRIBUIE
Concluzii cheie
- DeFi a generat 65 de miliarde de dolari în 2026, reprezentând aproximativ două treimi din veniturile totale din sectorul blockchain.
- Volumul acțiunilor tokenizate de Robinhood Chain a depășit 13 miliarde de dolari în trimestrul al treilea, semnalând o adoptare tot mai mare a activelor din lumea reală (RWA).
- Planurile Nasdaq privind tranzacționarea pe o perioadă de 23 de ore ar putea accelera adoptarea blockchain-ului de către instituții în 2027.
DeFi/finanțele domină pe fondul scăderii cu 30% a veniturilor din blockchain
Veniturile din blockchain au scăzut cu aproximativ 30% față de aceeași perioadă a anului trecut, în concordanță cu prețul mediu al bitcoinului, potrivit unui nou raport 1KX. Deși se estimează că veniturile din blockchain vor ajunge la 100 de miliarde de dolari, acestea sunt sub nivelul de aproximativ 140 de miliarde de dolari înregistrat în 2025. Cu toate acestea, la fel ca în 2025, comisioanele plătite de utilizatori on-chain și off-chain au reprezentat între 50% și 60% din veniturile totale, restul provenind din alte surse de venit.
Pentru al patrulea an consecutiv, categoria finanțelor descentralizate (DeFi) a dominat, generând venituri de 65 de miliarde de dolari în 2026, impulsionate în mare parte de comisioanele off-chain. Ponderea veniturilor acesteia se ridică acum la două treimi din total, o creștere semnificativă față de 52% în 2022, când veniturile totale au depășit 82 de miliarde de dolari. În cadrul acestei categorii, bursele centralizate și platformele de instrumente derivate au reprezentat 42% din venituri, urmate de veniturile din rezervele de stablecoin și randamentele, cu 29%, comisioanele plătite de utilizatori on-chain, cu 13%, comisioanele legate de gestionarea activelor și ETF-uri, cu 7%, și piețele de predicție, cu 6%.
Veniturile din infrastructura blockchain au scăzut la 22 de miliarde de dolari, cel mai scăzut nivel din 2020. Comisioanele efective de tranzacție plătite reprezintă acum mai puțin de 3% din totalul veniturilor din blockchain. Celelalte sectoare au reprezentat 12 miliarde de dolari, în frunte cu aplicațiile pentru consumatori, cu 9%.
Adoptarea instituțională contrazice declinul general al veniturilor
Între timp, contrar declinului general al pieței, veniturile legate de adoptarea instituțională și de utilizarea economică au crescut până la a reprezenta 30% din veniturile totale din blockchain — veniturile economice depășind pentru prima dată veniturile din infrastructură în al treilea trimestru. Numai în prima jumătate a anului 2026, veniturile din adoptarea economică au crescut cu 2,9 miliarde de dolari față de aceeași perioadă a anului trecut.
Această creștere a fost determinată de o creștere de 1,6 miliarde de dolari a comisioanelor din sectorul utilităților. Aceasta a inclus 1,4 miliarde de dolari proveniți din piețele de predicție, care au înregistrat o creștere de la venituri aproape de zero anul trecut la o valoare estimată de 4 miliarde de dolari în acest an, precum și 200 de milioane de dolari proveniți din carduri de credit, finanțarea comerțului și alte soluții de plată. Potrivit Boston Consulting Group, întreprinderile au fost implicate în aproximativ 60% din transferurile de stablecoin-uri în 2025 și, deși creșterea ofertei de stablecoin-uri a stagnat recent, volumele de plăți au atins niveluri record.
Alți factori determinanți au inclus 1,1 miliarde de dolari proveniți din tokenizarea crescută a activelor din lumea reală (RWA) și din comisioanele aferente de tranzacționare și creditare, precum și o creștere de 250 de milioane de dolari a comisioanelor de emisiune a monedelor stabile și a veniturilor din rezerve — care rămân cea mai mare componentă individuală a veniturilor economice generale de când Rezerva Federală a început să majoreze ratele dobânzilor în 2022.
Tranzacționarea RWA crește pe măsură ce acțiunile tokenizate câștigă teren
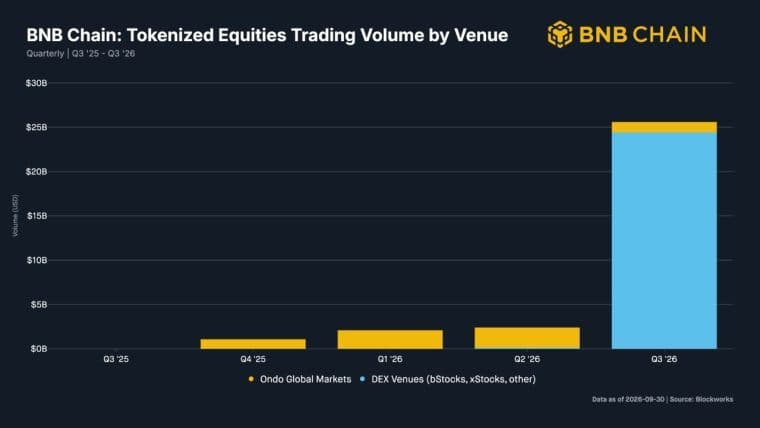
Volumul tranzacțiilor cu RWA a înregistrat o dinamică generalizată, generând comisioane de tranzacționare estimate la 1 miliard de dolari în prima jumătate a anului 2026, la o rată medie a comisioanelor de 7 puncte de bază. RWA-urile au reprezentat 18% din întregul volum al contractelor perpetue în al treilea trimestru, acțiunile tokenizate reprezentând 55% din acest volum — depășind aurul, care a condus clasamentul anul trecut — în timp ce contractele perpetue pe petrol au ocupat primul loc printre mărfuri. Listările pre-IPO au apărut, de asemenea, ca o nouă clasă de active, condusă de SpaceX.
Al Qureshi, CEO și cofondator al Black Lake Digital Markets, a atribuit creșterea bruscă a volumelor de tranzacționare cu RWA, în ciuda scăderii prețurilor criptomonedelor, forțelor economice diferite care determină evoluția celor două piețe. El a explicat că activitatea cu RWA este adesea legată de performanța și randamentele activelor subiacente, în timp ce evaluările criptomonedelor tind să reflecte percepții mai largi privind riscul monetar, inflația și cererea speculativă.
„Volumele de tranzacționare cu RWA sunt legate de active reale care, în multe cazuri, sunt determinate de randament. Prețurile criptomonedelor sunt, de fapt, expresii ale percepțiilor pieței asupra riscului de neplată, inflației și noutății. Această ortogonalitate funcționează atâta timp cât situația este relativ stabilă”, a spus Qureshi.
El a comparat relația dintre piețele RWA și criptomonede cu cea dintre titlurile de stat americane și dolarul american, menționând că cele două se pot mișca independent până când schimbări semnificative ale condițiilor financiare determină convergența performanțelor lor.
„De exemplu, lărgirea spread-ului la titlurile de stat sau accentuarea curbei randamentelor ar putea indica o fugă către monedă, sau invers”, a explicat Qureshi.
Himanshu Sahay, cofondator și director de venituri la Arch Lending, a afirmat că tranzacționarea RWA oferă investitorilor expunere la piețe cu factori distinctivi de determinare a prețurilor, permițând cererii să rămână rezilientă chiar și în perioadele de scădere a pieței criptomonedelor. Sahay a adăugat:
„Următorul aspect de urmărit este dacă această activitate se va extinde și în domeniul creditării. Atunci când oamenii pot contracta împrumuturi pe baza acestor active, pe lângă tranzacționarea lor, acestea devin mult mai utile.”
Adoptarea RWA s-a extins rapid odată cu schimbările cheie de pe piață și evoluțiile în materie de reglementare. Volumul acțiunilor tokenizate pe Robinhood Chain a depășit 13 miliarde de dolari în al treilea trimestru, peste 70% din acesta fiind înregistrat în timp ce bursele din SUA erau închise. Pe toate blockchain-urile, volumul tranzacțiilor spot a atins aproximativ 50 de miliarde de dolari.
Adoptarea instituțională este pe cale să stimuleze redresarea veniturilor în 2027
Între timp, Collin Sellers, vicepreședinte pentru soluții la Nuva Labs, a identificat accesul limitat la capital și integrarea insuficientă cu piețele financiare mai largi ca obstacole majore în calea creșterii creditului tokenizat. El a explicat că, deși portofoliile de credit pot fi reprezentate pe blockchain, acestea rămân adesea dificil de tranzacționat, finanțat sau utilizat ca garanție dincolo de investiția inițială.
Sellers a susținut că o mai mare combinabilitate, care să permită activelor tokenizate să interacționeze cu piețele de creditare și strategiile de investiții, ar putea extinde cererea investitorilor și ar putea debloca lichiditate suplimentară. Totuși, realizarea acestui obiectiv necesită evaluări fiabile ale activelor, informații transparente privind riscurile și contrapartide dispuse să ofere finanțare.
El a subliniat rolul infrastructurii de depozitare (vault) în sprijinirea emitenților și a administratorilor de active în structurarea și gestionarea produselor de credit tokenizate, în timp ce platformele de tranzacționare pot conecta aceste active cu investitorii. În cele din urmă, Sellers a subliniat că lichiditatea durabilă nu depinde doar de integrarea tehnologică, ci și de atragerea unui capital suficient și de participarea pieței.
Privind spre 2027, raportul prognozează că adoptarea instituțională și aplicațiile economice mai ample vor stimula următorul ciclu de creștere, compensând declinul infrastructurii. Se preconizează că veniturile totale vor reveni la nivelurile maxime anterioare, pe măsură ce tranzacționarea cu acțiuni 24/7, tokenizarea extinsă a activelor ponderate în funcție de risc (RWA) și canalele instituționale de plată cu stablecoin vor trece de la adoptarea timpurie la integrarea financiară generalizată.
În plus, pe măsură ce cadrele de reglementare se vor finaliza, se preconizează că participarea instituțională va reprezenta o pondere dominantă din veniturile totale ale pieței.
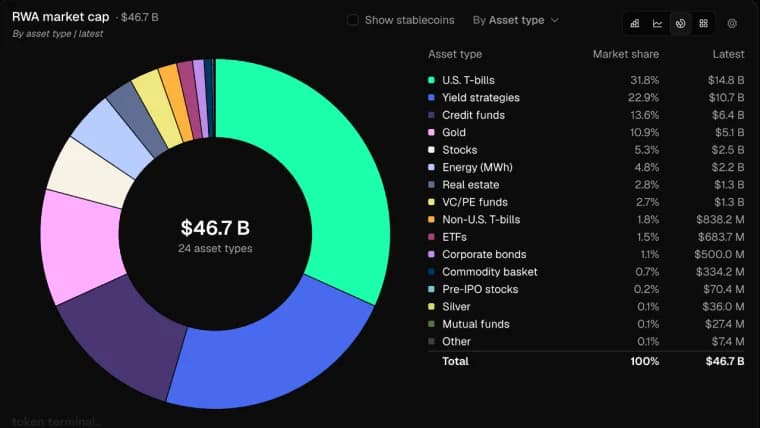
Piața activelor din lumea reală (RWA) tokenizate a ajuns la 46,7 miliarde de dolari, înregistrând o creștere de 17,4 ori în trei ani, această creștere extinzându-se la fondurile de credit, aur și acțiuni
Citește acum: Activele reale tokenizate (RWA) au atins valoarea de 46,7 miliarde de dolari, Ethereum deținând aproape jumătate din piață

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.
Despre autor
SCRIS DETerence ZimwaraAuthor/Writer
Terence Zimwara este un jurnalist și autor premiat, specializat în intersecția dintre macroeconomia africană și finanțele digitale.