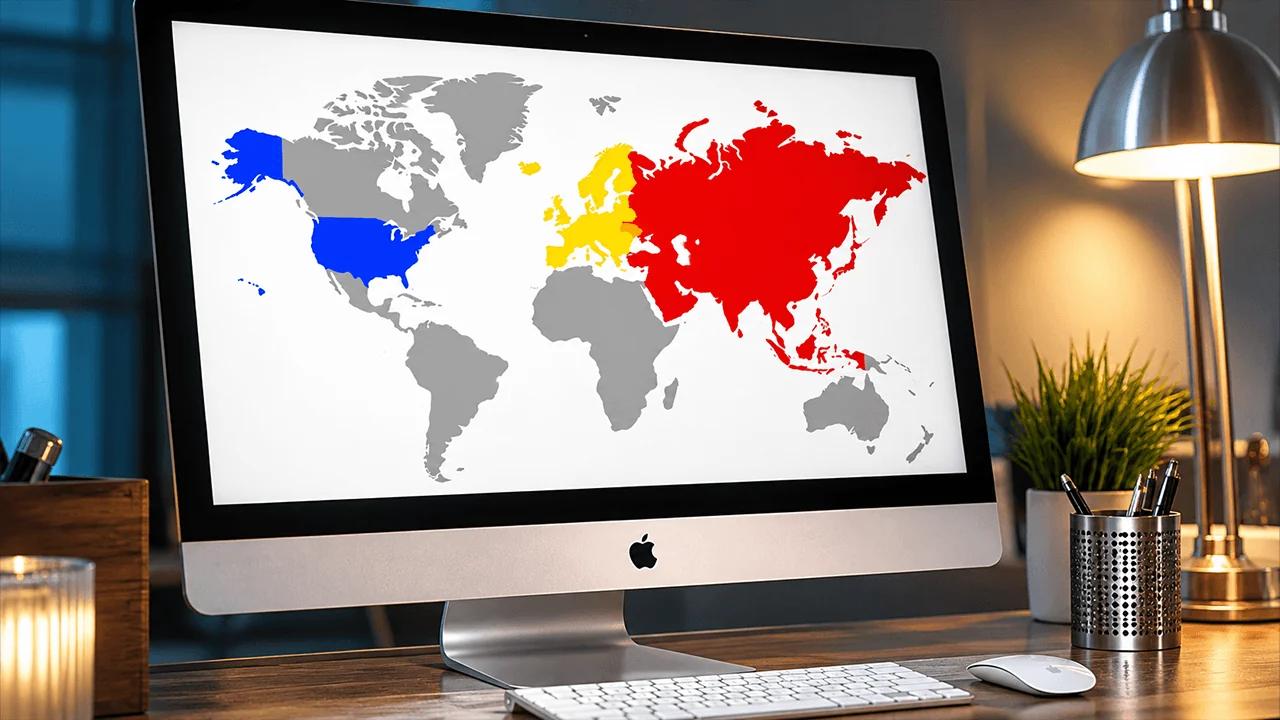
Największa rywalizacja w obszarze Web3 już dawno wykroczyła poza rywalizację między poszczególnymi giełdami czy łańcuchami bloków. Obecnie obserwujemy rywalizację między jurysdykcjami. Kraje, którym uda się zaoferować branży najlepsze warunki, nie tylko wygenerują nowe dochody podatkowe, ale także przyciągną kapitał, technologie i talenty — a także zyskają wpływ na kształtowanie zasad przyszłego świata finansów. Który model regulacyjny wydaje się zatem najbardziej konkurencyjny?
UE, Azja czy USA: kto wygra wyścig regulacji w kryptowalutach?
NAPISAŁ

UDOSTĘPNIJ
Poniższy artykuł redakcyjny napisał Wołodymyr Nosow, założyciel i prezes WhiteBIT Group.
Europa: przewaga pierwszego gracza
Europa dokonała tego, czego żaden inny duży rynek jeszcze nie odważył się zrobić. Jako pierwsza ujednoliciła rozproszone przepisy w ramach jednej struktury regulacyjnej – Markets in Crypto-Assets (MiCA). Stworzenie jednolitej architektury prawnej dla 27 krajów jednocześnie jest bezprecedensowe i właśnie w tym tkwi główna zaleta MiCA – w tak zwanym „paszporcie unijnym”. Firmy kryptowalutowe uzyskują licencję w jednym kraju UE i automatycznie zyskują dostęp do wszystkich krajów europejskich.
Ramy te ustanawiają zasady dotyczące ładu korporacyjnego, ochrony klientów, przechowywania aktywów, odporności operacyjnej, ujawniania informacji oraz innych fundamentalnych aspektów. Takie podejście pozwala przedsiębiorstwom z większą pewnością planować strategiczne inwestycje na kolejne lata.
Pojawienie się jasnych ram regulacyjnych jest również ważne dla podmiotów instytucjonalnych. W końcu dużym bankom, podmiotom zarządzającym aktywami czy gigantom z branży fintech znacznie łatwiej jest zintegrować infrastrukturę Web3, gdy ich kontrahent działa zgodnie z przejrzystymi zasadami.
Czy MiCA ma wady? Oczywiście, a pierwszą z nich są wysokie koszty zapewnienia zgodności z przepisami. Jako założyciel platformy kryptowalutowej, która przeszła ten proces, mogę z własnego doświadczenia powiedzieć, że przygotowanie się do MiCA wymaga znacznych inwestycji. Nie chodzi tu tylko o formalności prawne. Firma musi zbudować w pełni regulowaną platformę: spełnić kompleksowy zestaw wymagań infrastrukturalnych, organizacyjnych i finansowych; zebrać zespół; nawiązać współpracę z odpowiednimi dostawcami usług; oraz zapewnić wymagany poziom cyberbezpieczeństwa i odporności operacyjnej, w tym zgodność z wymogami DORA.
Ta bariera wejścia zmienia strukturę rynku. Duże firmy są w lepszej sytuacji, by pokryć te koszty, podczas gdy mniejsi gracze muszą szukać partnerów, rozważać fuzje lub przemyśleć swoje plany dotyczące działalności w UE.
Drugim wyzwaniem jest tak zwane „poszukiwanie najkorzystniejszych warunków regulacyjnych” (regulatory forum shopping). Licencje są wydawane przez krajowe organy regulacyjne poszczególnych państw, ale obowiązują w całej Europie.
Różnice w praktykach nadzorczych mogą skłaniać niektórych graczy do poszukiwania jurysdykcji o mniej rygorystycznym podejściu. Dlatego Bruksela już teraz omawia sposoby wzmocnienia bezpośredniej roli ESMA (Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych) w nadzorowaniu dużych transgranicznych grup kryptowalutowych.
I wreszcie czynnik szybkości. Wysokie standardy regulacyjne w UE chronią konsumentów i wzmacniają zaufanie do rynku. Jednocześnie złożona architektura regulacyjna może spowolnić Europę w momencie, gdy Stany Zjednoczone i Azja nabierają tempa.
USA: największy rynek kapitałowy i wahania regulacyjne
Żadna jurysdykcja nie może konkurować ze Stanami Zjednoczonymi pod względem skali systemu finansowego, a zwłaszcza wolumenu środków instytucjonalnych i kapitału venture, a także siły infrastruktury rynkowej. Wall Street, największe na świecie fundusze hedgingowe, giganci technologiczni oraz globalna rola dolara stanowią już część tego samego ekosystemu.
Historycznie rzecz biorąc, główną słabością Stanów Zjednoczonych było rozdrobnienie uprawnień regulacyjnych między agencjami federalnymi a poszczególnymi stanami. I to jest największy paradoks amerykańskiego systemu. Kraj, który przyciąga kapitał na największą skalę, wciąż nie stworzył jednolitych, jasnych ram dla swojego rynku kryptowalut.
W rezultacie firmy kryptowalutowe w USA są obecnie zmuszone do działania w ramach kilku warstw regulacyjnych jednocześnie. Giełdy mogą jednocześnie podlegać federalnym wymogom w zakresie przeciwdziałania praniu pieniędzy, potrzebować oddzielnych licencji na przekazywanie środków w stanach, w których prowadzą działalność, a także – w zależności od posiadanych aktywów i oferowanych produktów – muszą spełniać wymogi SEC dotyczące papierów wartościowych oraz wymogi CFTC dotyczące towarowych instrumentów pochodnych i niektórych produktów cyfrowych. W rezultacie koszty prawne i związane z zapewnieniem zgodności z przepisami są po prostu ogromne, a sprawozdawczość podatkowa również wymaga znacznych zasobów.
Oczywiście Stany Zjednoczone chcą uprościć przepisy dotyczące struktury rynku i od pewnego czasu próbują je sfinalizować. Jednak ustawa CLARITY, której celem jest ostateczny podział obowiązków między organy regulacyjne, od prawie sześciu miesięcy czeka w Senacie. Ostateczne głosowanie zostało po raz kolejny odroczone z powodu konfliktów interesów między bankami a firmami kryptowalutowymi, a także lobbingu politycznego, na który branża wydała już ponad 225 milionów dolarów, jak podaje „Financial Times”.
Niemniej jednak w amerykańskim otoczeniu regulacyjnym zaszły również pozytywne zmiany. W szczególności w zeszłym roku uchwalono ustawę o stablecoinach (GENIUS Act), dzięki czemu handel stablecoinami stał się częścią krajowej strategii finansowej. Na rozwój regulacji znaczący wpływ miało również aktywne zainteresowanie i inwestycje w blockchain oraz tokenizację ze strony gigantów finansowych, takich jak JPMorgan, BlackRock i Nasdaq. Zmieniło się również postrzeganie Web3 na Wall Street: dziś nie jest to już odrębna branża, lecz warstwa technologiczna obejmująca cały system finansowy.
To właśnie niepewność prawna powstrzymuje wiele firm kryptowalutowych przed wejściem na rynek amerykański. I choć kapitał instytucjonalny nadal napływa poprzez ETF-y spotowe, uruchomienie nowego projektu kryptowalutowego od podstaw na rynku amerykańskim nadal przypomina chodzenie po cienkim lodzie.
Azja i Bliski Wschód: wyścig między centrami technologicznymi
Obecnie nie ma jednego „azjatyckiego systemu regulacyjnego”. Poszczególne jurysdykcje budują jednak dynamiczne centra finansowe i szybko się rozwijają, aby przyciągnąć globalny kapitał związany z Web3.
Na przykład Singapur skupił się na jakości regulacji i wysokim poziomie zaufania instytucjonalnego. Lokalny organ regulacyjny, MAS, pełniący również funkcję banku centralnego kraju, stworzył jasny, choć rygorystyczny system regulacyjny dotyczący cyfrowych tokenów płatniczych (DPT), charakteryzujący się wysokimi wymaganiami w zakresie zgodności z przepisami i zarządzania ryzykiem technologicznym. Jednocześnie jurysdykcja ta oferuje konkurencyjną stawkę podatku od osób prawnych wynoszącą 17%. W połączeniu z zaawansowaną infrastrukturą finansową sprawia to, że Singapur jest jednym z najbardziej atrakcyjnych azjatyckich centrów dla regionalnych siedzib firm kryptowalutowych, infrastruktury B2B oraz usług powierniczych w zakresie aktywów cyfrowych.
W pobliżu Hongkong aktywnie odzyskuje pozycję. Dzięki kompleksowemu systemowi licencyjnemu SFC oraz nowym przepisom dotyczącym stablecoinów buduje on regulowany ekosystem aktywów cyfrowych i wzmacnia swoją tradycyjną rolę jako finansowego pomostu między Chinami a rynkami światowymi. Dodatkową zaletą pozostaje konkurencyjny system podatkowy: w przypadku korporacji stawka podatku od pierwszych 2 mln HK$ (około 255 000 USD) dochodu podlegającego opodatkowaniu może wynosić 8,25%, natomiast dochody powyżej tego progu są opodatkowane stawką 16,5%. Nie należy jednak zapominać o wyjątkowej pozycji Hongkongu w stosunku do Chin kontynentalnych, ponieważ wnosi ona element niepewności geopolitycznej do tej jurysdykcji.
Trzecim azjatyckim centrum kryptowalutowym, na które warto zwrócić uwagę, jest Dubaj na Bliskim Wschodzie. Już piąty rok z rzędu jest on siedzibą pierwszego na świecie niezależnego organu regulacyjnego – VARA. Zamiast jednego uniwersalnego zestawu wymogów Dubaj wybrał model, w którym przepisy są dostosowane do konkretnych rodzajów działalności — od handlu giełdowego i usług powierniczych po udzielanie pożyczek, zarządzanie aktywami i staking. Nie oznacza to jednak słabych regulacji. Wręcz przeciwnie — wymagania dotyczące zgodności z przepisami, technologii i zarządzania ryzykiem pozostają wysokie, ale sama struktura regulacyjna jest znacznie lepiej dostosowana do specyficznego charakteru działalności kryptowalutowej.
Kolejną zaletą Dubaju jest korzystne otoczenie podatkowe. W Zjednoczonych Emiratach Arabskich nie ma federalnego podatku dochodowego od osób fizycznych, a konkurencyjne opodatkowanie przedsiębiorstw sprawia, że jurysdykcja ta jest szczególnie atrakcyjna dla firm kryptowalutowych, przedsiębiorców, inwestorów i specjalistów z branży technologicznej.
Azja i Bliski Wschód oferują rynkowi to, czego obecnie brakuje Zachodowi — szybkość podejmowania decyzji oraz gotowość organów regulacyjnych do dostosowania się do realiów biznesowych. Jednocześnie te dynamiczne ośrodki mają jedną wadę: fragmentację. Są to odrębne „wyspy” regulacyjne, co oznacza, że ekspansja w Azji wymaga zebrania szeregu lokalnych licencji.
Gdzie firmy powinny szukać przewagi?
Jest mało prawdopodobne, aby organy regulacyjne były w stanie stworzyć uniwersalne zasady dla każdego rodzaju działalności.
Dla dużej giełdy kryptowalutowej skupiającej się na rynku detalicznym UE oferuje obecnie jeden z najsilniejszych modeli. Chociaż MiCA wymaga znacznych inwestycji w zapewnienie zgodności z przepisami, zapewnia dostęp do 27 zamożnych rynków.
Dla podmiotów instytucjonalnych największy potencjał oferują oczywiście Stany Zjednoczone dzięki ogromnej bazie kapitałowej i aktywnej integracji kryptowalut z tradycyjnymi finansami. Jeśli celem jest stworzenie bazy instytucjonalnej w Azji, Singapur stanowi klasę samą w sobie dzięki przewidywalności regulacyjnej i silnej infrastrukturze bankowej.
Jasne jest, że era poszukiwania najbardziej łagodnych przepisów dobiegła końca — obecnie wyścig dotyczy jakości regulacji. Moim zdaniem zwycięskie będą te jurysdykcje, które zapewniają przedsiębiorstwom dostęp do kapitału i przewidywalność, chronią konsumentów, ale nie hamują innowacji.
Podczas gdy inwestorzy na rynku bitcoina przygotowują się na kolejne zaplanowane wydarzenia, dane wskazują, że nie ma się czym martwić, chyba że handlujesz na podstawie jednominutowych wykresów BTC.
Czytaj teraz: Kalendarz zmienności bitcoina: ważne daty i mity

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁVolodymyr Nosov
Volodymyr Nosov jest założycielem i prezesem WhiteBIT Group — globalnego ekosystemu blockchain obsługującego ponad 35 milionów użytkowników.