Prognozuje się, że globalne przychody z sektora blockchain spadną w ujęciu rok do roku do 100 mld dolarów w 2026 r., w porównaniu z około 140 mld dolarów w 2025 r. Pomimo tego spadku sektor DeFi i finansów pozostaje głównym źródłem przychodów, generując około dwóch trzecich całkowitej kwoty, podczas gdy przychody z infrastruktury blockchain spadły do najniższego poziomu od 2020 r.
Przychody sektora blockchain spadły o 30%, nowy motor wzrostu
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- W 2026 r. sektor DeFi wygenerował 65 mld dolarów, co stanowiło około dwóch trzecich całkowitych przychodów z sektora blockchain.
- Wolumen tokenizowanych akcji w sieci Robinhood Chain przekroczył 13 mld dolarów w III kwartale, co wskazuje na rosnącą popularność aktywów opartych na rzeczywistych aktywach (RWA).
- Plany Nasdaq dotyczące 23-godzinnego handlu mogą przyspieszyć wdrażanie technologii blockchain przez instytucje w 2027 r.
DeFi/finanse dominują, podczas gdy przychody z blockchainu spadły o 30%
Według nowego raportu 1KX przychody z blockchainu spadły o około 30% w ujęciu rok do roku, co jest zgodne ze średnią ceną bitcoina. Chociaż prognozuje się, że przychody z blockchainu osiągną 100 mld dolarów, to i tak będą one niższe od około 140 mld dolarów odnotowanych w 2025 r. Jednak, podobnie jak w 2025 r., opłaty uiszczane przez użytkowników w łańcuchu i poza nim stanowiły od 50% do 60% całkowitych przychodów, a pozostała część pochodziła z innych źródeł.
Już czwarty rok z rzędu dominowała kategoria zdecentralizowanych finansów (DeFi)/finansów, generując w 2026 r. 65 mld dolarów przychodów, głównie dzięki opłatom poza łańcuchem bloków. Jej udział w przychodach wynosi obecnie dwie trzecie całości, co stanowi znaczny wzrost w porównaniu z 52% w 2022 r., kiedy to łączne przychody przekroczyły 82 mld dolarów. W ramach tej kategorii scentralizowane giełdy i platformy instrumentów pochodnych stanowiły 42% przychodów, a następnie dochody z rezerw stablecoinów i zyski z inwestycji (29%), opłaty w łańcuchu bloków uiszczane przez użytkowników (13%), opłaty związane z zarządzaniem aktywami i funduszami ETF (7%) oraz rynki prognoz (6%).
Przychody z infrastruktury blockchain spadły do 22 mld dolarów, osiągając najniższy poziom od 2020 roku. Rzeczywiste opłaty transakcyjne stanowią obecnie mniej niż 3% wszystkich przychodów z blockchaina. Pozostałe sektory wygenerowały 12 mld dolarów, z czego największy udział miały aplikacje konsumenckie (9%).
Wdrożenie instytucjonalne przeciwstawia się ogólnemu spadkowi przychodów
Tymczasem, wbrew ogólnemu spadkowi na rynku, przychody związane z adopcją instytucjonalną i wykorzystaniem ekonomicznym wzrosły, stanowiąc 30% całkowitych przychodów z łańcucha bloków — przy czym w trzecim kwartale przychody z wykorzystania ekonomicznego po raz pierwszy przewyższyły przychody z infrastruktury. Tylko w pierwszej połowie 2026 r. przychody z wykorzystania ekonomicznego wzrosły o 2,9 mld dolarów w ujęciu rok do roku.
Wzrost ten był napędzany przez gwałtowny wzrost opłat w sektorze usług komunalnych o 1,6 mld dolarów. Obejmowało to 1,4 mld dolarów z rynków prognoz, których przychody wzrosły z niemal zerowego poziomu w zeszłym roku do szacowanych 4 mld dolarów w tym roku, oraz 200 mln dolarów z kart kredytowych, finansowania handlu i innych rozwiązań płatniczych. Według Boston Consulting Group przedsiębiorstwa były zaangażowane w około 60% transferów stablecoinów w 2025 r., a mimo że wzrost podaży stablecoinów ostatnio uległ spowolnieniu, wolumeny płatności osiągnęły rekordowy poziom.
Dodatkowymi czynnikami napędzającymi wzrost były: 1,1 mld dolarów z tytułu zwiększonej tokenizacji aktywów rzeczywistych (RWA) oraz związanych z tym opłat transakcyjnych i kredytowych, a także wzrost o 250 mln dolarów opłat za emisję stablecoinów i dochodów z rezerw — które pozostają największym pojedynczym składnikiem szerszych przychodów gospodarczych od czasu, gdy Rezerwa Federalna rozpoczęła podwyższanie stóp procentowych w 2022 r.
Handel aktywami RWA gwałtownie rośnie wraz z rosnącą popularnością tokenizowanych akcji
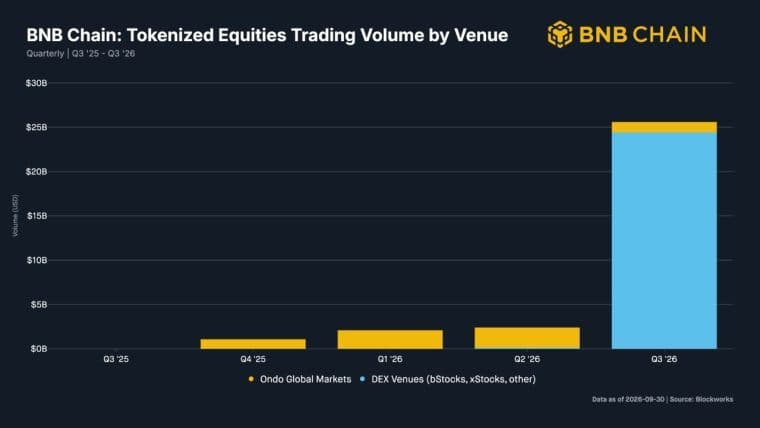
Wolumen obrotu aktywami RWA nabrał znacznego rozpędu, generując w pierwszej połowie 2026 r. szacunkowo 1 mld dolarów opłat transakcyjnych przy średniej stawce opłaty wynoszącej 7 punktów bazowych. W trzecim kwartale aktywa RWA stanowiły 18% całego wolumenu kontraktów wieczystych, przy czym tokenizowane akcje stanowiły 55% tego wolumenu — wyprzedzając złoto, które było liderem w zeszłym roku — podczas gdy kontrakty wieczne na ropę zajmowały czołowe miejsce wśród surowców. Jako nowa klasa aktywów pojawiły się również notowania przed debiutem giełdowym (pre-IPO), na czele z firmą SpaceX.
Al Qureshi, dyrektor generalny i współzałożyciel Black Lake Digital Markets, przypisał gwałtowny wzrost wolumenów obrotu RWA pomimo spadających cen kryptowalut różnym siłom ekonomicznym napędzającym te dwa rynki. Wyjaśnił, że aktywność na rynku RWA jest często powiązana z wynikami i rentownością aktywów bazowych, podczas gdy wyceny kryptowalut odzwierciedlają zazwyczaj szersze postrzeganie ryzyka monetarnego, inflacji i popytu spekulacyjnego.
„Wolumeny obrotu RWA są powiązane z aktywami rzeczywistymi, które w wielu przypadkach są napędzane przez rentowność. Ceny kryptowalut są w rzeczywistości odzwierciedleniem poglądów rynkowych na temat ryzyka niewypłacalności, inflacji i nowości. Ta ortogonalność działa tak długo, jak długo sytuacja jest stosunkowo stabilna” – powiedział Qureshi.
Porównał relację między rynkami aktywów rzeczywistych (RWA) a kryptowalutami do relacji między amerykańskimi obligacjami skarbowymi a dolarem amerykańskim, zauważając, że oba rynki mogą zmieniać się niezależnie, dopóki znaczące zmiany warunków finansowych nie spowodują zbieżności ich wyników.
„Na przykład rozszerzenie spreadów w obligacjach skarbowych lub spostromienie krzywej rentowności może wskazywać na panikę walutową lub odwrotnie” – wyjaśnił Qureshi.
Himanshu Sahay, współzałożyciel i dyrektor ds. przychodów w Arch Lending, stwierdził, że obrót aktywami RWA zapewnia inwestorom ekspozycję na rynki o odmiennych czynnikach wpływających na ceny, co pozwala popytowi zachować odporność nawet podczas spadków na rynku kryptowalut. Sahay dodał:
„Kolejną rzeczą, na którą należy zwrócić uwagę, jest to, czy ta aktywność przeniesie się na rynek kredytowy. Gdy ludzie będą mogli zaciągać pożyczki pod zastaw tych aktywów, a także nimi handlować, staną się one znacznie bardziej użyteczne”.
Wprowadzanie aktywów RWA szybko zyskało na popularności wraz z kluczowymi zmianami rynkowymi i rozwojem sytuacji regulacyjnej. Wolumen tokenizowanych akcji w sieci Robinhood Chain przekroczył w trzecim kwartale 13 miliardów dolarów, przy czym ponad 70% tej kwoty zostało wygenerowane w czasie, gdy amerykańskie giełdy były zamknięte. W ujęciu wszystkich łańcuchów bloków wolumen transakcji spotowych osiągnął około 50 miliardów dolarów.
Wdrożenie przez instytucje ma napędzić ożywienie przychodów w 2027 r.
Tymczasem Collin Sellers, wiceprezes ds. rozwiązań w Nuva Labs, wskazał ograniczony dostęp do kapitału oraz niewystarczającą integrację z szerszymi rynkami finansowymi jako główne przeszkody dla rozwoju tokenizowanego kredytu. Wyjaśnił, że choć portfele kredytowe mogą być reprezentowane w łańcuchu bloków, często nadal trudno jest nimi handlować, finansować je lub wykorzystywać jako zabezpieczenie poza początkową inwestycją.
Sellers argumentował, że większa kompozycyjność, umożliwiająca tokenizowanym aktywom interakcję z rynkami kredytowymi i strategiami inwestycyjnymi, mogłaby zwiększyć popyt inwestorów i uwolnić dodatkową płynność. Osiągnięcie tego wymaga jednak wiarygodnych wycen aktywów, przejrzystych informacji o ryzyku oraz kontrahentów gotowych do zapewnienia finansowania.
Podkreślił rolę infrastruktury typu „vault” w pomaganiu emitentom i zarządzającym aktywami w strukturyzowaniu i zarządzaniu tokenizowanymi produktami kredytowymi, podczas gdy platformy handlowe mogą łączyć te aktywa z inwestorami. Ostatecznie Sellers podkreślił, że trwała płynność zależy nie tylko od integracji technologicznej, ale także od przyciągnięcia wystarczającego kapitału i udziału w rynku.
Patrząc w przyszłość na rok 2027, raport przewiduje, że przyjęcie tych rozwiązań przez instytucje oraz szersze zastosowania gospodarcze będą napędzać kolejny cykl wzrostu, równoważąc spadki w zakresie infrastruktury. Przewiduje się, że łączne przychody powrócą do poprzednich szczytowych poziomów, ponieważ całodobowy obrót akcjami, rozszerzona tokenizacja aktywów ważonych ryzykiem (RWA) oraz instytucjonalne systemy płatności oparte na stablecoinach przejdą od wczesnego etapu wdrażania do powszechnej integracji finansowej.
Ponadto, wraz z dopracowaniem ram regulacyjnych, przewiduje się, że udział instytucji będzie stanowił dominującą część całkowitych przychodów rynku.
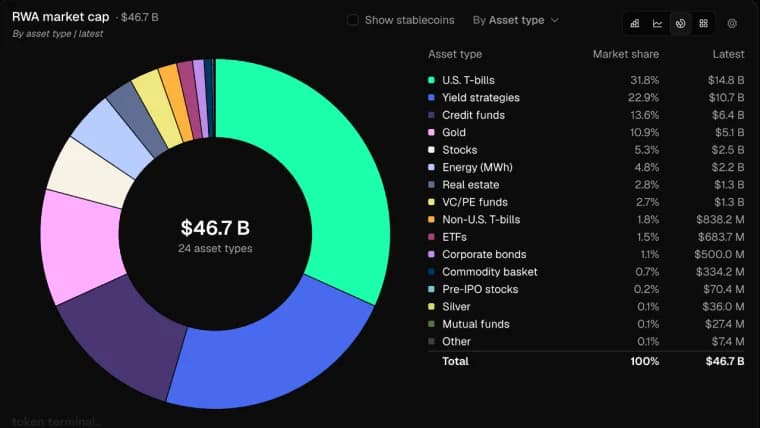
Rynek tokenizowanych aktywów rzeczywistych (RWA) wzrósł do 46,7 mld dolarów, co oznacza 17,4-krotny wzrost w ciągu trzech lat, a tendencja wzrostowa obejmuje fundusze kredytowe, złoto i akcje
Czytaj teraz: Wartość tokenizowanych aktywów rzeczywistych (RWA) osiągnęła 46,7 mld dolarów, a Ethereum kontroluje prawie połowę rynku

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁTerence ZimwaraAuthor/Writer
Terence Zimwara to wielokrotnie nagradzany dziennikarz i autor specjalizujący się w zagadnieniach na styku afrykańskiej makroekonomii i finansów cyfrowych.