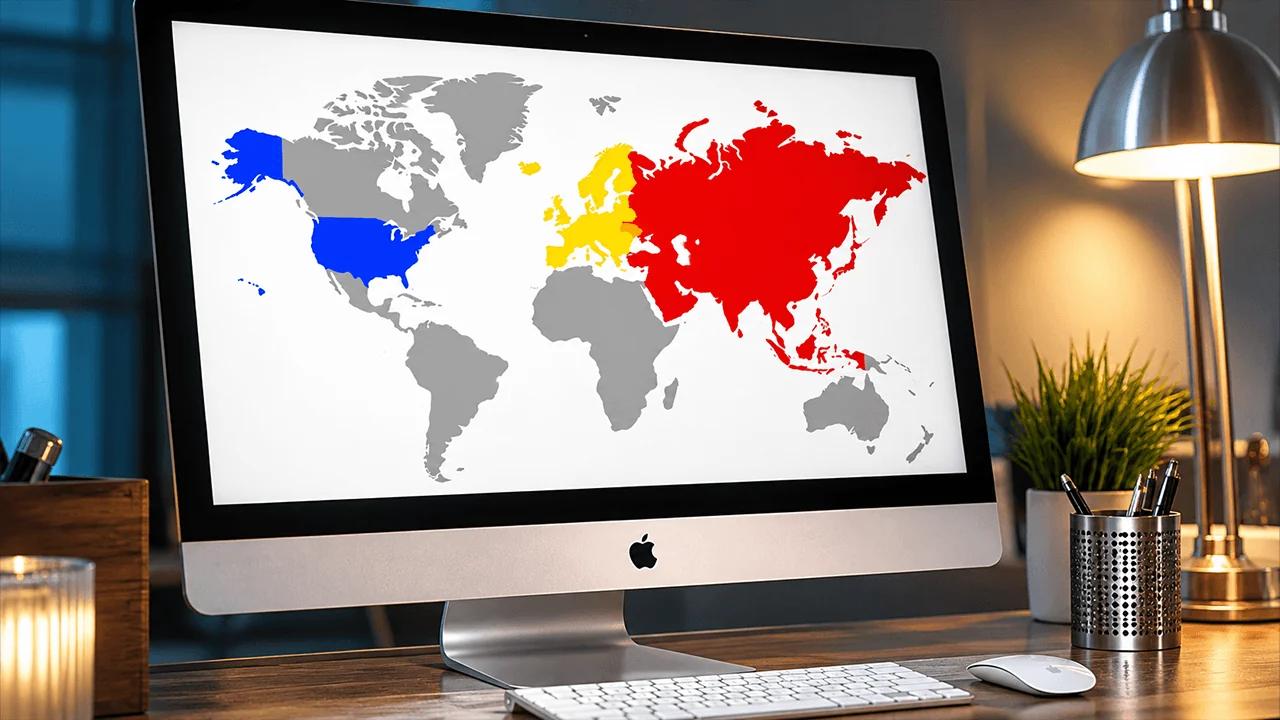
De grootste concurrentiestrijd in Web3 gaat al lang verder dan de rivaliteit tussen afzonderlijke beurzen of blockchains. Wat we nu zien, is een concurrentiestrijd tussen rechtsgebieden. Landen die erin slagen de sector de beste voorwaarden te bieden, zullen niet alleen nieuwe belastinginkomsten genereren, maar ook kapitaal, technologie en talent aantrekken — en de macht verwerven om de regels van de toekomstige financiële wereld vorm te geven. Welk regelgevingsmodel lijkt dan het meest concurrerend?
De EU, Azië of de VS: wie wint de regelgevingsrace om de cryptomarkt?
GESCHREVEN DOOR

DELEN
Het volgende opiniestuk is geschreven door Volodymyr Nosov, oprichter en voorzitter van WhiteBIT Group.
Europa: het voordeel van de eerste stap
Europa heeft gedaan wat geen enkele andere grote markt tot nu toe heeft durven doen. Het was de eerste die versnipperde regels samenbracht onder één enkel regelgevingskader — Markets in Crypto-Assets (MiCA). Het creëren van een uniforme juridische structuur voor 27 landen tegelijk is ongekend, en juist daarin ligt het belangrijkste voordeel van MiCA: het zogenaamde „EU-paspoort“. Cryptobedrijven verkrijgen een vergunning in één EU-land en krijgen daarmee automatisch toegang tot alle Europese landen.
Het kader stelt spelregels vast voor corporate governance, consumentenbescherming, bewaring van activa, operationele veerkracht, informatieverschaffing en andere fundamentele aspecten. Dankzij deze aanpak kunnen bedrijven met meer vertrouwen strategische investeringen voor de komende jaren plannen.
De totstandkoming van een duidelijk regelgevingskader is ook belangrijk voor institutionele spelers. Het is immers veel eenvoudiger voor grote banken, vermogensbeheerders of fintech-giganten om Web3-infrastructuur te integreren wanneer hun tegenpartij volgens transparante regels opereert.
Heeft MiCA ook nadelen? Natuurlijk, en het eerste nadeel zijn de hoge kosten van naleving van de regelgeving. Als oprichter van een cryptoplatform dat dit proces heeft doorlopen, kan ik uit eigen ervaring zeggen dat de voorbereiding op MiCA aanzienlijke investeringen vereist. Het gaat niet alleen om de juridische formaliteiten. Een bedrijf moet een volledig gereguleerd platform opzetten: voldoen aan een uitgebreide reeks eisen op het gebied van infrastructuur, organisatie en financiën; een team samenstellen; de juiste dienstverleners inschakelen; en zorgen voor het vereiste niveau van cyberbeveiliging en operationele veerkracht, inclusief naleving van de DORA-vereisten.
Deze toetredingsdrempel verandert de structuur van de markt. Grote bedrijven zijn beter in staat om deze kosten op te vangen, terwijl kleinere spelers op zoek moeten gaan naar partners, fusies moeten overwegen of hun plannen voor het opereren in de EU moeten herzien.
De tweede uitdaging is het zogenaamde „regulatory forum shopping“. Vergunningen worden afgegeven door de nationale toezichthouders van afzonderlijke landen, maar zijn in heel Europa geldig.
Verschillen in toezichtspraktijken kunnen sommige spelers ertoe aanzetten om jurisdicties te zoeken met een minder strenge aanpak. Daarom wordt er in Brussel al gesproken over manieren om de directe rol van de ESMA (Europese Autoriteit voor effecten en markten) bij het toezicht op grote grensoverschrijdende cryptogroepen te versterken.
En ten slotte is er de snelheidsfactor. Hoge regelgevingsnormen in de EU beschermen consumenten en versterken het vertrouwen in de markt. Tegelijkertijd kan een complexe regelgevingsarchitectuur Europa vertragen, juist nu de VS en Azië aan kracht winnen.
VS: de grootste kapitaalmarkt en schommelingen in de regelgeving
Geen enkel rechtsgebied kan concurreren met de VS wat betreft de omvang van het financiële stelsel, met name het volume aan institutioneel kapitaal en durfkapitaal, en de kracht van de marktinfrastructuur. Wall Street, ’s werelds grootste hedgefondsen, technologiereuzen en de mondiale rol van de dollar maken al deel uit van hetzelfde ecosysteem.
Historisch gezien is de belangrijkste zwakte van de VS de versnippering van de regelgevende bevoegdheden tussen federale instanties en afzonderlijke staten. En dit is de grootste paradox van het Amerikaanse systeem. Het land dat op de grootste schaal kapitaal aantrekt, heeft nog steeds geen eenduidig, duidelijk kader voor zijn cryptomarkt gecreëerd.
Als gevolg daarvan zijn cryptobedrijven in de VS momenteel gedwongen om tegelijkertijd binnen meerdere regelgevingslagen te opereren. Beurzen kunnen tegelijkertijd onderworpen zijn aan federale antiwitwasvoorschriften, aparte vergunningen voor geldtransacties nodig hebben in de staten waar ze actief zijn, en, afhankelijk van hun activa en producten, ook moeten voldoen aan de SEC-voorschriften voor effecten en de CFTC-voorschriften voor grondstoffenderivaten en bepaalde digitale producten. Daardoor zijn de juridische en nalevingskosten simpelweg enorm, terwijl ook de belastingaangifte aanzienlijke middelen vergt.
Natuurlijk wil de VS de wetgeving inzake de marktstructuur vereenvoudigen en probeert het al enige tijd deze definitief vast te stellen. Maar de CLARITY Act, die bedoeld is om de verantwoordelijkheden tussen toezichthouders definitief te verdelen, ligt al bijna zes maanden bij de Senaat. De definitieve stemming is opnieuw uitgesteld vanwege belangenconflicten tussen banken en cryptobedrijven, evenals politieke lobby, waaraan de sector volgens de Financial Times al meer dan 225 miljoen dollar heeft uitgegeven.
Toch zijn er ook positieve veranderingen geweest in het Amerikaanse regelgevingsklimaat. Met name de Stablecoin Act (GENIUS Act) werd vorig jaar aangenomen, waardoor de handel in stablecoins op het niveau van de nationale financiële strategie is gebracht. De ontwikkeling van de regelgeving is ook aanzienlijk beïnvloed door de actieve belangstelling voor en investeringen in blockchain en tokenisatie door financiële reuzen zoals JPMorgan, BlackRock en Nasdaq. Ook de perceptie van Web3 op Wall Street is veranderd: tegenwoordig is het niet langer een afzonderlijke sector, maar een technologische laag die het gehele financiële systeem doorkruist.
Het is dan ook de juridische onzekerheid die veel cryptobedrijven ervan weerhoudt de Amerikaanse markt te betreden. En hoewel institutioneel kapitaal via spot-ETF’s blijft binnenstromen, voelt het opzetten van een nieuw cryptoproject vanaf nul op de Amerikaanse markt nog steeds als lopen op dun ijs.
Azië en het Midden-Oosten: de race tussen technologiehubs
Er bestaat momenteel geen eenduidig ‘Aziatisch regime’. Maar afzonderlijke rechtsgebieden bouwen dynamische financiële knooppunten op en ontwikkelen zich snel om wereldwijd Web3-kapitaal aan te trekken.
Singapore heeft zich bijvoorbeeld gericht op de kwaliteit van de regelgeving en een hoog niveau van institutioneel vertrouwen. De lokale toezichthouder, de MAS, die tevens fungeert als centrale bank van het land, heeft een duidelijk, zij het streng, regelgevingskader voor digitale betalingstokens (DPT’s) opgezet, met hoge eisen op het gebied van compliance en technologisch risicobeheer. Tegelijkertijd biedt het rechtsgebied een concurrerend vennootschapsbelastingtarief van 17%. In combinatie met de geavanceerde financiële infrastructuur maakt dit Singapore tot een van de meest aantrekkelijke Aziatische hubs voor regionale hoofdkantoren van cryptobedrijven, B2B-infrastructuur en bewaarservices voor digitale activa.
In de buurt is Hongkong actief bezig terrein terug te winnen. Via het uitgebreide vergunningensysteem van de SFC en nieuwe wetgeving inzake stablecoins bouwt het een gereguleerd ecosysteem voor digitale activa op en versterkt het zijn traditionele rol als financiële brug tussen China en de wereldwijde markten. Een concurrerend belastingklimaat blijft een bijkomend voordeel: voor bedrijven kan het belastingtarief op de eerste HK$ 2 miljoen (ongeveer $ 255.000) aan belastbare winst 8,25% bedragen, terwijl winsten boven deze drempel worden belast tegen 16,5%. De unieke positie van Hongkong ten opzichte van het Chinese vasteland mag echter niet over het hoofd worden gezien, aangezien dit een element van geopolitieke onzekerheid aan het rechtsgebied toevoegt.
De derde Aziatische cryptohub die de aandacht verdient, is Dubai in het Midden-Oosten. Al vijf jaar lang is het de thuisbasis van ’s werelds eerste onafhankelijke toezichthouder, VARA. In plaats van één universele reeks vereisten heeft Dubai gekozen voor een model waarin regels zijn afgestemd op specifieke soorten activiteiten — van beurshandel en bewaarnemingsdiensten tot kredietverlening, vermogensbeheer en staking. Dit betekent niet dat de regelgeving zwak is. Integendeel, de eisen op het gebied van compliance, technologie en risicobeheer blijven hoog, maar de regelgevingsstructuur zelf is veel beter afgestemd op de specifieke aard van cryptobedrijven.
Een ander voordeel van Dubai is het gunstige belastingklimaat. De VAE kent geen federale inkomstenbelasting voor particulieren, terwijl de concurrerende vennootschapsbelasting het rechtsgebied bijzonder aantrekkelijk maakt voor cryptobedrijven, ondernemers, investeerders en technologisch talent.
Azië en het Midden-Oosten bieden de markt wat het Westen momenteel ontbeert: snelle besluitvorming en de bereidheid van toezichthouders om zich aan te passen aan de zakelijke realiteit. Tegelijkertijd hebben deze dynamische knooppunten een nadeel: fragmentatie. Het zijn afzonderlijke regelgevende „eilanden”, wat betekent dat voor schaalvergroting in Azië een verzameling lokale vergunningen moet worden verkregen.
Waar moeten bedrijven hun voordeel zoeken?
Het is onwaarschijnlijk dat toezichthouders universele regels voor elk type bedrijf zullen kunnen opstellen.
Voor een grote cryptobeurs die zich richt op de retailmarkt biedt de EU momenteel een van de sterkste modellen. Hoewel MiCA aanzienlijke investeringen in compliance vereist, biedt het toegang tot 27 welvarende markten.
Voor institutionele bedrijven biedt de VS natuurlijk het grootste potentieel dankzij de enorme kapitaalbasis en de actieve integratie van crypto in de traditionele financiële sector. Als het doel is om een institutionele basis in Azië op te bouwen, is Singapore een klasse apart dankzij de voorspelbaarheid van de regelgeving en een sterke bankinfrastructuur.
Het is duidelijk dat het tijdperk van het zoeken naar de soepelste regels voorbij is — de strijd draait nu om de kwaliteit van de regelgeving. Naar mijn mening zullen de rechtsgebieden die de overwinning behalen, die zijn die bedrijven toegang bieden tot kapitaal en voorspelbaarheid, consumenten beschermen, maar innovatie niet in de weg staan.
Terwijl bitcoin-handelaren zich opmaken voor de ene geplande gebeurtenis na de andere, wijzen de gegevens erop dat er minder reden tot zorg is, tenzij je handelt op basis van één-minuut-BTC-grafieken.
Lees nu: Bitcoin-volatiliteitskalender: belangrijke data en mythes

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.
Over de auteur
GESCHREVEN DOORVolodymyr Nosov
Volodymyr Nosov is de oprichter en president van WhiteBIT Group, een wereldwijd blockchain-ecosysteem dat meer dan 35 miljoen gebruikers bedient.