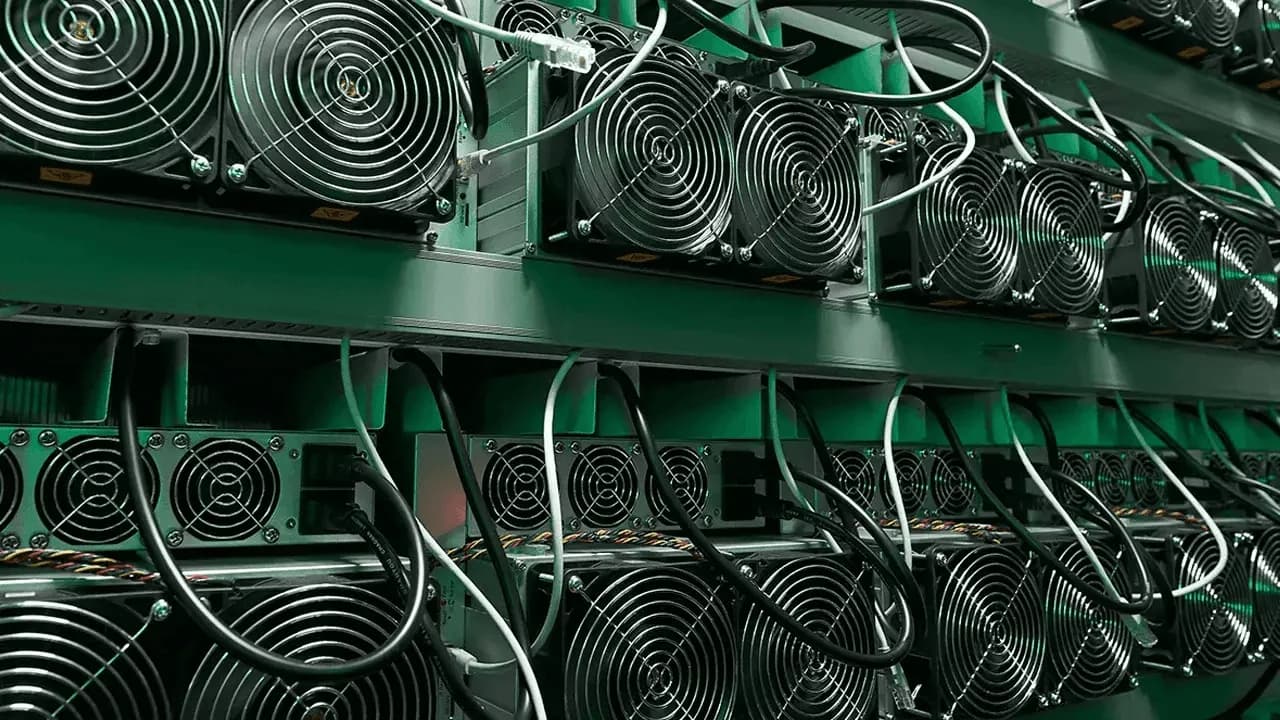
비트코인 채굴 하드웨어 시장에서 비트메인의 지배력에 도전하려는 기업들이 늘어나고 있었지만, 비트코인의 회복력과 밀접한 관련이 있는 이러한 시도들은 현재 일시적으로 중단된 것으로 보인다. 비트메인의 경쟁사들은 외부 고객에 대한 판매를 중단했거나 판매량을 급격히 줄였다.
2026년 비트코인 폭락·AI 성장에 채굴용 하드웨어 판매처 감소
공유
주요 요점
- 경쟁사들이 외부 판매를 축소함에 따라 비트메인과 마이크로BT가 비트코인 채굴 하드마켓을 장악하고 있다.
- AI 수요 증가와 채굴 수익성 악화로 인해 비트디어(Bitdeer), 벨라우라 AI(Velaura AI), 카나안(Canaan)은 사업 우선순위를 조정하게 되었다.
- 이러한 시장 집중 현상이 지속되는 한, 이에 수반되는 중앙화 위험도 계속될 것이다.
채굴 풀의 집중화가 채굴 중앙화에 대한 가장 흔한 우려 사항이지만, 하드웨어 시장이 더욱 다각화된다면 비트코인의 회복탄력성도 높아질 것이다. 그러나 현재 이 사업에 진출하려는 업체들은 새로운 기기를 선택할 때 선택의 폭이 좁아졌다.
예를 들어, 비트디어는 대규모 외부 판매를 보류하고 자사 채굴에 거의 모든 채굴기를 사용하고 있다. 벨라우라 AI(구 오라딘)는 AI 칩으로 사업 초점을 전환했으며, 카나안은 에너지 프로젝트로 방향을 전환함에 따라 3분기 채굴기 판매량이 전년 동기 대비 96% 감소했다. 한편 블록(Block)의 프로토(Proto)는 유일한 주요 구매처를 잃었다. 따라서 현재 새로운 채굴기를 찾는 채굴자들은 대부분 비트메인(Bitmain)과 마이크로비티(MicroBT) 중에서 선택해야 하며, 중국산이 아닌 하드웨어를 찾는 이들에게는 선택지가 제한적이다.
채굴 시장의 과점 구조
2024년 6월에 수집된 ‘캠브리지 디지털 채굴 산업 보고서(Cambridge Digital Mining Industry Report)’의 최신 자료에 따르면, 비트메인은 시장의 82%를 점유했다. 다음으로 큰 두 업체와 합치면 시장 점유율은 99%를 넘어섰다. 이 데이터는 비트코인 네트워크 해시레이트(계산 능력)의 최대 48%를 차지하는 46개 채굴 기업을 대상으로 한 설문조사를 바탕으로 한 것이다.

캠브리지 측은 이 하드웨어 시장을 극도로 과점화된 시장으로 규정한다. 이러한 시장 집중도는 한 제조사에 문제가 발생할 경우 네트워크 내 장비의 상당 부분이 영향을 받을 수 있음을 의미한다. 예를 들어, 비트메인을 대상으로 한 미국 국가안보 당국의 조사 결과는 아직 알려지지 않았다. 블룸버그는 2025년 11월, 미국 국토안보부가 주도하는 조사에서 비트메인 장비에 원격으로 접근해 간첩 활동을 하거나 미국 전력망을 교란할 수 있는지 여부를 검토하고 있다고 보도했습니다. 비트메인은 미국 국가 안보에 어떠한 위험도 초래하지 않는다고 부인했습니다.
또한 2021년 비트메인에서 분사된 비트디어(Bitdeer)도 대만의 TSMC에서 칩을 생산하고 있다. 비트메인도 TSMC를 이용해 온 것으로 알려졌으나 AI 산업의 확장으로 인해 이 파운드리 업체는 이미 가동률이 포화 상태에 이르렀다.
비트코인 약세, AI 강세
비트코인 채굴 하드웨어 시장의 다각화 노력은 올해 주춤한 상태다. 채굴로 인한 컴퓨팅 파워 단위당 수익이 사상 최저 수준을 기록한 반면, 대형 채굴업체들은 AI 데이터 센터로 사업 방향을 전환하면서 비트코인 채굴 장비에 대한 수요가 감소했다. 한편, 칩 제조사들은 AI 업계의 주문 폭주로 인해 생산 능력 한계에 부딪혔다.
예를 들어, 이른바 ‘해시프라이스(hashprice)’—즉, 채굴자가 하루에 연산 능력 단위당 기대할 수 있는 수익—는 6월에 사상 최저치를 기록했다. 상장 채굴업체들도 전체적으로 2분기 동안 현금 손익분기점 미만의 수익을 기록했다. 코인쉐어스(CoinShares)에 따르면, 2분기 이들 업체의 비트코인당 평균 현금 원가는 약 75,500달러였으나, BTC 가격은 분기 말 58,400달러로 마감했다.
비트디어는 언제 판매를 재개할까?
한편, 칩 제조사들이 AI 관련 주문 처리로 분주한 가운데, 비트디어(Bitdeer)의 우지한(Jihan Wu) CEO는 2026년 5월, 부분적으로는 칩 생산 능력의 한계로 인해 채굴 장비 판매보다 자체 채굴을 우선시하고 있다고 밝혔습니다. 비트디어의 입장에서 보면, 희소한 칩을 자체 채굴 운영에 확보해 채굴을 통해 수익을 창출하는 것이 채굴기를 판매하는 것보다 더 합리적이다.
우 CEO는 당시 실적 발표 전화 회의에서 “현재 비트코인 가격은 여전히 약세 국면에 있으며, 채굴기를 판매한다면 매우 낮은 가격에 팔 수밖에 없을 것”이라고 말했습니다.
2026년 3분기, 비트디어의 SEALMINER 매출액은 97% 감소한 30만 달러를 기록한 반면, 자체 채굴 평균 해시레이트는 증가했다.
비트디어의 미국 영업 이사인 레오 리는 Bitcoin.com News와의 인터뷰에서 SEALMINER의 대규모 외부 판매가 현재 보류 중이라고 밝혔다. 회사는 자체 채굴 사업 및 공동 채굴 파트너십을 통해 채굴 장비 배치를 우선시하고 있다.
리 이사는 “이러한 접근 방식을 통해 자본 배분을 최적화하고, 자사의 독자적인 채굴 기술을 통해 더 큰 장기적 가치를 창출할 수 있을 것으로 믿는다”고 말하며, 외부 판매는 “시장 상황, 생산 능력, 그리고 당사의 광범위한 사업 우선순위에 따라” 재개될 수 있다고 덧붙였다.
이 미국 영업 이사는 Bitdeer의 가동 중인 자체 채굴 장비 중 “대다수”가 SEALMINER로 구동되고 있음을 확인했다. TSMC는 여전히 유일한 파운드리 파트너로 남아 있다.
AI로의 전환과 매출 감소
한편, 오라딘(Auradine)은 중국산 채굴 기기에 대한 미국산 주요 대안이었다. 그러나 지난 3월, 이 회사는 사명을 벨라우라 AI(Velaura AI)로 변경하고 AI 칩 사업에 다시 집중했다. 당시 산제이 굽타(Sanjay Gupta) 최고전략책임자(CSO)는 TheEnergyMag과의 인터뷰에서 회사가 기존 재고를 소진하는 한편, 판매되지 않은 기기를 제3자 시설에서 자체 채굴에 점점 더 많이 활용할 것이라고 밝혔다.
이 업계에서 가장 오랜 역사를 가진 기업인 카나안(Canaan)은 2분기 동안 채굴기 판매보다 자체 비트코인 채굴을 통해 더 많은 수익을 올렸으며, 하드웨어 매출은 더욱 감소할 것으로 예상했다. 3분기 실적은 예상대로 나타났습니다. 제품 판매 매출은 2분기 대비 65% 감소한 480만 달러를 기록했고, 채굴 매출은 46% 감소한 950만 달러를 기록했는데, 이는 주로 카나안이 자체 채굴기 가동 대수를 줄였기 때문입니다. 회사는 채굴 장비에 대한 수요가 지속적으로 부진하고 가격 경쟁이 치열한 점을 원인으로 꼽았습니다.
3분기 실적 보고서에서 카나안의 장난겅(Nangeng Zhang) 회장 겸 CEO는 회사가 “두 가지 상호 보완적인 우선 과제”에 계속 집중하고 있다고 밝혔습니다. 즉, 채굴 및 컴퓨팅 인프라를 위한 비용 경쟁력 있는 전력 자원 확보를 확대하는 한편, “규율 있고 상업적 목적에 기반한 투자”를 통해 핵심 채굴 하드웨어 기술과 비트코인 채굴 역량을 유지하는 것입니다.
프로토(Proto)의 고객 및 비트코인 관련 계약
잭 도르시(Jack Dorsey)가 이끄는 블록(Block)은 2024년 비트코인 채굴 하드웨어 시장에 진출했으며, 2025년에는 모듈형 프로토(Proto) 채굴 장비를 출시했다. 그러나 첫 번째이자 가장 큰 고객으로 알려진 코어 사이언티픽(Core Scientific)은 AI 데이터 센터 사업으로 전환하면서 2026년에 4,200만 달러를 지불하고 잔여 주문을 취소했다. 그럼에도 프로토 하드웨어는 여전히 구매자들에게 공급되고 있다. 비트코인닷컴 뉴스는 지난 10월, 비트코인 채굴 서비스 제공업체인 사즈마이닝(Sazmining)이 개인 투자자들이 프로토 해시보드를 구매할 수 있는 상품을 출시했다고 보도했다. 구매자는 해시보드를 소유하고, 사즈마이닝은 운영 및 유지보수를 담당한다.
한편, 업계 최대 기업인 비트메인(Bitmain) 역시 경기 침체의 타격을 입어 2025년 12월 재고를 소진하기 위해 가격을 인하했다. 하지만 적어도 2024년 12월부터 비트메인은 대규모 채굴업체들이 고정 가격으로 비트코인을 담보로 제공하여 장비 대금을 지불하고, 나중에 해당 BTC를 다시 매입할 수 있는 옵션을 허용해 왔다. 2025년 아메리칸 비트코인(American Bitcoin)과의 3억 1,400만 달러 규모 거래를 포함하여, 공개된 주요 거래 중 일부는 이러한 방식으로 대금이 지급되었다.
비트메인은 또한 2024년 12월부터 미국 내 생산 라인을 운영해 왔으며, 더 큰 규모의 미국 생산 기지 건설 계획을 발표하기도 했다. 비트디어(Bitdeer)는 네바다주에 SEALMINER 조립 시설을 건설 중이며, 마이크로BT(MicroBT)는 이미 미국 내 생산을 시작했다. 마이크로BT 역시 비상장 기업으로, 비트메인과 마찬가지로 매출 실적을 공개하지 않는다. 이 회사는 지속적으로 신제품을 출시하고 있으며, 최신 모델인 M7D는 올해 3월에 첫 선을 보였다.
더 많은 오픈소스
따라서 비트코인 채굴 업계는 여전히 중국 기업인 비트메인(Bitmain)과 마이크로BT(MicroBT)는 물론, 카나안(Canaan), 싱가포르에 본사를 둔 비트디어(Bitdeer), 미국에 본사를 둔 프로토(Proto)가 설계한 칩에 주로 의존하고 있다. 한편, 성장 중인 개인 채굴 시장조차도 대부분 비트메인의 칩을 사용한다.
이들 기업 외에도 ‘256 재단(256 Foundation)’이라는 커뮤니티 주도 이니셔티브가 대안을 마련하기 위해 노력하고 있다. 이 공익 재단은 해시보드, 제어 보드, 펌웨어를 포함한 채굴 스택의 모든 비공개 계층에 대한 오픈소스 대안을 구축하는 것을 사명으로 삼고 있다고 밝혔다. 그러나 채굴 칩을 탑재하는 회로 기판인 해시보드에는 비트메인의 칩이 사용되고 있다. 한편, 프로토는 이 재단에 인텔 채굴 칩 256,000개를 기증했으나, 인텔은 2023년에 해당 칩의 생산을 중단했다.
이 때문에 카나안(Canaan)이 A3197S 채굴 칩용 드라이버를 포함해 자사의 ‘아발론 나노 3S(Avalon Nano 3S)’용 오픈소스 펌웨어를 공개하기로 한 결정은 매우 중요한 의미를 지닙니다. 이번 조치를 통해 카나안은 개발자와 사용자가 별도의 허가 없이도 소프트웨어를 직접 검토하고, 수정하며, 개선할 수 있는 기회를 제공하고 있습니다.
“저희 관점에서 카나안에게는 단점이 전혀 없고, 오직 장점만 있습니다. 오픈 펌웨어는 자신의 기기를 이해하고 직접 관리하고자 하는 개발자, 취미로 채굴하는 사람들, 가정용 채굴자들을 끌어모을 것입니다,”라고 256 재단은 밝히며 다른 채굴 하드웨어 제조사들에게도 같은 조치를 취할 것을 촉구했습니다.
끝이 보이지 않는 일시적인 국면
그렇긴 하지만, 시장에 남아 있는 신규 하드웨어 판매업체가 줄어든 현재 상황은 여전히 일시적인 것일 수 있다. 비트코인 가격이 반등하고 AI 사업 전환이 예상보다 수익성이 낮다는 것이 드러난다면, 채굴은 다시 매력적인 분야가 될 수 있다. 채굴기 수요도 증가할 수 있으며, 이는 제조사 간의 경쟁을 촉발할 가능성이 있다.
카나안(Canaan)은 이미 3분기 1,450만 달러에서 4분기에는 매출이 1,800만~2,200만 달러로 증가할 것으로 전망했으나, 이 중 채굴기 판매로 인한 매출 비중은 구체적으로 밝히지 않았다. 또한 판매업체 수는 줄었지만, 네트워크에서 실제로 가동 중인 장비는 몇 년 전보다 더 다양해졌을 가능성이 높다. 비트디어(Bitdeer)는 현재 주로 자체 칩을 사용하여 채굴하고 있으며, 벨라우라 AI(Velaura AI)도 소규모로 자체 칩을 활용하고 있습니다. 다만 벨라우라 AI는 재고 장비도 판매하고 있습니다. 또한, 지금 비트코인 채굴을 시작하려는 사람들은 AI 분야로 전환하는 채굴자들로부터 중고 채굴기를 구매하는 것을 고려해 볼 수 있습니다. 이는 하드웨어 시장 자체의 다양성을 높이는 것은 아니지만, 적어도 잠재적인 채굴자들에게 더 많은 구매 선택지를 제공해 줍니다. 어느 쪽이든, 이러한 상황이 일시적일 수는 있겠지만, 현재의 시장 과점 구조와 그에 따른 위험이 얼마나 오래 지속될지는 아무도 알 수 없습니다.
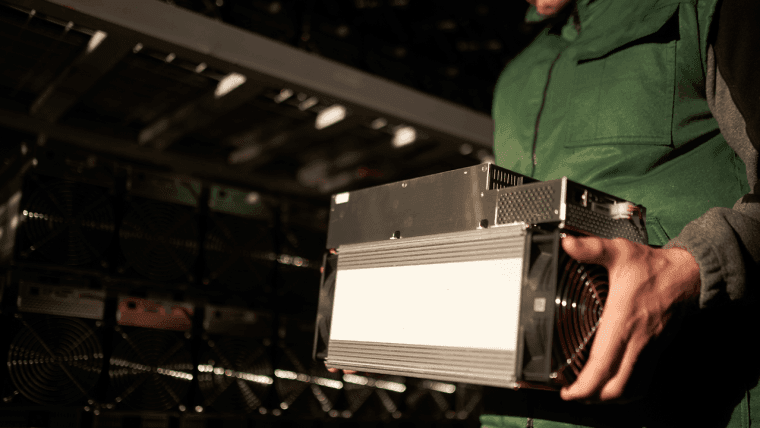
수익성이 악화되고 채굴자들이 점점 더 가혹해지는 현실에 직면함에 따라 비트코인 채굴 난이도가 9.13% 급락했다.
지금 읽기: 난이도 9.13% 급락…비트코인 채굴 한계점 도달

이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.
작성자 소개
작성자Linas KmieliauskasAuthor, manager
리나스 크미엘리아우스카스는 25년 이상의 경력을 보유한 베테랑 뉴스 미디어 전문가입니다.