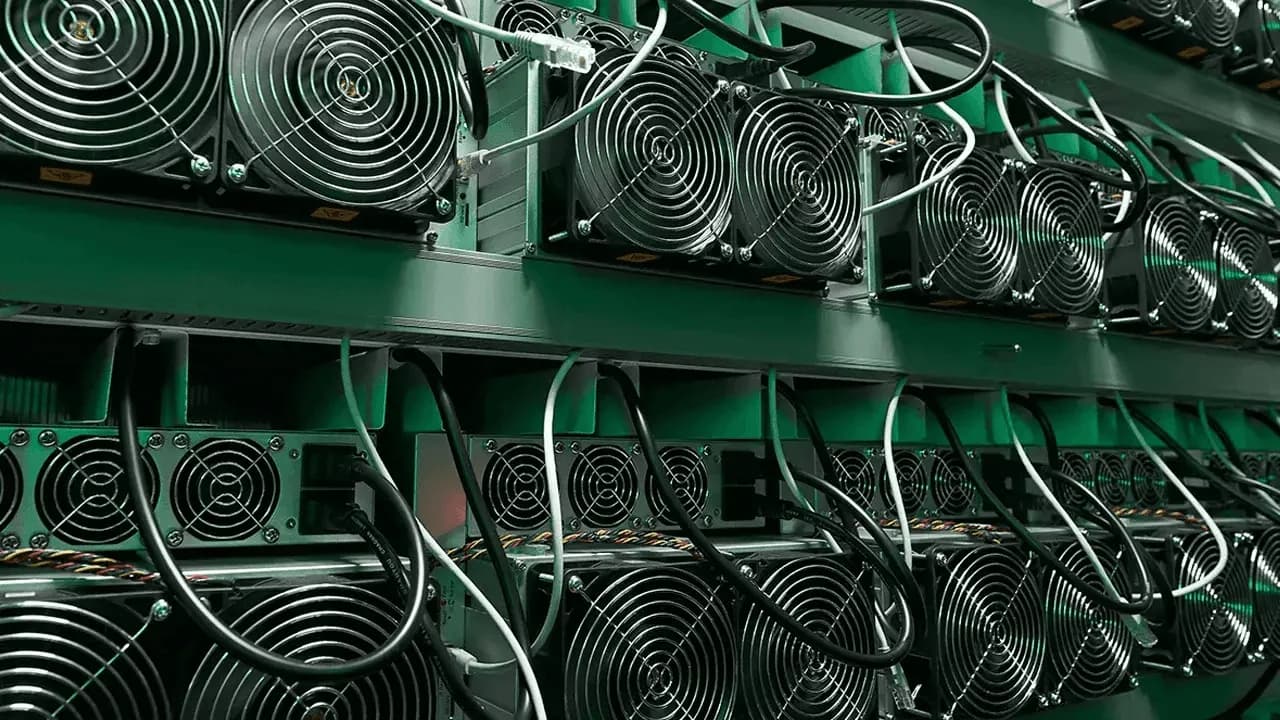
ビットコインのマイニングハードウェア市場でビットメインの支配的地位に挑戦しようとする企業は増えていましたが、ビットコインの回復力に関わるこうした動きは現在、一時停止状態にあるようです。ビットメインの競合他社は外部顧客への販売を停止するか、販売量を大幅に削減しています。
2026年、ビットコイン暴落・AI台頭で採掘用ハードウェア販売業者減少
主なポイント
- 競合メーカーが外部への販売を縮小する中、ビットメインとマイクロBTがビットコインマイニングハードウェア市場を支配しています。
- AI需要の高まりと採掘収益性の低迷を受け、ビットディア、ヴェラウラAI、カナンは事業方針を転換せざるを得なくなりました。
- この集中化が続く限り、中央集権化に伴うリスクも継続します。
マイニングプールへの集中はマイニングの集中化に関して最も頻繁に指摘される懸念事項ですが、ハードウェア市場がより多様化すればビットコインの回復力も高まるでしょう。しかし、現在この事業への参入を検討している企業にとって、新しいマイニングマシンの選択肢は少なくなっています。
例えば、Bitdeerは外部販売を大規模に保留し、保有するマイニングリグのほぼすべてを自社マイニングに充てています。Velaura AI(旧Auradine)はAIチップに注力する方向に転換し、Canaanはエネルギープロジェクトへ軸足を移したため、第3四半期のマイニングリグ販売台数は前年同期比で96%減少しました。 一方、Block傘下のProtoは唯一の主要な名指し買い手を失いました。そのため、現在新しいマイニングリグを探しているマイナーが選べるのは主にBitmainとMicroBTに限られており、中国製以外のハードウェアを求める人々には選択肢が限られています。
マイニング業界の寡占状態
2024年6月に収集された「ケンブリッジ・デジタル・マイニング産業レポート」の最新データによると、ビットメインは市場の82%を占めていました。これに続く2大企業と合わせると、市場シェアの99%以上を支配していました。 このデータは、ビットコインネットワークのハッシュレート(計算能力)の最大48%を占める46社のマイニング企業を対象とした調査に基づいています。

ケンブリッジは、このハードウェア市場を「極めて寡占的」と評価しています。このような高い集中度は、あるメーカーに問題が生じた場合、ネットワーク上のマシンの大部分が影響を受ける可能性があることを意味します。例えば、ビットメインに対する米国の国家安全保障調査の結果は依然として不明です。 ブルームバーグは2025年11月、米国土安全保障省主導の調査が、ビットメインのマイニングマシンが遠隔操作され、スパイ活動や米国の電力網への妨害に利用される可能性がないかを検証していると報じました。ビットメインは、米国の国家安全保障に対するリスクを一切もたらしていないと否定しています。
また、2021年にビットメインから分社化したビットディアは、台湾のTSMCでチップを製造しています。ビットメインもTSMCを利用していると報じられていますが、AI産業の拡大により、同ファウンドリはすでにフル稼働状態にあります。
ビットコインは弱気、AIは強気
ビットコイン採掘ハードウェア市場の多角化に向けた取り組みは、今年停滞しています。採掘による計算能力単位あたりの収益は過去最低水準に落ち込み、大手マイナーがAIデータセンターへと事業転換したことでビットコイン採掘リグへの需要も減少しました。一方で、チップ工場自体もAI業界からの注文に追われる状態となっています。
例えば、いわゆる「ハッシュプライス」(マイナーが1日あたり1単位の計算能力につきどれだけの収益を見込めるか)は6月に過去最低を記録しました。 上場採掘企業全体でも第2四半期はキャッシュベースの損益分岐点を下回る採掘実績となりました。CoinSharesによると、第2四半期のビットコイン1枚あたりの平均キャッシュコストは約75,500ドルであったのに対し、BTCの四半期末価格は58,400ドルで終了しました。
Bitdeerはいつ販売を再開するのか?
一方、チップ工場がAI関連の受注対応に追われる中、BitdeerのCEOであるJihan Wu氏は2026年5月、チップの製造能力が限られていることも一因として、同社はマイニングリグの販売よりも自社のマイニング事業を優先していると述べました。 Bitdeerにとって、希少なチップを自社のマイニング事業に確保し、マイニングから収益を得る方が、マイニングリグを販売するよりも理にかなっています。
「現時点ではビットコイン価格は依然として弱気相場にあり、マイニングリグを販売する場合は非常に低い価格で売らざるを得なくなるでしょう」と、ウー氏は当時の決算説明会で述べていました。
2026年第3四半期、BitdeerのSEALMINER売上高は97%減の30万ドルとなった一方、自社マイニングの平均ハッシュレートは上昇しました。
Bitdeerの米国営業ディレクターであるレオ・リー氏はBitcoin.com Newsに対し、SEALMINERの大規模な外部販売は現在保留中であると述べました。同社は、自社マイニング事業および共同マイニングパートナーシップにおけるマイニングリグの導入を優先しています。
「このアプローチにより資本配分を最適化し、自社開発のマイニング技術からより大きな長期的価値を引き出せると考えています」と李氏は述べ、「市場の状況、生産能力、および当社のより広範な事業上の優先順位に基づき」、外部販売を再開する可能性もあると付け加えました。
同社の米国セールスディレクターは、Bitdeerが稼働中の自社マイニングリグの「圧倒的多数」がSEALMINERを搭載していることを確認した。TSMCは依然として唯一のファウンドリパートナーである。
AIへの転換と売上減少
一方、Auradineは中国のマイニングマシンの代替として米国で設計された主要製品でしたが、3月に社名をVelaura AIに変更し、AIチップ事業に注力し直しました。 最高戦略責任者(CSO)のサンジェイ・グプタ氏は当時、TheEnergyMagに対し、同社は既存の在庫を消化しつつ、売れ残った機器をサードパーティの施設での自社マイニングにますます活用していくと語った。
業界最古参のCanaanについては、第2四半期にはマイニング機販売による収益よりもビットコイン自家マイニングによる収益の方が上回り、ハードウェア販売のさらなる減少を見込んでいました。 第3四半期にはその通りとなりました。製品販売による収益は第2四半期から65%減の480万ドルとなり、マイニング収益も46%減の950万ドルとなりました。これは主に、Canaanが自社マイニングマシンの稼働台数を減らしたためです。同社は、マイニング機器に対する需要の低迷が続いていることや、激しい価格競争をその要因として挙げました。
第3四半期報告書では、カナン会長兼CEOのナンゲン・チャン氏が、同社は引き続き「2つの相互に補完し合う優先事項」に注力していると述べました。その2つとは、マイニングおよびコンピューティングインフラ向けのコスト競争力のある電力資源へのアクセス拡大と、「規律ある、商業的な視点に基づく投資」を通じて中核となるマイニングハードウェア技術とビットコインマイニング能力を維持することでした。
プロトの顧客とビットコイン関連の取引
ジャック・ドーシー氏が率いるBlockは2024年にビットコインマイニングハードウェア市場に参入し、2025年にモジュール式の「Proto」リグを発売しました。しかし、同社にとって最初かつ最大の顧客であったCore Scientificは、AIデータセンター事業への転換に伴い、2026年に4,200万ドルを支払って残りの注文をキャンセルしました。 とはいえ、Protoハードウェアは依然として購入者に届いています。Bitcoin.com Newsは10月、ビットコインマイニングサービスプロバイダーのSazminingが、個人投資家がProtoハッシュボードを購入できるサービスを開始したと報じました。購入者はハッシュボードを所有し、Sazminingが運用と保守を担当します。
一方、業界最大手のビットメインも不況の影響を受け、2025年12月には在庫一掃のため価格を引き下げました。 しかし、少なくとも2024年12月以降、ビットメインは大規模マイナーに対し、固定価格でビットコインを担保として提供することで機器代金を支払うことを認めており、後日そのBTCを買い戻すオプションも設けています。公開されている最大規模の取引の一部は、この方法で支払われており、2025年のアメリカン・ビットコインによる3億1400万ドルの取引もその一つです。
また、ビットメインは2024年12月から米国に生産ラインを保有しており、より大規模な米国拠点の建設計画も発表しています。 ビットディア(Bitdeer)はネバダ州にSEALMINERの組立工場を建設中で、マイクロBT(MicroBT)はすでに米国での製造を開始しています。マイクロBTも非上場企業であり、ビットメインと同様に売上高を公表していません。同社は引き続き新型マシンをリリースしており、最新モデルであるM7Dは今年3月にデビューしました。
オープンソースの拡大
したがって、ビットコインマイニング業界は依然として、中国のBitmainやMicroBT、Canaan、シンガポールを拠点とするBitdeer、そして米国を拠点とするProtoが設計したチップに大きく依存しています。一方、成長を続けるソロマイニング市場でさえ、その大部分がBitmainのチップで稼働しています。
これらの企業以外にも、「256 Foundation」と呼ばれるコミュニティ主導のイニシアチブが代替案の開発に取り組んでいます。この公益団体は、ハッシュボード、制御ボード、ファームウェアなど、マイニングスタックのあらゆるクローズドな層に対してオープンソースの代替案を構築することを使命としています。ただし、同団体のハッシュボード(マイニングチップを搭載する回路基板)にはビットメインのチップが使用されています。 一方、Protoは同財団に25万6,000個のインテル製マイニングチップを寄贈したが、インテルは2023年にこれらのチップの製造を中止した。
だからこそ、カナンが「Avalon Nano 3S」向けのオープンソースファームウェア(A3197Sマイニングチップ用ドライバーを含む)を公開するという決定は、非常に大きな意味を持ちます。この動きにより、カナンは開発者やユーザーに対し、許可を得ることなく自らソフトウェアを検証、修正、改良する能力を提供することになります。
「我々の見解では、カナンにとってここにはデメリットはなく、メリットしかない。オープンなファームウェアは、自分のマシンを理解し、所有したいと考える開発者、愛好家、そして個人マイナーを呼び込むことになる」と256 Foundationは述べ、他のマイニングハードウェアメーカーにも同様の措置を講じるよう促した。
終わりの見えない一時的な局面
とはいえ、市場に残る新規ハードウェア販売業者が減少している現在の状況は、依然として一時的なものに過ぎないかもしれません。ビットコインの価格が上昇し、AIへの事業転換が予想よりも収益性に欠けることが判明すれば、マイニングは再び魅力的になる可能性があります。マイニングリグへの需要も増加し、メーカー間の競争を激化させる可能性もあります。
Canaanはすでに、第3四半期の1,450万ドルから第4四半期には売上高が1,800万~2,200万ドルに増加すると見込んでいると発表しているが、そのうちマイニングリグの販売による割合については明らかにしていない。また、販売業者は減少しているものの、ネットワーク上で実際に稼働している機器は、数年前よりも多様化している可能性が高い。 Bitdeerは現在、主に自社製チップでマイニングを行っており、Velaura AIも小規模ながら同様の取り組みを進めています。後者は在庫機器の販売も手掛けています。さらに、これからビットコインのマイニングを始めようとする人は、AI分野へ事業転換するマイナーから中古のマイニング機器を購入することも検討できます。 これはハードウェア市場そのものの多様化にはつながりませんが、少なくともマイニングを始めようとする人々に、より多くの購入選択肢を提供することにはなります。 いずれにせよ、この状況は一時的なものかもしれませんが、現在の市場の寡占状態とそれに伴うリスクがいつまで続くかは誰にも分かりません。
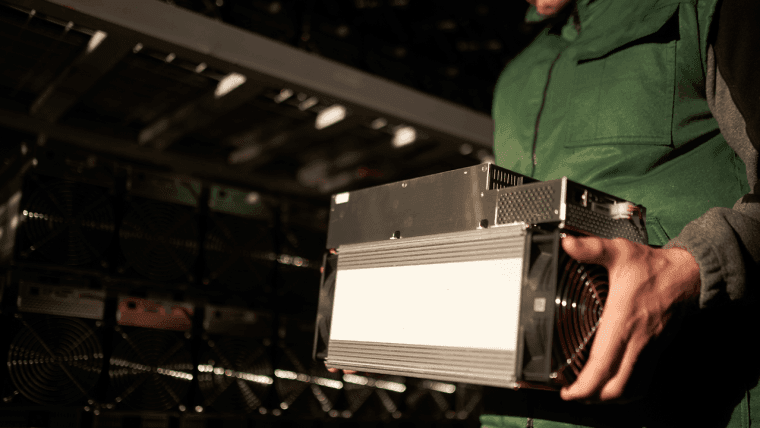
収益性の低下によりマイナーたちがますます厳しい現実に直面する中、ビットコインのマイニング難易度は9.13%急落しました。
今すぐ読む: ビットコイン採掘、難易度9.13%急落で限界点に

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Linas KmieliauskasAuthor, manager
リナス・クミェリアウスカスは、25年以上の経験を持つベテランのニュースメディア専門家です。