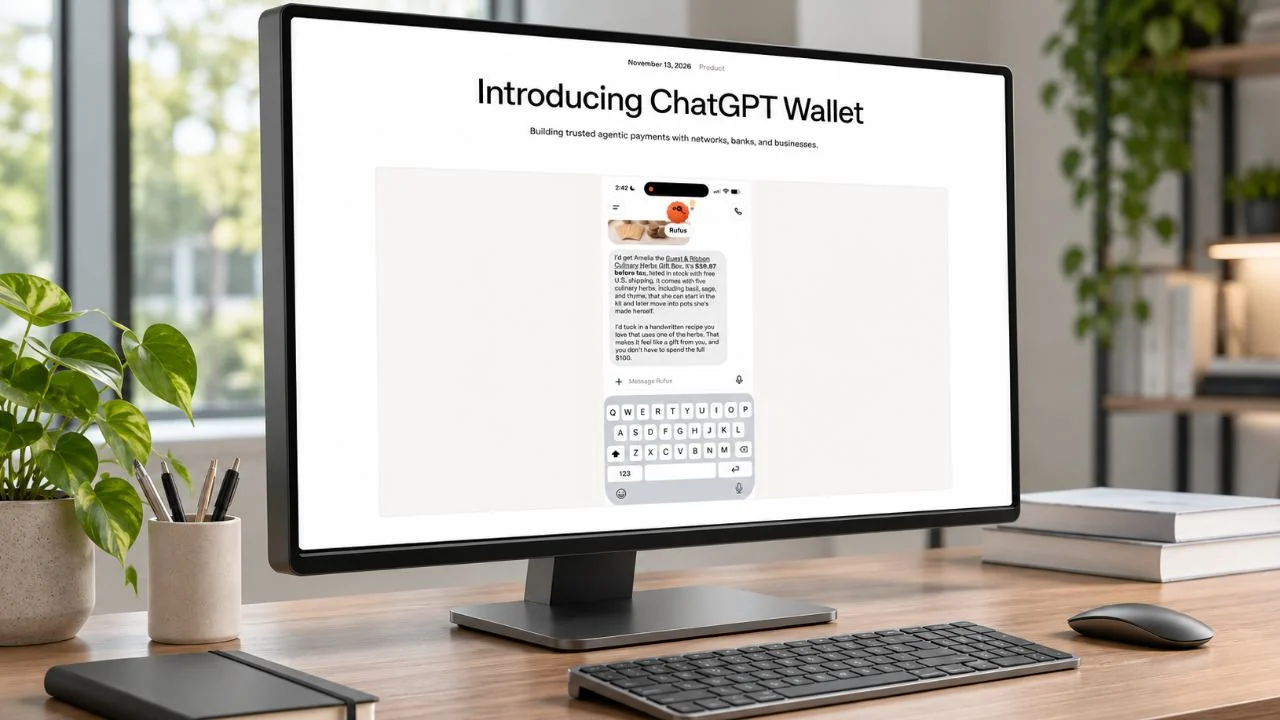
OpenAIは、人工知能(AI)エージェントが顧客の既存の支払いカードを使って購入を完了できるようにする「ChatGPT Wallet」を導入しました。米国での初期展開では、ユーザーが取引を承認する必要があり、実際のカード情報はエージェントや加盟店には開示されません。
OpenAI、Visa・Mastercard・Amex対応のChatGPTウォレットをリリース

共有
主なポイント
- 利用開始は、18歳以上の米国Proプラン加入者からとなります。
- ユーザーは既存のカード特典や対象となる紛争保護措置を引き続き利用できます。
- 加盟店は、ユーザーが承認した条件に基づき定期的な支払いを回収できます。
ChatGPT WalletがAIショッピングとカード決済を連携
OpenAIは11月13日、ChatGPT Walletの提供を開始しました。これにより、ユーザーはエージェントに代わって購入手続きを行わせることが可能になります。OpenAIによると、ChatGPTの週間ユーザー数は12億人に達しており、その多くが商品の調査や選択肢の比較に利用しているとのことです。 同社は次のように述べています:
「アメリカン・エキスプレス、マスターカード、ビザとの提携により開発された『ChatGPT Wallet』は、当初、米国のChatGPT Pro加入者向けに『dots』を通じて利用可能となる予定です。」
「dots」と呼ばれるこれらのパーソナルAIエージェントは、独自のクラウドコンピュータ上で稼働し、プラグインを通じて4,000以上のアプリと連携することで、24時間体制でユーザーに代わってタスクを処理します。ユーザーはChatGPT、Slack、またはTeamsを通じてdotsにアクセスでき、「カスタムルール」機能により、特定のアクションを許可、ブロック、または承認を必須に設定することができます。
エージェントが購入手続きを開始する前に、顧客は商品、合計金額、選択されたカードを確認し、Face IDまたはその他の対応する生体認証を使用して支払いを承認します。 決済ネットワークは、選択されたアカウントに請求を行うために、「決済トークン」と呼ばれる代替のカード認証情報を提供します。この代替情報には、チェックアウトに必要なカード番号、セキュリティコード、有効期限が含まれており、実際のカード情報はエージェントや販売業者には開示されません。
Walletのプライバシー通知によると、OpenAIは購入情報、連絡先情報、デバイス情報を収集し、そのプロバイダーがカード番号全体を収集します。OpenAIはトークン化された認証情報と限定的なカード詳細を受け取ります。同社は、Walletの情報がターゲティング広告のために販売または共有されることはないとしています。
「U.S. Pro」アクセスには決済に関する制限があります
利用資格があるのは、18歳以上で、米国内の請求先住所を持ち、対応する米国発行のアメリカン・エキスプレス、チェース、マスターカード、またはVisaカードを所有する「U.S. Pro」加入者に限られます。 サービス開始時点では、Walletは「dot」でのみ利用可能であり、「Chat」「Work」やスタンドアロンの「Codex」スレッドでは利用できません。Chaseカード保有者は、主たる口座名義人である必要があります。承認されると決済手続きに進むことができ、販売者による確認をもって注文が成立したものとみなされます。定期購入プランの場合、販売者は認証情報を保持し、合意された条件に基づきその後の支払いを回収することができます。 決済の拒否、異議申し立て、または未認識の請求についてはカード発行会社が対応し、キャンセル、返品、および返金については販売者が管理します。Walletの利用規約に基づき、OpenAIは、法的に義務付けられている場合や別途約束されている場合を除き、原則として販売者による返金やカードによるチャージバックの決定や資金提供を行いません。
OpenAIによると、販売者のセキュリティシステムによってエージェントがブロックされたり、正当な購入が拒否される場合があります。同社の「Commerce Partner Playbook」では商品情報、ウェブサイトへのアクセス、決済の互換性などが規定されていますが、価格設定や注文履行の管理権限は各事業者が保持します。 2025年10月、CloudflareはVisa、Mastercard、American Expressとの認証に関する提携を発表し、「Web Bot Auth」を活用してウェブサイトが信頼できるエージェントのトラフィックを識別できるよう支援するとした。
決済ネットワークと暗号資産企業がエージェント向けツールを開発
Mastercardのより広範な取り組みには「Agent Pay」フレームワークが含まれます。同社によると、このフレームワークではエージェントに登録と本人確認が求められる一方、消費者は許可された購入を管理できます。同社の「agentic tokens」は、非接触決済や保存済みカードで既に使用されている技術を拡張したものです。
VisaはReplitへの出資を通じて開発者との連携を推進しました。両社はVisa Intelligent Commerceを開発プラットフォームに統合する作業を進めており、開発者が取引を開始し、支払いを受け取れるアプリケーションやエージェントを構築できるようにすることが目標です。
Moonpayは7月に「PayBox」をリリースし、カスタムコネクタを通じてChatGPTやClaudeと連携させるという別のアプローチを示しました。ユーザーは各取引ごとにパスキーによる承認を要求するか、あらかじめ設定された限度額内でアクションを承認するかを選択できます。
ブロックチェーンベースのシステムも委任された権限に基づくエージェント決済をサポートしており、ソフトウェアがウォレットを管理しサービスの支払いを代行できるようにしています。OpenAIは、ユーザーが支出限度額・カテゴリー・期間を設定することで、将来的にはより包括的な購入の委任をサポートする見込みです。同社が計画しているモデルでは、ユーザーはそれらの制限範囲内で購入を事前に承認できるようになります。
7月10日にAppleが提訴した訴訟では、OpenAIが「あらゆるレベル」でハードウェアの営業秘密を盗用したとして、タン・タン氏とチャン・リウ氏が名指しされています。OpenAIはこれらの主張を否定しています。
今すぐ読む: Apple、OpenAIを「あらゆるレベル」での営業秘密の盗用で提訴:現時点で判明していることは以下の通りです

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Kevin Helms
ケビン・ヘルムズは、ビットコイン、ブロックチェーン規制、そして世界のデジタル資産市場を専門とする暗号資産ジャーナリストです。