Si prevede che i ricavi globali legati alla blockchain registrino un calo su base annua, scendendo a 100 miliardi di dollari nel 2026 dai circa 140 miliardi di dollari del 2025. Nonostante la flessione, il settore della DeFi e della finanza rimane la principale fonte di ricavi, rappresentando circa due terzi del totale, mentre i ricavi delle infrastrutture blockchain sono scesi al livello più basso dal 2020.
Ricavi blockchain -30%, emerge un nuovo motore di crescita
SCRITTO DA

CONDIVIDI
Punti chiave
- La DeFi ha generato 65 miliardi di dollari nel 2026, rappresentando circa i due terzi dei ricavi totali della blockchain.
- Il volume delle azioni tokenizzate di Robinhood Chain ha superato i 13 miliardi di dollari nel terzo trimestre, segnalando una crescente adozione delle RWA.
- I piani di Nasdaq per un trading di 23 ore potrebbero accelerare l’adozione istituzionale della blockchain nel 2027.
La DeFi/finanza domina mentre i ricavi della blockchain calano del 30%
Secondo un nuovo rapporto di 1KX, i ricavi della blockchain sono diminuiti di circa il 30% su base annua, in linea con il prezzo medio del bitcoin. Sebbene si preveda che i ricavi della blockchain raggiungano i 100 miliardi di dollari, essi rimangono al di sotto dei circa 140 miliardi registrati nel 2025. Tuttavia, come nel 2025, le commissioni pagate dagli utenti on-chain e off-chain hanno rappresentato dal 50% al 60% dei ricavi totali, mentre la parte restante proveniva da altre fonti di reddito.
Per il quarto anno consecutivo, la categoria della finanza decentralizzata (DeFi) ha dominato il settore, generando 65 miliardi di dollari di ricavi nel 2026, trainata in gran parte dalle commissioni off-chain. La sua quota di ricavi si attesta ora a due terzi del totale, un aumento significativo rispetto al 52% del 2022, quando i ricavi totali superarono gli 82 miliardi di dollari. All’interno di questa categoria, gli exchange centralizzati e le piattaforme di derivati hanno rappresentato il 42% dei ricavi, seguiti dai proventi delle riserve di stablecoin e dai rendimenti al 29%, dalle commissioni on-chain pagate dagli utenti al 13%, dalle commissioni relative alla gestione patrimoniale e agli ETF al 7% e dai mercati predittivi al 6%.
I ricavi delle infrastrutture blockchain sono scesi a 22 miliardi di dollari, il livello più basso dal 2020. Le commissioni effettive pagate sulle transazioni rappresentano ora meno del 3% di tutti i ricavi della blockchain. I restanti settori hanno totalizzato 12 miliardi di dollari, guidati dalle applicazioni consumer con il 9%.
L’adozione istituzionale sfida il calo generale dei ricavi
Nel frattempo, in controtendenza rispetto al calo generale del mercato, i ricavi legati all’adozione istituzionale e all’uso economico sono cresciuti fino a rappresentare il 30% dei ricavi totali della blockchain — con i ricavi economici che, per la prima volta, hanno superato quelli delle infrastrutture nel terzo trimestre. Solo nella prima metà del 2026, i ricavi derivanti dall’adozione economica sono aumentati di 2,9 miliardi di dollari su base annua.
Questa crescita è stata trainata da un’impennata di 1,6 miliardi di dollari nelle commissioni del settore dei servizi pubblici. Ciò includeva 1,4 miliardi di dollari provenienti dai mercati predittivi, che sono passati da ricavi quasi pari a zero lo scorso anno a una stima di 4 miliardi di dollari quest’anno, e 200 milioni di dollari provenienti da carte di credito, finanza commerciale e altre soluzioni di pagamento. Secondo il Boston Consulting Group, nel 2025 le imprese sono state coinvolte in circa il 60% dei trasferimenti di stablecoin e, sebbene la crescita dell’offerta di stablecoin abbia recentemente subito una battuta d’arresto, i volumi dei pagamenti hanno raggiunto livelli record.
Tra gli ulteriori fattori trainanti figurano 1,1 miliardi di dollari derivanti dall’aumento della tokenizzazione degli asset reali (RWA) e dalle relative commissioni di negoziazione e prestito, nonché un aumento di 250 milioni di dollari nelle commissioni di emissione delle stablecoin e nei proventi delle riserve — che rimangono la singola componente più rilevante delle entrate economiche complessive da quando la Federal Reserve ha iniziato ad aumentare i tassi di interesse nel 2022.
Il trading di RWA registra un’impennata mentre le azioni tokenizzate guadagnano terreno
Il volume di negoziazione degli RWA ha registrato un forte slancio, generando circa 1 miliardo di dollari in commissioni di negoziazione durante la prima metà del 2026, con un tasso medio di commissione pari a 7 punti base. Gli RWA hanno rappresentato il 18% del volume totale dei contratti perpetui nel terzo trimestre, con le azioni tokenizzate che hanno rappresentato il 55% di tale volume — superando l’oro, che era in testa lo scorso anno — mentre i contratti perpetui sul petrolio hanno dominato tra le materie prime. Anche le quotazioni pre-IPO sono emerse come una nuova classe di attività, guidate da SpaceX.
Al Qureshi, CEO e cofondatore di Black Lake Digital Markets, ha attribuito l’impennata dei volumi di negoziazione degli RWA, nonostante il calo dei prezzi delle criptovalute, alle diverse forze economiche che guidano i due mercati. Ha spiegato che l’attività degli RWA è spesso legata alla performance e ai rendimenti delle attività sottostanti, mentre le valutazioni delle criptovalute tendono a riflettere percezioni più ampie del rischio monetario, dell’inflazione e della domanda speculativa.
«I volumi di negoziazione degli RWA sono legati ad attività reali che, in molti casi, sono guidate dal rendimento. I prezzi delle criptovalute sono, infatti, espressione delle opinioni del mercato sul rischio di insolvenza, sull’inflazione e sulla novità. Questa ortogonalità funziona fintanto che la situazione rimane relativamente stabile», ha affermato Qureshi.
Ha paragonato il rapporto tra i mercati degli RWA e le criptovalute a quello tra i titoli del Tesoro statunitense e il dollaro USA, sottolineando che i due possono muoversi in modo indipendente fino a quando cambiamenti significativi nelle condizioni finanziarie non ne determinano la convergenza delle performance.
“Ad esempio, l’ampliamento degli spread sui titoli del Tesoro o l’irripidimento della curva potrebbero indicare una corsa alla valuta, o viceversa”, ha spiegato Qureshi.
Himanshu Sahay, cofondatore e chief revenue officer di Arch Lending, ha affermato che il trading di RWA offre agli investitori un’esposizione a mercati con fattori di determinazione dei prezzi distinti, consentendo alla domanda di rimanere resiliente anche durante le fasi di ribasso del mercato delle criptovalute. Sahay ha aggiunto:
«Il prossimo aspetto da tenere d’occhio è se tale attività si estenderà anche al settore del credito. Quando le persone potranno ottenere prestiti a fronte di questi asset oltre che negoziarli, essi diventeranno molto più utili».
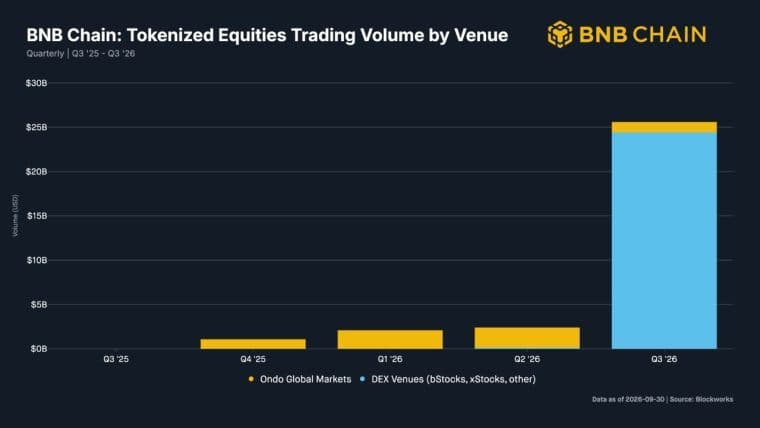
L’adozione degli RWA si è espansa rapidamente di pari passo con i principali cambiamenti di mercato e gli sviluppi normativi. Il volume delle azioni tokenizzate su Robinhood Chain ha superato i 13 miliardi di dollari nel terzo trimestre, con oltre il 70% delle transazioni avvenute mentre le borse statunitensi erano chiuse. Considerando tutte le blockchain, il volume spot ha raggiunto circa 50 miliardi di dollari.
L’adozione istituzionale è destinata a guidare la ripresa dei ricavi nel 2027
Nel frattempo, Collin Sellers, vicepresidente delle soluzioni presso Nuva Labs, ha individuato nell’accesso limitato al capitale e nell’integrazione insufficiente con i mercati finanziari più ampi i principali ostacoli alla crescita del credito tokenizzato. Ha spiegato che, sebbene i portafogli di credito possano essere rappresentati on-chain, spesso rimangono difficili da negoziare, finanziare o utilizzare come garanzia oltre l’investimento iniziale.
Sellers ha sostenuto che una maggiore componibilità, che consenta alle attività tokenizzate di interagire con i mercati del credito e le strategie di investimento, potrebbe ampliare la domanda degli investitori e sbloccare ulteriore liquidità. Tuttavia, per raggiungere questo obiettivo sono necessarie valutazioni affidabili delle attività, informazioni trasparenti sui rischi e controparti disposte a fornire finanziamenti.
Ha sottolineato il ruolo dell’infrastruttura di custodia nell’aiutare gli emittenti e i gestori patrimoniali a strutturare e gestire i prodotti di credito tokenizzati, mentre i marketplace possono mettere in contatto questi asset con gli investitori. In definitiva, Sellers ha sottolineato che una liquidità sostenibile non dipende solo dall’integrazione tecnologica, ma anche dalla capacità di attrarre capitale sufficiente e dalla partecipazione del mercato.
Guardando al 2027, il rapporto prevede che l’adozione da parte degli investitori istituzionali e le applicazioni economiche più ampie guideranno il prossimo ciclo di crescita, compensando il calo delle infrastrutture. Si prevede che i ricavi totali tornino ai livelli massimi precedenti man mano che il trading azionario 24 ore su 24, 7 giorni su 7, la tokenizzazione estesa delle attività ponderate per il rischio (RWA) e i canali di pagamento istituzionali basati su stablecoin passeranno dalla fase di adozione iniziale a quella di integrazione finanziaria mainstream.
Inoltre, con il completamento dei quadri normativi, si prevede che la partecipazione istituzionale rappresenterà una quota dominante dei ricavi totali del mercato.
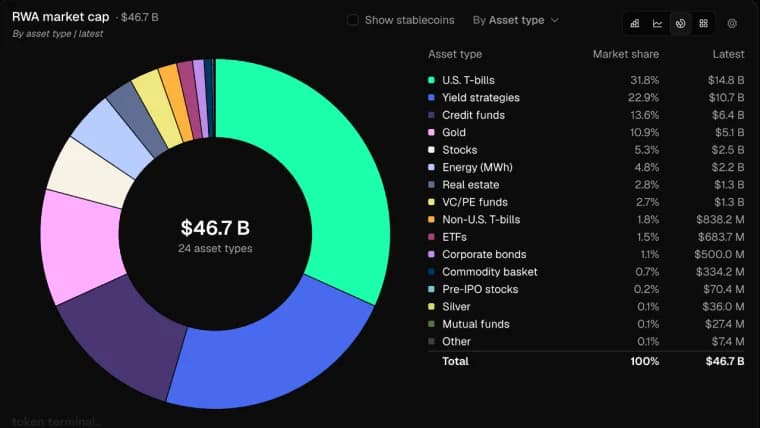
Il mercato degli RWA tokenizzati ha raggiunto i 46,7 miliardi di dollari, registrando un aumento di 17,4 volte in tre anni, con una crescita che ha interessato i fondi di credito, l’oro e le azioni
Leggi ora: Gli RWA tokenizzati raggiungono i 46,7 miliardi di dollari, mentre Ethereum detiene quasi la metà del mercato

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.
Informazioni sull'autore
SCRITTO DATerence ZimwaraAuthor/Writer
Terence Zimwara è un giornalista e autore pluripremiato specializzato nell’intersezione tra macroeconomia africana e finanza digitale.