Pendapatan global dari sektor blockchain diproyeksikan akan mengalami penurunan tahun ke tahun menjadi $100 miliar pada tahun 2026, turun dari sekitar $140 miliar pada tahun 2025. Meskipun terjadi penurunan, sektor DeFi dan keuangan tetap menjadi penyumbang pendapatan utama, menyumbang sekitar dua pertiga dari total pendapatan, sementara pendapatan dari infrastruktur blockchain telah turun ke level terendah sejak tahun 2020.
Pendapatan Blockchain Anjlok 30%, Namun Muncul Mesin Pertumbuhan Baru
DITULIS OLEH

BAGIKAN
Poin-Poin Utama
- DeFi menghasilkan $65 miliar pada tahun 2026, menyumbang sekitar dua pertiga dari total pendapatan blockchain.
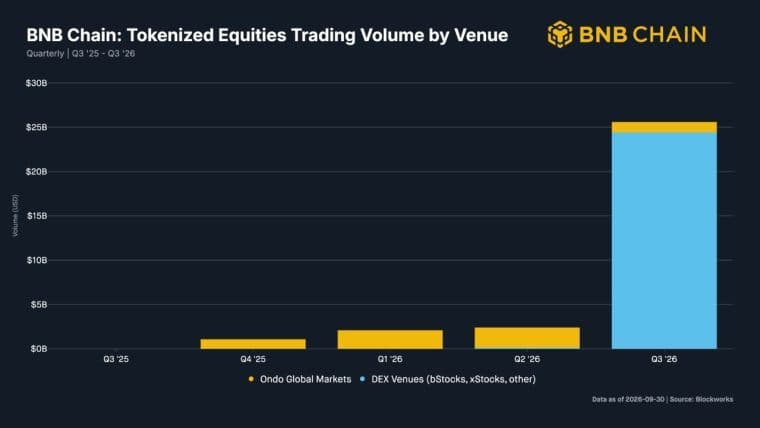
- Volume saham yang ditokenisasi di Robinhood Chain mencapai lebih dari $13 miliar pada kuartal ketiga, menandakan meningkatnya adopsi RWA.
- Rencana perdagangan 23 jam Nasdaq berpotensi mempercepat adopsi blockchain oleh institusi pada tahun 2027.
DeFi/Keuangan Mendominasi Saat Pendapatan Blockchain Turun 30%
Pendapatan blockchain turun sekitar 30% dari tahun ke tahun, sejalan dengan harga rata-rata bitcoin, menurut laporan terbaru dari 1KX. Meskipun pendapatan blockchain diproyeksikan mencapai $100 miliar, angka tersebut masih jauh dari sekitar $140 miliar yang tercatat pada tahun 2025. Namun, seperti pada tahun 2025, biaya yang dibayarkan pengguna baik on-chain maupun off-chain menyumbang 50% hingga 60% dari total pendapatan, sedangkan sisanya berasal dari pendapatan lain-lain.
Untuk tahun keempat berturut-turut, kategori keuangan terdesentralisasi (DeFi)/Keuangan mendominasi, menghasilkan pendapatan sebesar $65 miliar pada tahun 2026, yang sebagian besar didorong oleh biaya off-chain. Pangsa pendapatannya kini mencapai dua pertiga dari total, sebuah lonjakan signifikan dari 52% pada tahun 2022, ketika total pendapatan mencapai lebih dari $82 miliar. Dalam kategori ini, bursa terpusat dan platform derivatif menyumbang 42% dari pendapatan, diikuti oleh pendapatan cadangan stablecoin dan imbal hasil sebesar 29%, biaya on-chain yang dibayarkan pengguna sebesar 13%, biaya pengelolaan aset dan terkait ETF sebesar 7%, serta pasar prediksi sebesar 6%.
Pendapatan infrastruktur blockchain turun menjadi $22 miliar, level terendah sejak 2020. Biaya transaksi aktual yang dibayarkan kini mewakili kurang dari 3% dari seluruh pendapatan blockchain. Sektor-sektor lainnya menyumbang $12 miliar, dipimpin oleh aplikasi konsumen sebesar 9%.
Adopsi Institusional Menentang Tren Penurunan Pendapatan Secara Luas
Sementara itu, bertentangan dengan penurunan pasar secara luas, pendapatan yang terkait dengan adopsi institusional dan penggunaan ekonomi tumbuh hingga mewakili 30% dari total pendapatan blockchain—dengan pendapatan ekonomi melampaui pendapatan infrastruktur pada kuartal ketiga untuk pertama kalinya. Pada paruh pertama tahun 2026 saja, pendapatan dari adopsi ekonomi naik sebesar $2,9 miliar dibandingkan tahun sebelumnya.
Pertumbuhan ini didorong oleh lonjakan biaya di sektor utilitas sebesar $1,6 miliar. Angka ini mencakup $1,4 miliar dari pasar prediksi, yang berkembang dari pendapatan hampir nol tahun lalu menjadi sekitar $4 miliar tahun ini, serta $200 juta dari kartu kredit, pembiayaan perdagangan, dan solusi pembayaran lainnya. Menurut Boston Consulting Group, perusahaan-perusahaan terlibat dalam sekitar 60% transfer stablecoin pada tahun 2025, dan meskipun pertumbuhan pasokan stablecoin baru-baru ini terhenti, volume pembayaran mencapai rekor tertinggi sepanjang masa.
Pendorong tambahan termasuk $1,1 miliar dari peningkatan tokenisasi aset dunia nyata (RWA) serta biaya perdagangan dan pinjaman terkait, serta kenaikan $250 juta dalam biaya penerbitan stablecoin dan pendapatan cadangan—yang tetap menjadi komponen tunggal terbesar dari pendapatan ekonomi secara luas sejak Federal Reserve mulai menaikkan suku bunga pada tahun 2022.
Perdagangan RWA Melonjak Seiring Meningkatnya Popularitas Saham yang Ditokenisasi
Volume perdagangan RWA mengalami momentum yang meluas, menghasilkan perkiraan $1 miliar dalam bentuk biaya perdagangan selama paruh pertama tahun 2026 dengan tingkat biaya rata-rata sebesar 7 basis poin. RWA menyumbang 18% dari seluruh volume kontrak abadi pada kuartal ketiga, dengan saham yang ditokenisasi mewakili 55% dari volume kontrak abadi—mengungguli emas, yang memimpin tahun lalu—sementara kontrak abadi minyak memimpin di antara komoditas. Pencatatan pra-IPO juga muncul sebagai kelas aset baru, dipimpin oleh SpaceX.
Al Qureshi, CEO dan salah satu pendiri Black Lake Digital Markets, mengaitkan lonjakan volume perdagangan RWA meskipun harga kripto menurun dengan kekuatan ekonomi yang berbeda yang menggerakkan kedua pasar tersebut. Ia menjelaskan bahwa aktivitas RWA sering kali terkait dengan kinerja dan imbal hasil aset dasar, sementara valuasi kripto cenderung mencerminkan persepsi yang lebih luas mengenai risiko moneter, inflasi, dan permintaan spekulatif.
“Volume perdagangan RWA terkait dengan aset riil yang, dalam banyak kasus, didorong oleh imbal hasil. Harga mata uang kripto, pada kenyataannya, merupakan ekspresi pandangan pasar terhadap risiko gagal bayar, inflasi, dan faktor kebaruan. Ortogonalitas ini berlaku selama kondisi relatif stabil,” kata Qureshi.
Ia membandingkan hubungan antara pasar RWA dan mata uang kripto dengan hubungan antara Surat Utang Negara AS (Treasuries) dan dolar AS, sambil mencatat bahwa keduanya dapat bergerak secara independen hingga perubahan signifikan dalam kondisi keuangan menyebabkan kinerja keduanya konvergen.
“Misalnya, pelebaran spread pada obligasi pemerintah AS atau kurva imbal hasil yang semakin curam dapat menandakan terjadinya panic selling pada mata uang kripto, atau sebaliknya,” jelas Qureshi.
Himanshu Sahay, salah satu pendiri dan kepala bagian pendapatan di Arch Lending, mengatakan bahwa perdagangan RWA memberikan eksposur kepada investor ke pasar dengan pendorong harga yang berbeda, sehingga permintaan tetap tangguh bahkan selama pasar kripto mengalami penurunan. Sahay menambahkan:
“Hal berikutnya yang perlu diperhatikan adalah apakah aktivitas tersebut akan merambah ke sektor pinjaman. Ketika orang dapat meminjam dengan jaminan aset-aset ini sekaligus memperdagangkannya, aset-aset tersebut menjadi jauh lebih bermanfaat.”
Adopsi RWA berkembang pesat seiring dengan pergeseran pasar utama dan perkembangan regulasi. Volume saham yang ditokenisasi di Robinhood Chain melampaui $13 miliar pada kuartal ketiga, dengan lebih dari 70% terjadi saat bursa saham AS tutup. Di seluruh blockchain, volume spot mencapai sekitar $50 miliar.
Adopsi Institusional Diprediksi Mendorong Pemulihan Pendapatan pada 2027
Sementara itu, Collin Sellers, wakil presiden bidang solusi di Nuva Labs, mengidentifikasi keterbatasan akses terhadap modal dan integrasi yang belum memadai dengan pasar keuangan yang lebih luas sebagai hambatan utama bagi pertumbuhan kredit yang ditokenisasi. Ia menjelaskan bahwa meskipun portofolio kredit dapat direpresentasikan di blockchain, portofolio tersebut seringkali tetap sulit untuk diperdagangkan, dibiayai, atau digunakan sebagai jaminan di luar investasi awal.
Sellers berpendapat bahwa komposabilitas yang lebih besar, yang memungkinkan aset yang ditokenisasi berinteraksi dengan pasar pinjaman dan strategi investasi, dapat memperluas permintaan investor dan membuka likuiditas tambahan. Namun, untuk mencapai hal ini diperlukan penilaian aset yang andal, informasi risiko yang transparan, serta rekanan yang bersedia memberikan pembiayaan.
Ia menyoroti peran infrastruktur vault dalam membantu penerbit dan manajer aset menyusun serta mengelola produk kredit yang ditokenisasi, sementara pasar dapat menghubungkan aset-aset ini dengan investor. Pada akhirnya, Sellers menekankan bahwa likuiditas yang berkelanjutan tidak hanya bergantung pada integrasi teknologi, tetapi juga pada kemampuan menarik modal yang cukup dan partisipasi pasar.
Menjelang tahun 2027, laporan tersebut memproyeksikan bahwa adopsi institusional dan aplikasi ekonomi yang lebih luas akan mendorong siklus pertumbuhan berikutnya, sehingga mengimbangi penurunan infrastruktur. Total pendapatan diproyeksikan akan pulih kembali ke level tertinggi sebelumnya seiring dengan perdagangan ekuitas 24/7, perluasan tokenisasi RWA, dan jalur pembayaran stablecoin institusional yang beralih dari tahap adopsi awal ke integrasi keuangan arus utama.
Selain itu, seiring dengan disempurnakannya kerangka regulasi, partisipasi institusional diperkirakan akan menyumbang porsi dominan dari total pendapatan pasar.
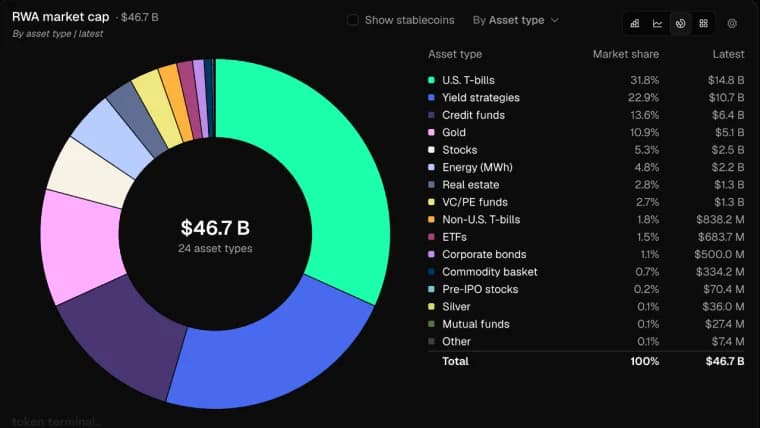
Pasar aset riil yang ditokenisasi (RWA) telah berkembang menjadi $46,7 miliar, naik 17,4 kali lipat dalam 3 tahun, dengan pertumbuhan yang merata di berbagai sektor seperti dana kredit, emas, dan saham
Baca sekarang: Nilai Aset Riil yang Ditokenisasi (RWAs) Mencapai $46,7 Miliar, Sementara Ethereum Menguasai Hampir Setengah Pasar

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.
Tentang penulis
DITULIS OLEHTerence ZimwaraAuthor/Writer
Terence Zimwara adalah jurnalis dan penulis peraih penghargaan yang mengkhususkan diri pada persimpangan antara makroekonomi Afrika dan keuangan digital.