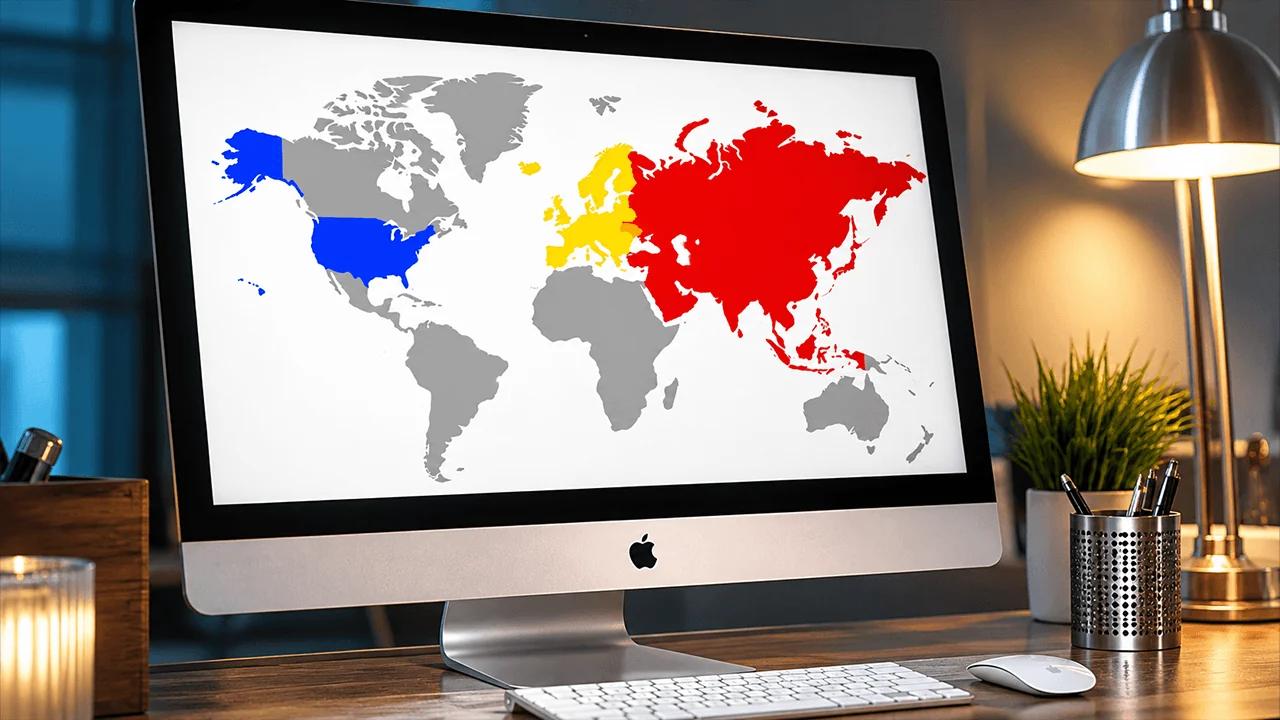
Web3 में सबसे बड़ी प्रतिस्पर्धा लंबे समय से व्यक्तिगत एक्सचेंजों या ब्लॉकचेन के बीच की प्रतिद्वंदिता से आगे बढ़ चुकी है। अब हम जो देख रहे हैं वह अधिकारक्षेत्रों के बीच की प्रतिस्पर्धा है। जो देश उद्योग को सर्वोत्तम परिस्थितियाँ प्रदान करने में सफल होंगे, वे न केवल नए कर राजस्व उत्पन्न करेंगे, बल्कि पूंजी, प्रौद्योगिकी और प्रतिभा को भी आकर्षित करेंगे — और भविष्य की वित्तीय दुनिया के नियमों को आकार देने की शक्ति प्राप्त करेंगे। तो, कौन सा नियामक मॉडल सबसे अधिक प्रतिस्पर्धी दिखता है?
ईयू, एशिया, या यूएस: क्रिप्टो व्यवसाय के लिए नियामक दौड़ कौन जीतेगा?
लेखक

शेयर
निम्नलिखित विचार-संपादकीय व्हाइटबिट ग्रुप के संस्थापक और अध्यक्ष, वोल्odymyr नोसोव द्वारा लिखा गया था।
यूरोप: पहले कदम का लाभ
यूरोप ने वह किया है जो अभी तक किसी अन्य प्रमुख बाजार ने करने की हिम्मत नहीं की है। यह खंडित नियमों को एक एकल नियामक ढांचे – क्रिप्टो-एसेट्स में बाज़ार (MiCA) – के तहत लाने वाला पहला था। एक साथ 27 देशों के लिए एकीकृत कानूनी संरचना बनाना अभूतपूर्व है, और यहीं पर MiCA का मुख्य लाभ निहित है — तथाकथित "ईयू पासपोर्टिंग" में। क्रिप्टो कंपनियाँ एक ईयू देश में लाइसेंस प्राप्त करती हैं और स्वचालित रूप से सभी यूरोपीय देशों तक पहुँच प्राप्त कर लेती हैं।
यह ढांचा कॉर्पोरेट गवर्नेंस, ग्राहक संरक्षण, संपत्ति कस्टडी, परिचालन लचीलापन, प्रकटीकरण और अन्य मौलिक पहलुओं के लिए नियम स्थापित करता है। यह दृष्टिकोण व्यवसायों को अधिक आत्मविश्वास के साथ आने वाले वर्षों के लिए रणनीतिक निवेश की योजना बनाने की अनुमति देता है।
एक स्पष्ट नियामक ढांचे का उदय संस्थागत खिलाड़ियों के लिए भी महत्वपूर्ण है। आखिरकार, प्रमुख बैंकों, परिसंपत्ति प्रबंधकों, या फिनटेक दिग्गजों के लिए Web3 बुनियादी ढांचे को एकीकृत करना बहुत आसान हो जाता है जब उनका काउंटरपार्टी पारदर्शी नियमों के तहत काम करता है।
क्या MiCA के कोई नुकसान हैं? बेशक, और पहला है नियामक अनुपालन की उच्च लागत। एक क्रिप्टो प्लेटफॉर्म के संस्थापक के रूप में जिसने इस प्रक्रिया से गुजर है, मैं firsthand कह सकता हूं कि MiCA के लिए तैयारी करने में महत्वपूर्ण निवेश की आवश्यकता होती है। यह सिर्फ कानूनी औपचारिकताओं के बारे में नहीं है। एक कंपनी को एक पूरी तरह से विनियमित प्लेटफ़ॉर्म बनाना होगा: बुनियादी ढांचे, संगठनात्मक और वित्तीय आवश्यकताओं का एक व्यापक सेट पूरा करना होगा; एक टीम तैयार करनी होगी; उपयुक्त सेवा प्रदाताओं को शामिल करना होगा; और साइबर सुरक्षा और परिचालन लचीलेपन के आवश्यक स्तर को सुनिश्चित करना होगा, जिसमें DORA आवश्यकताओं का अनुपालन भी शामिल है।
यह प्रवेश बाधा बाज़ार की संरचना को बदल रही है। बड़ी कंपनियाँ इन लागतों को वहन करने के लिए बेहतर स्थिति में हैं, जबकि छोटे खिलाड़ियों को भागीदारों की तलाश करनी होगी, विलय पर विचार करना होगा, या यूरोपीय संघ में काम करने की अपनी योजनाओं पर पुनर्विचार करना होगा।
दूसरी चुनौती तथाकथित "नियामक फोरम शॉपिंग" है। लाइसेंस व्यक्तिगत देशों के राष्ट्रीय नियामकों द्वारा जारी किए जाते हैं लेकिन पूरे यूरोप में मान्य होते हैं।
निरীक्षण प्रथाओं में अंतर कुछ खिलाड़ियों को कम सख्त दृष्टिकोण वाले अधिकार क्षेत्रों की तलाश करने के लिए प्रोत्साहित कर सकता है। इसीलिए ब्रुसेल्स पहले से ही बड़े सीमा-पार क्रिप्टो समूहों की निगरानी में ईएसएमए (यूरोपीय प्रतिभूति और बाजार प्राधिकरण) की प्रत्यक्ष भूमिका को मजबूत करने के तरीकों पर चर्चा कर रहा है।
और अंत में, गति का कारक है। यूरोपीय संघ में उच्च नियामक मानक उपभोक्ताओं की रक्षा करते हैं और बाजार में विश्वास को मजबूत करते हैं। साथ ही, एक जटिल नियामक संरचना यूरोप को धीमा कर सकती है, ठीक उसी समय जब अमेरिका और एशिया गति पकड़ रहे हैं।
अमेरिका: सबसे बड़ा पूंजी बाजार और नियामक उतार-चढ़ाव
कोई भी क्षेत्राधिकार अपनी वित्तीय प्रणाली के पैमाने, विशेष रूप से संस्थागत धन और उद्यम पूंजी के حجم, साथ ही अपने बाजार बुनियादी ढांचे की मजबूती के मामले में अमेरिका की प्रतिस्पर्धा नहीं कर सकता। वॉल स्ट्रीट, दुनिया के सबसे बड़े हेज फंड, प्रौद्योगिकी दिग्गज, और डॉलर की वैश्विक भूमिका पहले से ही उसी पारिस्थितिकी तंत्र का हिस्सा हैं।
ऐतिहासिक रूप से, संघीय एजेंसियों और व्यक्तिगत राज्यों के बीच नियामक प्राधिकरण का खंडित होना अमेरिका की मुख्य कमजोरी रही है। और यह अमेरिकी प्रणाली का सबसे बड़ा विरोधाभास है। जिस देश में सबसे बड़े पैमाने पर पूंजी आकर्षित होती है, उसने अभी तक अपने क्रिप्टो बाजार के लिए एक एकल, स्पष्ट ढांचा नहीं बनाया है।
परिणामस्वरूप, अमेरिका में क्रिप्टो व्यवसाय वर्तमान में एक साथ कई नियामक परतों में काम करने के लिए मजबूर हैं। एक्सचेंज एक साथ संघीय मनी लॉन्ड्रिंग विरोधी आवश्यकताओं के अधीन हो सकते हैं, जिन राज्यों में वे काम करते हैं वहां उन्हें अलग-अलग मनी ट्रांसमीटर लाइसेंस की आवश्यकता होती है, और अपनी संपत्ति और उत्पादों के आधार पर, उन्हें प्रतिभूतियों के लिए एसईसी (SEC) आवश्यकताओं और कमोडिटी डेरिवेटिव्स और कुछ डिजिटल उत्पादों के लिए सीएफटीसी (CFTC) आवश्यकताओं का भी पालन करना पड़ता है। नतीजतन, कानूनी और अनुपालन लागतें बहुत अधिक हैं, जबकि कर रिपोर्टिंग के लिए भी पर्याप्त संसाधनों की आवश्यकता होती है।
बेशक, अमेरिका बाज़ार संरचना कानून को सरल बनाना चाहता है और कुछ समय से इसे अंतिम रूप देने की कोशिश कर रहा है। लेकिन क्लैरिटी एक्ट (CLARITY Act), जिसका उद्देश्य नियामकों के बीच जिम्मेदारियों को निश्चित रूप से विभाजित करना है, लगभग छह महीने से सीनेट में पड़ा हुआ है। बैंकों और क्रिप्टो कंपनियों के बीच हितों के टकराव, साथ ही राजनीतिक लॉबिंग के कारण अंतिम मतदान एक बार फिर से स्थगित कर दिया गया है, जिस पर इंडस्ट्री ने फाइनेंशियल टाइम्स के अनुसार पहले ही 225 मिलियन डॉलर से अधिक खर्च कर दिए हैं।
फिर भी, अमेरिकी नियामक माहौल में सकारात्मक बदलाव भी हुए हैं। विशेष रूप से, पिछले साल स्टेबलकॉइन अधिनियम (GENIUS अधिनियम) पारित किया गया था, जिसने स्टेबलकॉइन ट्रेडिंग को राष्ट्रीय वित्तीय रणनीति के स्तर पर ला दिया। विनियामक विकास पर जेपी मॉर्गन, ब्लैकरॉक और नैस्डैक जैसे वित्तीय दिग्गजों की ओर से ब्लॉकचेन और टोकनाइज़ेशन में सक्रिय रुचि और निवेश का भी काफी प्रभाव पड़ा है। वॉल स्ट्रीट पर वेब3 की धारणा भी बदल गई है: आज, यह अब एक अलग उद्योग नहीं है, बल्कि पूरी वित्तीय प्रणाली में एक तकनीकी परत है।
यही कानूनी अनिश्चितता है जो कई क्रिप्टो कंपनियों को अमेरिकी बाजार में प्रवेश करने से रोकती है। और जबकि स्पॉट ईटीएफ के माध्यम से संस्थागत पूंजी का प्रवाह जारी है, अमेरिकी बाजार में शून्य से एक नया क्रिप्टो प्रोजेक्ट शुरू करना अभी भी पतले बर्फ पर चलने जैसा महसूस होता है।
एशिया और मध्य पूर्व: प्रौद्योगिकी केंद्रों के बीच दौड़
वर्तमान में कोई एकल "एशियाई शासन" नहीं है। लेकिन व्यक्तिगत क्षेत्राधिकार गतिशील वित्तीय केंद्र बना रहे हैं और वैश्विक Web3 पूंजी को आकर्षित करने के लिए तेजी से विकसित हो रहे हैं।
उदाहरण के लिए, सिंगापुर ने नियामक गुणवत्ता और उच्च स्तर के संस्थागत विश्वास पर ध्यान केंद्रित किया है। इसके स्थानीय नियामक, MAS, जो देश का केंद्रीय बैंक भी है, ने डिजिटल भुगतान टोकन (DPTs) के लिए एक स्पष्ट, यद्यपि सख्त, नियामक प्रणाली बनाई है, जिसमें अनुपालन और प्रौद्योगिकी जोखिम प्रबंधन के लिए उच्च आवश्यकताएं हैं। साथ ही, यह क्षेत्राधिकार 17% की प्रतिस्पर्धी कॉर्पोरेट कर दर प्रदान करता है। अपने उन्नत वित्तीय बुनियादी ढांचे के साथ मिलकर, यह सिंगापुर को क्रिप्टो कंपनियों के क्षेत्रीय मुख्यालय, बी2बी बुनियादी ढांचे और डिजिटल संपत्ति कस्टडी सेवाओं के लिए सबसे आकर्षक एशियाई केंद्रों में से एक बनाता है।
नज़दीक, हांगकांग सक्रिय रूप से अपनी स्थिति वापस हासिल कर रहा है। SFC की व्यापक लाइसेंसिंग व्यवस्था और नए स्टेबलकॉइन कानून के माध्यम से, यह एक विनियमित डिजिटल संपत्ति पारिस्थितिकी तंत्र का निर्माण कर रहा है और चीन तथा वैश्विक बाजारों के बीच एक वित्तीय पुल के रूप में अपनी पारंपरिक भूमिका को मजबूत कर रहा है। प्रतिस्पर्धी कराधान एक अतिरिक्त लाभ बना हुआ है: निगमों के लिए, आकलन योग्य लाभ के पहले HK$2 मिलियन (लगभग $255,000) पर कर दर 8.25% हो सकती है, जबकि इस सीमा से ऊपर के लाभों पर 16.5% की दर से कर लगाया जाता है। हालांकि, मुख्यभूमि चीन के संबंध में हांगकांग की अनूठी स्थिति को नजरअंदाज नहीं किया जाना चाहिए, क्योंकि यह अधिकार क्षेत्र में भू-राजनीतिक अनिश्चितता का एक तत्व जोड़ती है।
ध्यान देने योग्य तीसरा एशियाई क्रिप्टो हब मध्य पूर्व में दुबई है। अब लगातार पांचवें वर्ष, यह दुनिया के पहले स्वतंत्र नियामक, VARA का घर रहा है। आवश्यकताओं के एकल सार्वभौमिक सेट के बजाय, दुबई ने एक ऐसा मॉडल चुना है जिसमें नियम गतिविधि के विशिष्ट प्रकारों के लिए तैयार किए गए हैं — एक्सचेंज ट्रेडिंग और कस्टडी सेवाओं से लेकर उधार, संपत्ति प्रबंधन और स्टेकिंग तक। इसका मतलब यह नहीं है कि विनियमन कमजोर है। इसके विपरीत, अनुपालन, प्रौद्योगिकी और जोखिम प्रबंधन के लिए आवश्यकताएँ उच्च बनी हुई हैं, लेकिन नियामक संरचना स्वयं क्रिप्टो व्यवसायों की विशिष्ट प्रकृति के लिए कहीं बेहतर अनुकूलित है।
दुबई का एक और फायदा इसका अनुकूल कर वातावरण है। यूएई में कोई संघीय व्यक्तिगत आयकर नहीं है, जबकि प्रतिस्पर्धी कॉर्पोरेट कराधान इस क्षेत्राधिकार को क्रिप्टो कंपनियों, उद्यमियों, निवेशकों और प्रौद्योगिकी प्रतिभा के लिए विशेष रूप से आकर्षक बनाता है।
एशिया और मध्य पूर्व बाजार को वह प्रदान करते हैं जो पश्चिम में वर्तमान में नहीं है — निर्णय लेने में गति और व्यावसायिक वास्तविकताओं के अनुकूल होने की नियामकों की इच्छा। साथ ही, इन गतिशील केंद्रों का एक नुकसान है: खंडित होना। वे अलग-अलग नियामक "द्वीप" हैं, जिसका अर्थ है कि पूरे एशिया में विस्तार के लिए स्थानीय लाइसेंसों का एक संग्रह तैयार करने की आवश्यकता होती है।
व्यवसायों को लाभ के लिए कहाँ देखना चाहिए?
यह संभावना नहीं है कि नियामक हर प्रकार के व्यवसाय के लिए सार्वभौमिक नियम बना पाएंगे।
खुदरा बाजार पर केंद्रित एक बड़े क्रिप्टो एक्सचेंज के लिए, ईयू वर्तमान में सबसे मजबूत मॉडलों में से एक प्रदान करता है। हालांकि MiCA अनुपालन में महत्वपूर्ण निवेश की मांग करता है, यह 27 समृद्ध बाजारों तक पहुंच प्रदान करता है।
संस्थागत व्यवसायों के लिए, अमेरिका स्वाभाविक रूप से अपने विशाल पूंजी आधार और पारंपरिक वित्त में क्रिप्टो के सक्रिय एकीकरण के कारण सबसे बड़ी क्षमता प्रदान करता है। यदि लक्ष्य एशिया में एक संस्थागत आधार स्थापित करना है, तो विनियामक पूर्वानुमान और एक मजबूत बैंकिंग बुनियादी ढांचे के कारण सिंगापुर अपनी ही लीग में है।
यह स्पष्ट है कि सबसे उदार नियमों की तलाश का युग समाप्त हो गया है — अब यह दौड़ नियामक गुणवत्ता के बारे में है। मेरी राय में, जो क्षेत्राधिकार जीतेंगे वे वे होंगे जो व्यवसायों को पूंजी और पूर्वानुमान तक पहुंच प्रदान करते हैं, उपभोक्ताओं की रक्षा करते हैं, लेकिन नवाचार को दबाते नहीं हैं।
जैसे-जैसे बिटकॉइन व्यापारी एक के बाद एक निर्धारित कार्यक्रमों के लिए तैयार हो रहे हैं, आंकड़े बताते हैं कि जब तक आप एक मिनट के BTC चार्ट पर ट्रेडिंग नहीं करते, चिंता करने की कोई खास बात नहीं है।
अभी पढ़ें: बिटकॉइन अस्थिरता कैलेंडर: कौन सी तारीखें अहम, कौन सी मिथक

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकVolodymyr Nosov
वोलोडिमिर नोसोव व्हाइटबिट ग्रुप के संस्थापक और अध्यक्ष हैं—यह एक वैश्विक ब्लॉकचेन इकोसिस्टम है जो 3.5 करोड़ से अधिक उपयोगकर्ताओं को सेवाएँ प्रदान करता है।