वैश्विक ब्लॉकचेन राजस्व के 2025 के लगभग 140 अरब डॉलर से घटकर 2026 में 100 अरब डॉलर होने का अनुमान है। इस गिरावट के बावजूद, DeFi और वित्त क्षेत्र कुल राजस्व का लगभग दो-तिहाई हिस्सा लेकर प्रमुख राजस्व उत्पन्न करने वाला बना हुआ है, जबकि ब्लॉकचेन बुनियादी ढांचे का राजस्व 2020 के बाद अपने सबसे निचले स्तर पर आ गया है।
ब्लॉकचेन राजस्व में 30% की गिरावट, लेकिन एक नया विकास इंजन उभर रहा है
लेखक

शेयर
मुख्य निष्कर्ष
- डीआईएफआई ने 2026 में 65 अरब डॉलर उत्पन्न किए, जो कुल ब्लॉकचेन राजस्व का लगभग दो-तिहाई हिस्सा है।
- तीसरी तिमाही में रॉबिनहुड चेन का टोकनाइज्ड स्टॉक वॉल्यूम 13 अरब डॉलर से अधिक हो गया, जो बढ़ते RWA अपनाने का संकेत देता है।
- नैस्डैक की 23-घंटे की ट्रेडिंग योजनाएं 2027 में संस्थागत ब्लॉकचेन अपनाने की गति को तेज कर सकती हैं।
ब्लॉकचेन राजस्व में 30% की गिरावट के बीच DeFi/वित्त का प्रभुत्व
एक नई 1KX रिपोर्ट के अनुसार, बिटकॉइन की औसत कीमत के अनुरूप, ब्लॉकचेन राजस्व में साल-दर-साल लगभग 30% की गिरावट आई। हालांकि ब्लॉकचेन राजस्व के 100 अरब डॉलर तक पहुंचने का अनुमान है, यह 2025 में दर्ज लगभग 140 अरब डॉलर से कम है। हालांकि, 2025 की तरह, ऑनचेन और ऑफचेन उपयोगकर्ता-भुगतान किए गए शुल्क कुल राजस्व का 50% से 60% थे, और शेष अन्य आय से आया।
लगातार चौथे वर्ष, विकेंद्रीकृत वित्त (डीआईएफआई)/वित्त श्रेणी हावी रही, जिसने 2026 में $65 बिलियन का राजस्व उत्पन्न किया, जो मुख्य रूप से ऑफचेन शुल्क से प्रेरित था। इसका राजस्व हिस्सा अब कुल का दो-तिहाई है, जो 2022 में 52% से एक महत्वपूर्ण छलांग है, जब कुल राजस्व 82 अरब डॉलर से अधिक हो गया था। इस श्रेणी के भीतर, केंद्रीकृत एक्सचेंजों और डेरिवेटिव स्थलों का राजस्व में 42% हिस्सा था, जिसके बाद 29% के साथ स्टेबलकॉइन रिज़र्व आय और उपज, 13% के साथ ऑनचेन उपयोगकर्ता-भुगतान शुल्क, 7% के साथ संपत्ति प्रबंधन और ईटीएफ-संबंधी शुल्क, और 6% के साथ भविष्यवाणी बाज़ार थे।
ब्लॉकचेन बुनियादी ढांचे से होने वाली आय गिरकर 22 अरब डॉलर हो गई, जो 2020 के बाद का उनका सबसे निचला स्तर है। अब वास्तविक लेनदेन शुल्क सभी ब्लॉकचेन आय का 3% से भी कम है। शेष क्षेत्रों में 12 अरब डॉलर का हिस्सा था, जिसका नेतृत्व 9% के साथ उपभोक्ता अनुप्रयोगों ने किया।
संस्थागत अपनाने ने व्यापक राजस्व गिरावट को चुनौती दी
इस बीच, व्यापक बाजार गिरावट के विपरीत, संस्थागत अपनाने और आर्थिक उपयोग से जुड़ी आय बढ़कर कुल ब्लॉकचेन आय का 30% हो गई—जिसमें आर्थिक आय ने पहली बार तीसरी तिमाही में बुनियादी ढांचे को पीछे छोड़ दिया। अकेले 2026 की पहली छमाही में, आर्थिक अपनाने से होने वाली आय साल-दर-साल $2.9 बिलियन बढ़ी।
इस वृद्धि का नेतृत्व यूटिलिटी क्षेत्र की फीस में $1.6 बिलियन की उछाल ने किया। इसमें प्रेडिक्शन मार्केट से $1.4 बिलियन शामिल थे, जो पिछले साल लगभग शून्य राजस्व से बढ़कर इस साल अनुमानित $4 बिलियन तक पहुँच गए, और क्रेडिट कार्ड, ट्रेड फाइनेंस, और अन्य भुगतान समाधानों से $200 मिलियन शामिल थे। बॉस्टन कंसल्टिंग ग्रुप के अनुसार, 2025 में लगभग 60% स्टेबलकॉइन ट्रांसफर में व्यवसाय शामिल थे, और जबकि स्टेबलकॉइन आपूर्ति वृद्धि हाल ही में रुकी है, भुगतान की मात्रा अब तक के उच्चतम स्तर पर पहुंच गई।
अतिरिक्त चालकों में वास्तविक-विश्व संपत्ति (RWA) टोकनाइज़ेशन और संबंधित ट्रेडिंग और लेंडिंग शुल्क से 1.1 बिलियन डॉलर, साथ ही स्टेबलकॉइन जारीकरण शुल्क और रिज़र्व आय में 250 मिलियन डॉलर की वृद्धि शामिल थी—जो 2022 में फेडरल रिज़र्व द्वारा ब्याज दरें बढ़ाना शुरू करने के बाद से व्यापक आर्थिक राजस्व का सबसे बड़ा एकल घटक बना हुआ है।
टोकनाइज़्ड स्टॉक्स के बढ़ने के साथ RWA ट्रेडिंग में उछाल
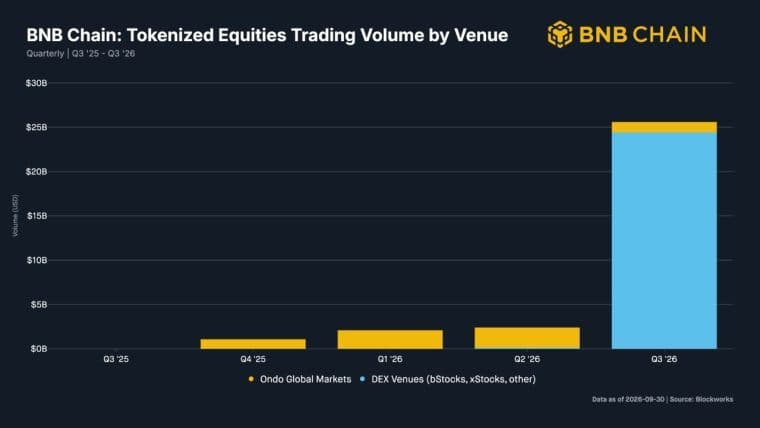
RWA ट्रेडिंग वॉल्यूम ने व्यापक गति पकड़ी, जिससे 2026 की पहली छमाही के दौरान औसत 7 आधार अंक की शुल्क दर पर अनुमानित 1 बिलियन डॉलर का ट्रेडिंग शुल्क उत्पन्न हुआ। तीसरी तिमाही में सभी पर्पचुअल वॉल्यूम में RWA का 18% हिस्सा था, जिसमें टोकनाइज्ड स्टॉक्स का पर्पचुअल वॉल्यूम में 55% हिस्सा था—जिसने पिछले साल सबसे आगे रहे सोने को पीछे छोड़ दिया—जबकि कमोडिटीज में ऑयल पर्पचुअल्स सबसे आगे रहे। प्री-आईपीओ लिस्टिंग भी स्पेसएक्स के नेतृत्व में एक नए एसेट क्लास के रूप में उभरे।
ब्लैक लेक डिजिटल मार्केट्स के सीईओ और सह-संस्थापक अल कुरैशी ने क्रिप्टोकरेंसी की कीमतों में गिरावट के बावजूद RWA ट्रेडिंग वॉल्यूम में आई वृद्धि का श्रेय दोनों बाजारों को चलाने वाली अलग-अलग आर्थिक ताकतों को दिया। उन्होंने समझाया कि RWA गतिविधि अक्सर अंतर्निहित परिसंपत्तियों के प्रदर्शन और उपज से जुड़ी होती है, जबकि क्रिप्टोकरेंसी का मूल्यांकन मौद्रिक जोखिम, मुद्रास्फीति और सट्टात्मक मांग की व्यापक धारणाओं को दर्शाता है।
"RWA ट्रेडिंग वॉल्यूम वास्तविक संपत्तियों से जुड़ा है, जो कई मामलों में, यील्ड (लाभ) से प्रेरित होती हैं। क्रिप्टोकरेंसी की कीमतें, वास्तव में, डिफ़ॉल्ट जोखिम, मुद्रास्फीति और नवीनता पर मुद्रा संबंधी दृष्टिकोणों की अभिव्यक्ति हैं। यह असंबद्धता तब तक काम करती है जब तक चीजें अपेक्षाकृत स्थिर रहती हैं," कुरैशी ने कहा।
उन्होंने RWA बाजारों और क्रिप्टोकरेंसी के बीच संबंध की तुलना अमेरिकी ट्रेजरी और अमेरिकी डॉलर के बीच के संबंध से की, यह देखते हुए कि जब तक वित्तीय स्थितियों में महत्वपूर्ण बदलाव उनके प्रदर्शन को एक समान नहीं कर देते, तब तक दोनों स्वतंत्र रूप से चल सकते हैं।
"उदाहरण के लिए, ट्रेजरी में स्प्रेड का बढ़ना या कर्व का तीव्र होना मुद्रा पर दबाव का संकेत दे सकता है, या इसका उल्टा भी हो सकता है," कुरैशी ने समझाया।
आर्च लेंडिंग के सह-संस्थापक और मुख्य राजस्व अधिकारी, हिमांशु सहाय ने कहा कि आरडब्ल्यूए ट्रेडिंग निवेशकों को विशिष्ट मूल्य चालकों वाले बाजारों का एक्सपोजर देती है, जिससे क्रिप्टो बाजार में मंदी के दौरान भी मांग लचीली बनी रहती है। सहाय ने आगे कहा:
"अगली बात जिस पर नज़र रखने की है, वह यह है कि क्या यह गतिविधि उधार देने तक भी जारी रहती है। जब लोग इन परिसंपत्तियों के खिलाफ उधार ले सकते हैं और साथ ही उनका व्यापार भी कर सकते हैं, तो वे कहीं अधिक उपयोगी हो जाते हैं।"
RWA अपनाने की दर प्रमुख बाजार परिवर्तनों और नियामक विकास के साथ तेजी से बढ़ी। रॉबिनहुड चेन पर टोकनाइज़्ड स्टॉक वॉल्यूम तीसरी तिमाही में 13 अरब डॉलर से अधिक हो गया, जिसमें से 70% से अधिक लेनदेन तब हुए जब अमेरिकी स्टॉक एक्सचेंज बंद थे। सभी ब्लॉकचेन पर, स्पॉट वॉल्यूम लगभग 50 अरब डॉलर तक पहुंच गया।
संस्थागत अपनाने से 2027 में राजस्व वसूली को बढ़ावा मिलने की उम्मीद
इस बीच, नुवा लैब्स में सॉल्यूशंस के उपाध्यक्ष, कॉलिन सेलर्स ने पूंजी तक सीमित पहुंच और व्यापक वित्तीय बाजारों के साथ अपर्याप्त एकीकरण को टोकनाइज़्ड क्रेडिट के विकास में प्रमुख बाधाओं के रूप में पहचाना। उन्होंने समझाया कि हालांकि क्रेडिट पोर्टफोलियो को ऑन-चेन दर्शाया जा सकता है, लेकिन शुरुआती निवेश के अलावा उन्हें व्यापार करना, वित्तपोषित करना या जमानत के रूप में उपयोग करना अक्सर मुश्किल होता है।
सेलर्स ने तर्क दिया कि अधिक कम्पोजेबिलिटी, जो टोकनयुक्त संपत्तियों को उधार बाज़ारों और निवेश रणनीतियों के साथ बातचीत करने की अनुमति देती है, निवेशक की मांग का विस्तार कर सकती है और अतिरिक्त तरलता को अनलॉक कर सकती है। हालाँकि, इसे प्राप्त करने के लिए विश्वसनीय संपत्ति मूल्यांकन, पारदर्शी जोखिम जानकारी और वित्तपोषण प्रदान करने के इच्छुक काउंटरपार्टी की आवश्यकता होती है।
उन्होंने जारीकर्ताओं और परिसंपत्ति प्रबंधकों को टोकनाइज़्ड क्रेडिट उत्पादों को संरचित करने और प्रबंधित करने में मदद करने में वॉल्ट इंफ्रास्ट्रक्चर की भूमिका पर प्रकाश डाला, जबकि मार्केटप्लेस इन परिसंपत्तियों को निवेशकों से जोड़ सकते हैं। अंततः, सेलर्स ने जोर देकर कहा कि स्थायी तरलता केवल तकनीकी एकीकरण पर ही नहीं, बल्कि पर्याप्त पूंजी और बाजार भागीदारी को आकर्षित करने पर भी निर्भर करती है।
2027 की ओर देखते हुए, रिपोर्ट का अनुमान है कि संस्थागत अपनाने और व्यापक आर्थिक अनुप्रयोगों से अगला विकास चक्र चलेगा, जो बुनियादी ढांचे में गिरावट की भरपाई करेगा। कुल राजस्व के पिछले उच्च स्तर के करीब लौटने का अनुमान है क्योंकि 24/7 इक्विटी ट्रेडिंग, विस्तारित RWA टोकनाइज़ेशन, और संस्थागत स्टेबलकॉइन भुगतान रेल शुरुआती अपनाने से मुख्यधारा के वित्तीय एकीकरण में स्थानांतरित हो रहे हैं।
इसके अलावा, जैसे-जैसे नियामक ढांचे अंतिम रूप लेते हैं, संस्थागत भागीदारी से कुल बाजार राजस्व का एक प्रमुख हिस्सा होने की उम्मीद है।
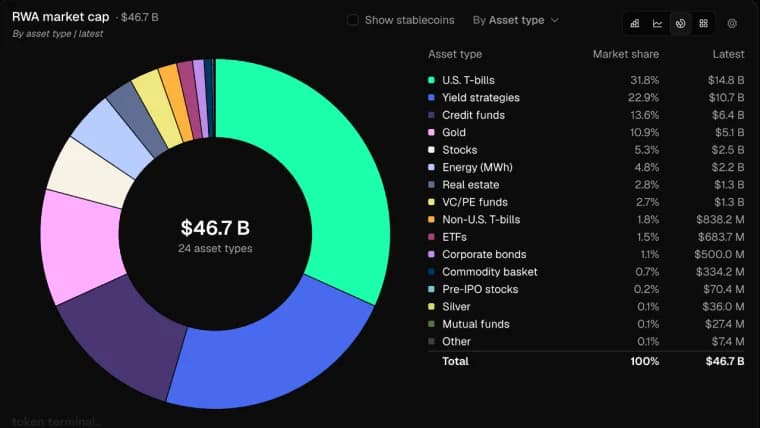
टोकनाइज़्ड RWA बाज़ार 3 वर्षों में 17.4 गुना बढ़कर $46.7 बिलियन तक पहुँच गया है, जिसमें क्रेडिट फंड, सोना और शेयरों में वृद्धि देखी गई है।
अभी पढ़ें: टोकनाइज़्ड आरडब्ल्यूए $46.7 बिलियन तक पहुँचे, एथेरियम के पास लगभग आधा मार्केट है।

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकTerence ZimwaraAuthor/Writer
टेरेंस ज़िमवारा एक पुरस्कार-विजेता पत्रकार और लेखक हैं, जो अफ्रीकी व्यापक अर्थशास्त्र और डिजिटल वित्त के संगम में विशेषज्ञता रखते हैं।