कॉर्पोरेट ट्रेजरीज़ उम्मीद से कहीं तेज़ी से ब्लॉकचेन प्लेटफ़ॉर्म पर आ रही हैं, और 88% प्रमुख व्यवसाय पहले से ही टोकनाइज्ड पैसे का उपयोग या परीक्षण कर रहे हैं। स्टेबलकॉइन इस बदलाव का नेतृत्व कर रहे हैं, जबकि पारंपरिक बैंकिंग घंटे अब एक ऐसी बाधा बनते जा रहे हैं जिससे कंपनियाँ मुक्त होना चाहती हैं।
डीबीएस सर्वे: 10 में से लगभग 9 प्रमुख फर्में टोकनाइज्ड मनी की ओर मुड़ीं
लेखक

शेयर
मुख्य निष्कर्ष
- डीबीएस ने पाया कि 88% प्रमुख कंपनियाँ टोकनाइज़्ड मनी का उपयोग कर रही हैं या उसका परीक्षण कर रही हैं, जिनमें से 67% पहले से ही इसे लागू कर रही हैं।
- स्टेबलकॉइन 63% के साथ DBS के उत्तरदाताओं की टोकनाइज्ड मनी प्राथमिकताओं में सबसे आगे हैं, जो टोकनाइज्ड जमा से आगे है।
- डीबीएस का कहना है कि निगम अब बैंकों से चौबीसों घंटे भुगतान और निपटान का समर्थन करने की उम्मीद करते हैं।
डीबीएस सर्वेक्षण से पता चलता है कि टोकनाइज़्ड मनी कितनी आगे बढ़ी है
सिंगापुर के डीबीएस बैंक द्वारा कराए गए एक हालिया सर्वेक्षण से पता चलता है कि 88% बड़ी कंपनियों ने या तो टोकनाइज्ड मनी को अपना लिया है या उसका परीक्षण शुरू कर दिया है, जो इस बात का एक बड़ा संकेत है कि बहुराष्ट्रीय व्यवसाय भुगतान, तरलता और वित्तीय संचालन के प्रति अपना दृष्टिकोण कैसे बदल रहे हैं।
"द ग्रेट रिवयरींग: मनी इन अ न्यू ऑर्डर" शीर्षक वाले इस शोध में जून और जुलाई 2026 के बीच 11 बाजारों में 422 वरिष्ठ वित्त और व्यापार अधिकारियों का सर्वेक्षण किया गया। ईवाई ने इस वित्तीय दिग्गज डीबीएस के लिए यह शोध किया, जिसमें $500 मिलियन से अधिक वार्षिक राजस्व उत्पन्न करने वाली कंपनियों पर ध्यान केंद्रित किया गया।
विभाजन एक और दिलचस्प कहानी बताता है। लगभग 24% ने बड़े पैमाने पर टोकनाइज़्ड मनी को तैनात किया है, जबकि 43% पहले से ही इसे चुनिंदा बाजारों में उपयोग करते हैं। अन्य 21% पायलट या प्रूफ ऑफ कॉन्सेप्ट (proofs of concept) चला रहे हैं। इसका मतलब है कि लगभग दो-तिहाई ने प्रयोग से आगे बढ़कर किसी न किसी रूप में लाइव परिनियोजन (live deployment) तक प्रगति कर ली है। फिएट-पेग्ड स्टेबलकॉइन (Fiat-pegged stablecoins) कॉर्पोरेट प्राथमिकताओं में हावी हैं, जो 63% उत्तरदाताओं को आकर्षित करते हैं, इसके बाद 53% पर टोकनाइज़्ड जमा (tokenized deposits) और 52% पर टोकनाइज़्ड मनी मार्केट फंड (tokenized money market funds) हैं।
कॉर्पोरेट धन के लिए टोकनाइज़ेशन का वास्तव में क्या अर्थ है
वित्त में, टोकनाइज़ेशन में धन, प्रतिभूतियों, या स्वामित्व अधिकारों को ब्लॉकचेन नेटवर्क या किसी अन्य वितरित लेजर पर दर्ज डिजिटल टोकन के रूप में प्रस्तुत करना शामिल है। केवल पारंपरिक बैंकिंग डेटाबेस और निपटान प्रणालियों के माध्यम से धन हस्तांतरित करने के बजाय, संस्थान संगत नेटवर्क के पार मूल्य के डिजिटल प्रतिनिधित्व को स्थानांतरित कर सकते हैं।
यह अंतर मायने रखता है। एक स्टेबलकॉइन आम तौर पर एक संदर्भ संपत्ति, अक्सर अमेरिकी डॉलर, से जुड़ी एक दावा या व्यवस्था का प्रतिनिधित्व करता है, जबकि एक टोकनाइज्ड बैंक जमा एक वित्तीय संस्थान द्वारा जारी जमा देयता का प्रतिनिधित्व करता है। वहीं, टोकनाइज्ड मनी मार्केट फंड खर्च करने योग्य नकदी के बजाय निवेश फंड में हिस्सेदारी का प्रतिनिधित्व करते हैं।
इन उपकरणों के पीछे स्मार्ट कॉन्ट्रैक्ट होते हैं, जो पूर्वनिर्धारित निर्देशों को निष्पादित करने वाले सॉफ्टवेयर प्रोग्राम हैं। नेटवर्क और कानूनी संरचना के आधार पर, ये अनुबंध हस्तांतरणों को स्वचालित कर सकते हैं, लेनदेन प्रतिबंधों को लागू कर सकते हैं, और हर कदम को पारंपरिक मध्यस्थों के माध्यम से जाने की आवश्यकता के बिना भुगतानों का समन्वय कर सकते हैं।
एक बहुराष्ट्रीय निगम पर विचार करें जो सिंगापुर और न्यूयॉर्क में अपनी सहायक कंपनियों के बीच धन हस्तांतरित कर रहा है। पारंपरिक बैंकिंग व्यवस्थाओं में कामकाजी घंटों पर प्रतिबंध, मध्यस्थ संस्थान और विलंबित निपटान शामिल हो सकते हैं। टोकनाइज्ड धन उन समय-सीमाओं के बाहर भी हस्तांतरण की अनुमति दे सकता है, बशर्ते भाग लेने वाले संस्थान, नेटवर्क और अनुपालन प्रणालियाँ लेनदेन का समर्थन करती हों।
टोकनाइज़ेशन बैंकों, संरक्षकों, या नियामक निगरानी की आवश्यकता को समाप्त नहीं करता है, और न ही किसी संपत्ति को ब्लॉकचेन पर रखने से तरलता या तत्काल निपटान की गारंटी स्वतः मिल जाती है। प्रत्येक टोकन से जुड़े कानूनी अधिकार, उसके समर्थन की गुणवत्ता, और प्रतिभागियों को जोड़ने वाला बुनियादी ढांचा निर्णायक बने रहते हैं।
स्टेबलकॉइन और चौबीसों घंटे भुगतान को बढ़ावा मिल रहा है
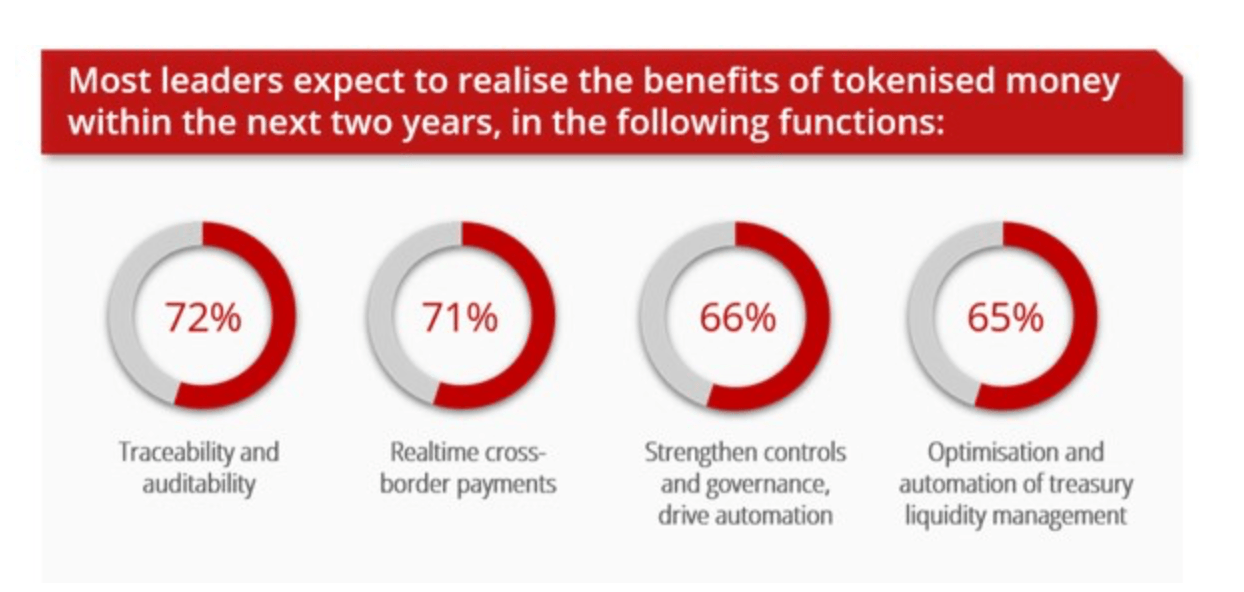
कंपनियाँ सिर्फ नवीनता के लिए ब्लॉकचेन तकनीक का पीछा नहीं कर रही हैं। डीबीएस का कहना है कि वे निपटान में देरी, खंडित भुगतान नेटवर्क और फंसी हुई तरलता से जुड़ी पुरानी समस्याओं को ठीक करना चाहती हैं। लगभग 72% को लेनदेन की लेखा परीक्षा क्षमता और पता लगाने की क्षमता में सुधार की उम्मीद है, जबकि 71% को तेज़ सीमा-पार भुगतान की उम्मीद है। डीबीएस सर्वेक्षण के अनुसार, अन्य 66% मजबूत आंतरिक नियंत्रणों की पहचान करते हैं, और 65% बेहतर खजाना तरलता प्रबंधन की उम्मीद करते हैं।
बैंक के निष्कर्ष ऐसे समय में सामने आए हैं जब अंतर्राष्ट्रीय वाणिज्य तेजी से जटिल होता जा रहा है। सर्वेक्षण किए गए अधिकारियों में से तीन-चौथाई से अधिक ने मुद्रा और ऊर्जा की कीमतों में बढ़ी अस्थिरता, अप्रत्याशित निपटान परिणामों और परिचालन दबावों की सूचना दी। इस बीच, 78% ने कई निपटान मुद्राओं में अपनी पहुंच का विस्तार किया है, जो उभरते व्यापार मार्गों में आगे बढ़ने के प्रयासों को दर्शाता है।
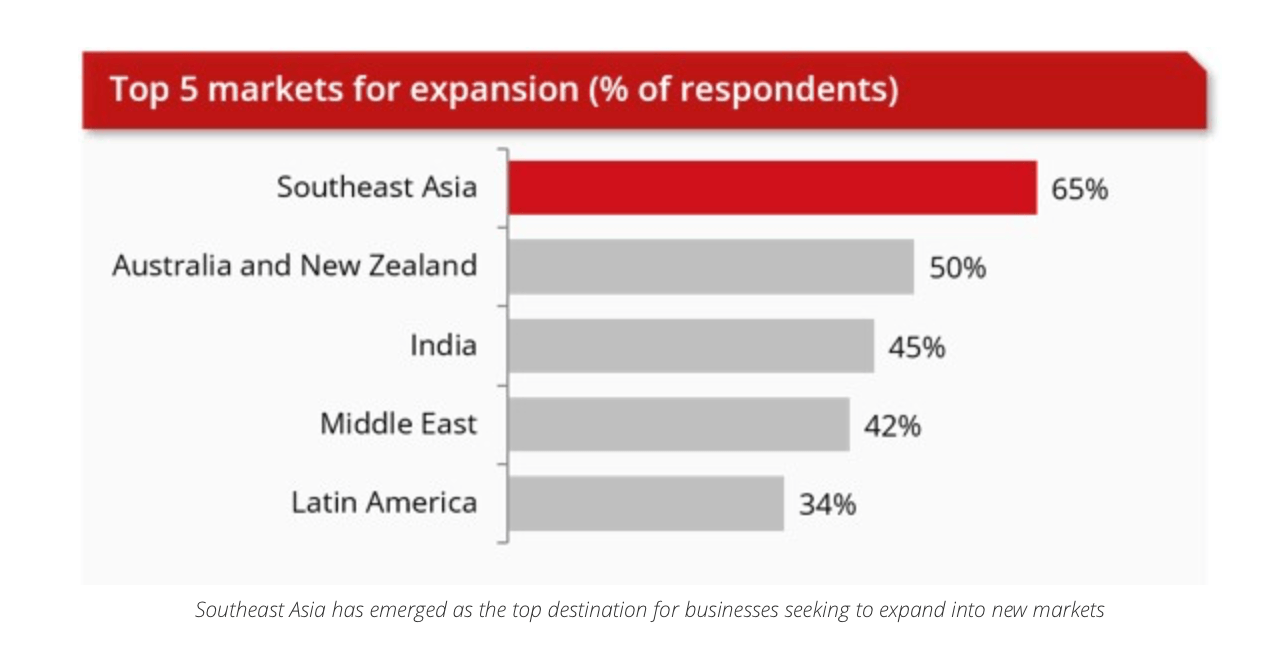
दक्षिण पूर्व एशिया 65% के साथ कॉर्पोरेट विस्तार की प्राथमिकताओं में सबसे आगे है, इसके बाद ऑस्ट्रेलिया और न्यूजीलैंड 50% और भारत 45% पर है।
बैंक बदलते वित्तीय बुनियादी ढांचे का सामना कर रहे हैं
बढ़ते अपनाने के बावजूद, नियामक अनिश्चितता, सुरक्षा संबंधी चिंताएं और एकीकरण लागतें कार्यान्वयन को जटिल बनाना जारी रखती हैं। खंडित ब्लॉकचेन नेटवर्क भी अंतर-संचालनीयता (interoperability) की समस्याएं पैदा करते हैं, विशेष रूप से जब संस्थानों को असंगत प्रणालियों के बीच संपत्ति स्थानांतरित करने की आवश्यकता होती है। बैंकों को पूरी तरह से दरकिनार करने के बजाय, निगम उन्हें शामिल करना चाहते हैं। डीबीएस के शोधकर्ताओं का खुलासा है कि लगभग 64% उत्तरदाता टोकनाइज़्ड धन के लिए एकल बैंकिंग एकीकरण बिंदु चाहते हैं, जबकि 63% पायलट और कार्यान्वयन में सहायता चाहते हैं।
डीबीएस ने 2024 में अपना टोकन सर्विसेज प्लेटफ़ॉर्म लॉन्च किया, जो अनुमत ब्लॉकचेन अवसंरचना के माध्यम से प्रोग्रामेबल भुगतान और चौबीसों घंटे निपटान को सक्षम बनाता है। बैंक ने सिटी के साथ सप्ताहांत में सीमा-पार डॉलर हस्तांतरण का भी प्रदर्शन किया, जिसमें सिंगापुर और न्यूयॉर्क के बीच निपटान कुछ ही मिनटों में पूरा हो गया। डीबीएस के कार्यकारी लिमsoon चोंग ने इसे अपनाने की अप्रत्याशित गति को स्वीकार करते हुए कहा:
"हम जानते हैं कि टोकनाइज़ेशन बढ़ रहा है, और यह मुख्यधारा में आ रहा है। लेकिन जिस गति से यह मुख्यधारा में आ रहा है, वह हमारी उम्मीद से कहीं ज़्यादा तेज़ है।"
बैंक को उम्मीद है कि टोकनाइज़्ड बुनियादी ढांचे में निवेश दो से तीन वर्षों के भीतर पारंपरिक भुगतान राइलों पर होने वाले खर्च के बराबर या उससे अधिक हो जाएगा। बैंकों के लिए, यह उभरता हुआ विरोधाभास नज़रअंदाज़ करना मुश्किल है: कॉर्पोरेट ग्राहक तेजी से ऐसे पैसे चाहते हैं जो बैंकिंग समय से परे चले, लेकिन फिर भी वे बैंकों से ही बुनियादी ढांचा प्रदान करने की उम्मीद करते हैं।
रिपल का RLUSD स्टेबलकॉइन अब Coinbase के रिटेल, एक्सचेंज, और इंस्टीट्यूशनल प्लेटफॉर्म पर XRP लेजर के समर्थन के साथ उपलब्ध है।
अभी पढ़ें: कोइनबेस ने रिपल का $2.6 बिलियन RLUSD स्टेबलकॉइन XRP लेजर पर जोड़ा

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।