विश्लेषकों का अनुमान है कि S&P 500 की प्रति शेयर आय (EPS) में Q2 में 4.8% की वृद्धि होगी, जो Q4 2023 के बाद से सबसे धीमी होगी। फिर भी, ऐतिहासिक रूप से, 75% से 77% S&P 500 कंपनियाँ EPS अनुमानों को पार कर लेती हैं। जेपी मॉर्गन चेस, सिटीग्रुप, और बैंक ऑफ अमेरिका जैसे प्रमुख बैंकों ने पहले ही Q2 2025 के लिए उम्मीद से बेहतर परिणाम रिपोर्ट किए हैं।
AI स्टॉक्स मिश्रित आय सीज़न के बीच भविष्य की वृद्धि को प्रेरित करने की उम्मीद

यह लेख एक वर्ष से अधिक पहले प्रकाशित हुआ था। कुछ जानकारी अब वर्तमान नहीं हो सकती।
लेखक

शेयर

S&P 500 आय वृद्धि और आश्चर्य
जैसे-जैसे अर्थशास्त्री राष्ट्रपति डोनाल्ड ट्रम्प की टैरिफ नीति का अमेरिकी अर्थव्यवस्था पर प्रभाव पर बहस जारी रखते हैं, चल रहे दूसरे तिमाही (Q2) का कॉर्पोरेट रिपोर्टिंग सीजन ठोस संकेत प्रदान कर सकता है। यह अवधि, जो जुलाई के मध्य में शुरू हुई, निवेशकों को वर्तमान आर्थिक चुनौती और उनके भविष्य के बाजार पर प्रभाव को जांचने का अवसर प्रदान करती है।
पिछली तिमाही में कॉर्पोरेट प्रदर्शन का एक केंद्रित रूप से देखा जाने वाला संकेतक S&P 500 की प्रति शेयर आय (EPS) की वृद्धि दर है। वॉल स्ट्रीट होराइजन के Q2 प्रीव्यू के अनुसार, विश्लेषकों का अनुमान है कि Q2 में EPS वृद्धि 4.8% पर होगी, जो Q4 2023 के बाद से सबसे धीमी वृद्धि दर होगी। हालाँकि, विश्लेषकों का कहना है कि यह वृद्धि दर लगातार मैक्रोइकॉनोमिक चुनौतियों के बावजूद मजबूत प्रदर्शन का संकेत देती है।
हालाँकि, निवेशक ऐतिहासिक प्रवृत्ति से भी सांत्वना ले सकते हैं: 75% से 77% S&P 500 कंपनियों ने लगातार EPS अनुमानों को पार कर लिया है और Q2 शायद इसी तरह जारी रहेगा। पहले से ही, प्रमुख अमेरिकी बैंकों, जिनमें जेपी मॉर्गन चेस, सिटीग्रुप, और बैंक ऑफ अमेरिका शामिल हैं, ने Q2 2025 के वित्तीय परिणाम रिपोर्ट किए हैं जिन्होंने विश्लेषकों की EPS उम्मीदों को पार कर लिया है। उदाहरण के लिए, जेपी मॉर्गन चेस का Q2 EPS $4.96 विश्लेषकों के पूर्वानुमानों $4.48 से अधिक हो गया। इसी तरह के परिणाम सिटीग्रुप और बैंक ऑफ अमेरिका के साथ देखे गए, जहाँ EPS वृद्धि आमतौर पर अपेक्षाओं से अधिक थी। अधिकांश S&P 500 कंपनियों के लिए इसी तरह का पैटर्न अपेक्षित है, आंशिक रूप से व्यापार और टैरिफ चिंताओं से प्रेरित विश्लेषक डाउनग्रेड के कारण, जिसने “कमाई की पट्टी” को कम कर दिया है।
उच्च मूल्यांकन और क्षेत्र प्रदर्शन
Q2 के वित्तीय परिणामों से उभरने वाला एक चिंताजनक पहलु बाजार के निरंतर उच्च मूल्यांकन हैं। बाजार 2003 के बाद से नहीं देखे गए 22 से 23 गुना (22-23x) के आगे के मूल्य-से-कमाई (P/E) अनुपात के आसपास मंडरा रहे हैं। यह उच्च आगे का P/E भविष्य के कॉर्पोरेट कमाई वृद्धि या मुद्रास्फीति के बारे में मजबूत निवेशक आशावाद का संकेत दे सकता है। इसके विपरीत, यह संभावित अधिक मूल्यांकन या चेतावनी का संकेत दे सकता है कि भविष्य के रिटर्न कम हो सकते हैं।
सेक्टर प्रदर्शन की ओर मुड़ते हुए, वॉल स्ट्रीट होराइजन Q2 प्रीव्यू तकनीकी और संचार सेवाओं को S&P 500 EPS वृद्धि के प्रमुख चालक के रूप में पहचानता है। तकनीक को वार्षिक आधार पर 18% वृद्धि देखने की उम्मीद है, संचार सेवाओं को 32% तक बढ़ने का अनुमान है। इसके विपरीत, ऊर्जा और सामग्री क्षेत्रों में क्रमशः 19% से 25% और 12% वर्ष-दर-वर्ष कमाई में कमी देखी जा सकती है।
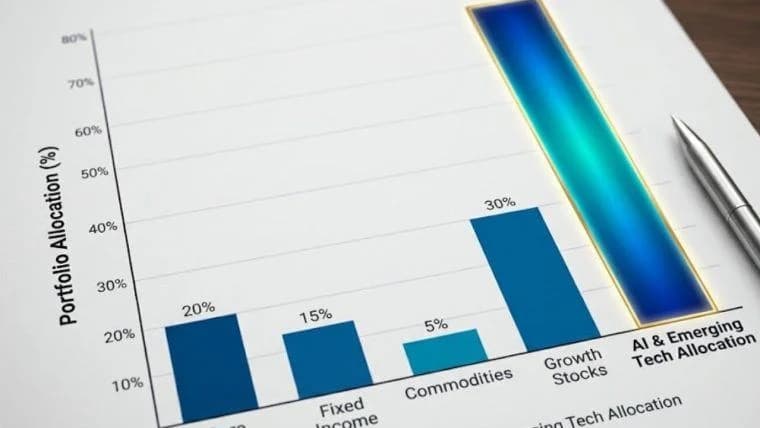
आगे देखते हुए, तकनीकी क्षेत्र, विशेष रूप से कृत्रिम बुद्धिमत्ता (AI) स्टॉक्स, कमजोर प्रदर्शन वाले अन्य क्षेत्रों को ऑफसेट करते हुए, एक विशिष्ट बने रहने की उम्मीद है। Q3 नेविगेट कर रहे निवेशकों के लिए, कई विश्लेषक गुणवत्ता वृद्धि परिसंपत्तियों जैसे कि तकनीक या AI स्टॉक्स को रक्षात्मक और लाभांश-भुगतान वाले स्टॉक्स के साथ संयोजित करने वाला संतुलित पोर्टफोलियो की सिफारिश करते हैं। निवेशकों को टैरिफ और उपभोक्ता खर्च के रुझानों के विकसित होने पर भी सतर्क रहना चाहिए।
यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकAlan Inman
DISCLAIMER: This AI-assisted translation provided by Bitcoin.com is for informational purposes only and may not be accurate or reliable.