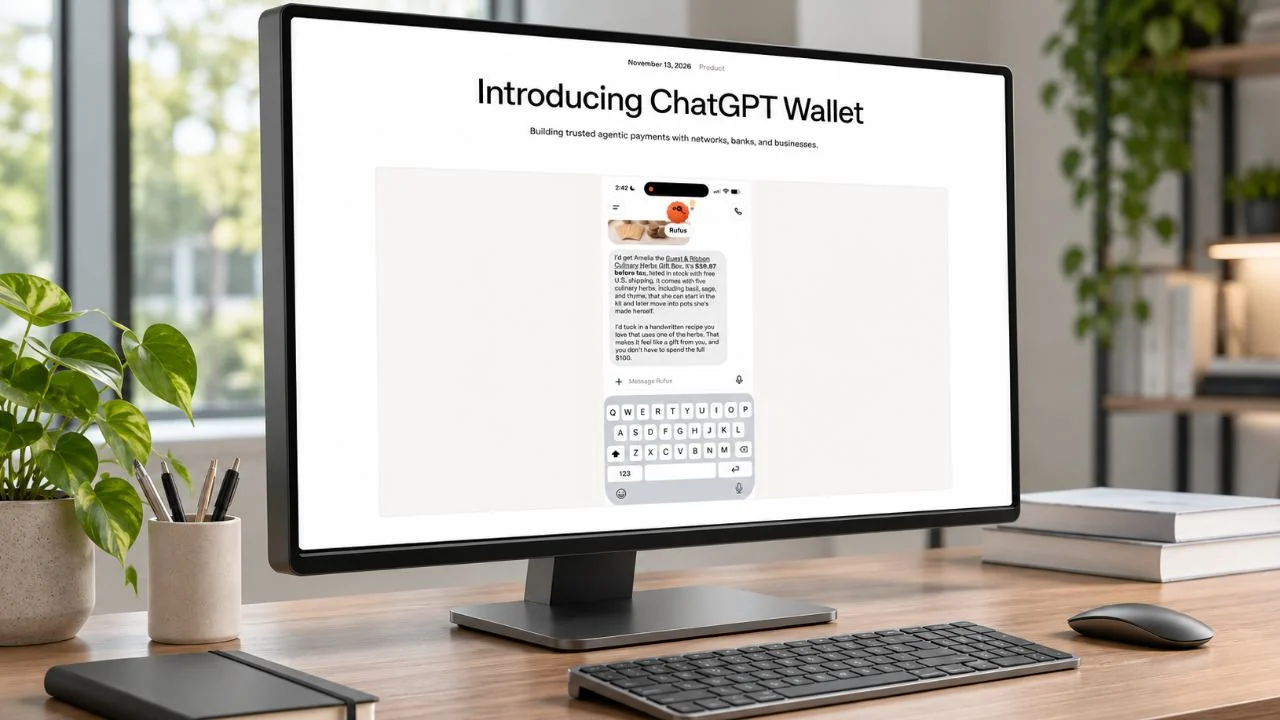
OpenAI a lancé ChatGPT Wallet afin de permettre aux agents d’intelligence artificielle (IA) d’effectuer des achats à l’aide des cartes de paiement existantes des clients. Dans le cadre de ce déploiement initial aux États-Unis, les utilisateurs doivent valider les transactions, et les informations réelles relatives à leurs cartes restent masquées aux agents et aux commerçants.
OpenAI lance un portefeuille ChatGPT compatible Visa, Mastercard, Amex
ÉCRIT PAR

PARTAGER
Points clés
- L’accès est réservé aux abonnés Pro américains âgés de 18 ans et plus.
- Les utilisateurs conservent les avantages liés à leurs cartes existantes ainsi que les protections en cas de litige auxquelles ils ont droit.
- Les commerçants peuvent prélever des paiements récurrents selon les conditions approuvées par les utilisateurs.
ChatGPT Wallet associe les achats via l’IA aux paiements par carte
OpenAI a commencé à déployer ChatGPT Wallet le 13 novembre, permettant ainsi aux utilisateurs de confier à des agents la réalisation d’achats en leur nom. OpenAI a indiqué que ChatGPT comptait 1,2 milliard d’utilisateurs hebdomadaires, dont beaucoup l’utilisaient pour rechercher des produits et comparer les options. La société a déclaré :
« Développé en partenariat avec American Express, Mastercard et Visa, ChatGPT Wallet sera dans un premier temps disponible via dots pour les abonnés à ChatGPT Pro aux États-Unis. »
Ces agents IA personnels, appelés « dots », effectuent des tâches pour le compte des utilisateurs 24 heures sur 24. Ils fonctionnent sur leurs propres serveurs cloud et se connectent à plus de 4 000 applications via des plugins. Les utilisateurs peuvent contacter un « dot » via ChatGPT, Slack ou Teams, tandis que les « règles personnalisées » leur permettent d’autoriser, de bloquer ou d’exiger une validation pour des actions spécifiques.
Avant tout achat initié par un agent, les clients vérifient les articles, le montant total et la carte sélectionnée, puis valident le paiement à l’aide de Face ID ou d’un autre contrôle biométrique pris en charge. Un réseau de paiement fournit des identifiants de carte de substitution, appelés « jetons de paiement », afin de débiter le compte sélectionné. Ces identifiants de substitution comprennent un numéro de carte, un code de sécurité et une date d’expiration pour le paiement, ce qui permet de dissimuler les informations réelles de la carte à l’agent et au commerçant.
La politique de confidentialité de Wallet indique qu’OpenAI collecte des informations relatives aux achats, aux coordonnées et à l’appareil, tandis que son fournisseur recueille le numéro de carte complet. OpenAI reçoit des identifiants tokenisés et des informations limitées sur la carte. L’entreprise précise que les informations de Wallet ne sont ni vendues ni partagées à des fins de publicité ciblée.
L’accès « U.S. Pro » s’accompagne de restrictions de paiement
Les utilisateurs éligibles doivent être des abonnés à l’offre U.S. Pro âgés d’au moins 18 ans, disposant d’une adresse de facturation aux États-Unis et d’une carte American Express, Chase, Mastercard ou Visa émise aux États-Unis et prise en charge. À son lancement, Wallet ne fonctionne que dans les conversations « dot », à l’exclusion de Chat, Work et des fils de discussion Codex autonomes. Les titulaires de cartes Chase doivent être les titulaires principaux du compte. L’autorisation permet de procéder au paiement, tandis que la confirmation du commerçant établit si une commande a bien été passée. Pour les abonnements récurrents, les commerçants peuvent conserver les identifiants et prélever les paiements suivants selon les conditions convenues. Les émetteurs de cartes gèrent les prélèvements refusés, contestés ou non reconnus, tandis que les vendeurs gèrent les annulations, les retours et les remboursements. Conformément aux conditions d’utilisation de Wallet, OpenAI ne décide généralement pas et ne finance pas les remboursements aux commerçants ni les rétrofacturations sur carte, sauf lorsque la loi l’exige ou qu’un engagement distinct a été pris.
Les systèmes de sécurité des commerçants peuvent bloquer des agents ou refuser des achats légitimes, a indiqué OpenAI. Son « Commerce Partner Playbook » traite des informations sur les produits, de l’accès au site web et de la compatibilité des moyens de paiement, tandis que les entreprises conservent le contrôle sur la tarification et l’exécution des commandes. En octobre 2025, Cloudflare a annoncé une collaboration en matière d’authentification avec Visa, Mastercard et American Express, utilisant Web Bot Auth pour aider les sites web à identifier le trafic provenant d’agents de confiance.
Les réseaux de paiement et les entreprises de cryptomonnaies développent des outils pour les agents
Les travaux plus larges de Mastercard incluent son cadre « Agent Pay », qu’elle décrit comme exigeant des agents qu’ils s’enregistrent et se soumettent à une vérification, tandis que les consommateurs contrôlent les achats autorisés. Ses jetons « agentic » étendent la technologie déjà utilisée pour les paiements sans contact et les cartes enregistrées.
Visa a poursuivi l’intégration des développeurs grâce à son investissement dans Replit. Les entreprises ont déclaré travailler à l’intégration de Visa Intelligent Commerce dans la plateforme de développement. Leur objectif déclaré était de permettre aux développeurs de créer des applications et des agents capables de lancer des transactions et d’accepter des paiements.
Moonpay a proposé une autre approche en lançant PayBox en juillet, qui se connecte à ChatGPT et Claude via un connecteur personnalisé. Les utilisateurs peuvent exiger une validation par mot de passe pour chaque transaction ou autoriser des actions dans des limites prédéfinies.
Les systèmes basés sur la blockchain prennent également en charge les paiements par agent sous délégation d’autorité, permettant ainsi à un logiciel de gérer des portefeuilles et de régler des services. OpenAI prévoit de prendre en charge une délégation d’achats plus complète à terme, les utilisateurs pouvant définir des limites de dépenses, des catégories ou des périodes. Le modèle envisagé permettrait aux utilisateurs de pré-approuver des achats dans le cadre de ces limites.
Dans la plainte déposée le 10 juillet, Apple accuse OpenAI d'avoir volé des secrets commerciaux liés au matériel « à tous les niveaux », citant nommément Tang Tan et Chang Liu. OpenAI rejette ces accusations.
Lire: Apple poursuit OpenAI pour vol de secrets d'affaires « à tous les niveaux » : voici ce que l'on sait à ce jour

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARKevin Helms
Kevin Helms est un journaliste spécialisé dans les cryptomonnaies, avec une expertise en Bitcoin, en réglementation de la blockchain et sur les marchés mondiaux des actifs numériques.