Le chiffre d'affaires mondial lié à la blockchain devrait reculer d'une année sur l'autre pour s'établir à 100 milliards de dollars en 2026, contre environ 140 milliards de dollars en 2025. Malgré ce ralentissement, le secteur de la DeFi et de la finance reste la principale source de revenus, représentant environ les deux tiers du total, tandis que les revenus liés aux infrastructures blockchain ont chuté à leur plus bas niveau depuis 2020.
Revenus de la blockchain : -30 %, un nouveau moteur de croissance émerge
ÉCRIT PAR

PARTAGER
Points clés
- La DeFi a généré 65 milliards de dollars en 2026, représentant environ les deux tiers du chiffre d’affaires total de la blockchain.
- Le volume d’actions tokenisées de Robinhood Chain a dépassé les 13 milliards de dollars au troisième trimestre, signe d’une adoption croissante des actifs réels (RWA).
- Les projets de Nasdaq visant à étendre les heures de négociation à 23 heures pourraient accélérer l’adoption de la blockchain par les investisseurs institutionnels en 2027.
La DeFi et la finance dominent alors que les revenus de la blockchain reculent de 30 %
Selon un nouveau rapport de 1KX, les revenus de la blockchain ont baissé d’environ 30 % en glissement annuel, suivant la tendance du cours moyen du bitcoin. Bien que les revenus de la blockchain devraient atteindre 100 milliards de dollars, ils restent en deçà des quelque 140 milliards de dollars enregistrés en 2025. Toutefois, comme en 2025, les frais payés par les utilisateurs sur la chaîne et hors chaîne ont représenté entre 50 % et 60 % du chiffre d’affaires total, le reste provenant d’autres sources de revenus.
Pour la quatrième année consécutive, la catégorie « Finance décentralisée (DeFi) » a dominé le marché, générant 65 milliards de dollars de revenus en 2026, principalement grâce aux frais hors chaîne. Sa part dans le chiffre d’affaires s’élève désormais à deux tiers du total, ce qui représente une hausse significative par rapport aux 52 % enregistrés en 2022, année où le chiffre d’affaires total avait dépassé les 82 milliards de dollars. Au sein de cette catégorie, les bourses centralisées et les plateformes de produits dérivés ont représenté 42 % des revenus, suivies par les revenus des réserves de stablecoins et les rendements (29 %), les frais payés par les utilisateurs sur la chaîne (13 %), les frais liés à la gestion d’actifs et aux ETF (7 %), et les marchés de prédiction (6 %).
Les revenus liés aux infrastructures blockchain ont chuté à 22 milliards de dollars, leur plus bas niveau depuis 2020. Les frais de transaction effectivement payés représentent désormais moins de 3 % de l’ensemble des revenus liés à la blockchain. Les autres secteurs ont représenté 12 milliards de dollars, les applications grand public arrivant en tête avec 9 %.
L’adoption institutionnelle résiste à la baisse générale des revenus
Dans le même temps, à contre-courant du recul général du marché, les revenus liés à l’adoption institutionnelle et à l’utilisation économique ont progressé pour représenter 30 % du total des revenus de la blockchain — les revenus économiques ayant dépassé ceux de l’infrastructure au troisième trimestre pour la première fois. Rien qu’au premier semestre 2026, les revenus liés à l’adoption économique ont augmenté de 2,9 milliards de dollars en glissement annuel.
Cette croissance a été tirée par une hausse de 1,6 milliard de dollars des frais dans le secteur des services publics. Ce chiffre comprenait 1,4 milliard de dollars provenant des marchés de prédiction, dont le chiffre d’affaires est passé de près de zéro l’année dernière à environ 4 milliards de dollars cette année, ainsi que 200 millions de dollars provenant des cartes de crédit, du financement du commerce international et d’autres solutions de paiement. Selon le Boston Consulting Group, les entreprises ont été impliquées dans environ 60 % des transferts de stablecoins en 2025, et bien que la croissance de l’offre de stablecoins ait récemment marqué le pas, les volumes de paiement ont atteint des niveaux records.
Parmi les autres facteurs de croissance, on peut citer 1,1 milliard de dollars provenant de la tokenisation accrue des actifs du monde réel (RWA) et des frais de négociation et de prêt associés, ainsi qu’une hausse de 250 millions de dollars des frais d’émission de stablecoins et des revenus de réserves — qui restent la principale composante des recettes économiques globales depuis que la Réserve fédérale a commencé à relever ses taux d’intérêt en 2022.
Les transactions sur les RWA s’envolent à mesure que les actions tokenisées gagnent du terrain
Le volume des transactions sur les RWA a connu une forte accélération, générant environ 1 milliard de dollars de commissions de transaction au cours du premier semestre 2026, à un taux moyen de 7 points de base. Les RWA ont représenté 18 % du volume total des contrats à terme perpétuels au troisième trimestre, les actions tokenisées représentant 55 % de ce volume — dépassant ainsi l’or, qui occupait la première place l’année dernière — tandis que les contrats à terme perpétuels sur le pétrole arrivaient en tête parmi les matières premières. Les cotations pré-IPO se sont également imposées comme une nouvelle classe d’actifs, emmenées par SpaceX.
Al Qureshi, PDG et cofondateur de Black Lake Digital Markets, a attribué la forte hausse des volumes de négociation des RWA, malgré la baisse des cours des cryptomonnaies, aux forces économiques différentes qui régissent ces deux marchés. Il a expliqué que l’activité liée aux RWA est souvent liée à la performance et aux rendements des actifs sous-jacents, tandis que les valorisations des cryptomonnaies ont tendance à refléter des perceptions plus générales du risque monétaire, de l’inflation et de la demande spéculative.
« Les volumes de négociation des RWA sont liés à des actifs réels qui, dans de nombreux cas, sont guidés par le rendement. Les cours des cryptomonnaies sont, en réalité, l’expression des anticipations du marché concernant le risque de défaut, l’inflation et la nouveauté. Cette orthogonalité fonctionne tant que la situation reste relativement stable », a déclaré M. Qureshi.
Il a comparé la relation entre les marchés des actifs réels (RWA) et les cryptomonnaies à celle entre les bons du Trésor américain et le dollar américain, soulignant que les deux peuvent évoluer indépendamment jusqu’à ce que des changements significatifs des conditions financières entraînent une convergence de leurs performances.
« Par exemple, un élargissement des spreads sur les bons du Trésor ou une pentification de la courbe des taux pourrait indiquer une ruée sur la devise, ou inversement », a expliqué M. Qureshi.
Himanshu Sahay, cofondateur et directeur des recettes chez Arch Lending, a déclaré que le trading d’actifs réels (RWA) offrait aux investisseurs une exposition à des marchés dont les facteurs de prix sont distincts, ce qui permet à la demande de rester résiliente même en période de baisse du marché des cryptomonnaies. M. Sahay a ajouté :
« La prochaine étape à surveiller est de voir si cette activité se répercute sur le crédit. Lorsque les gens peuvent emprunter en utilisant ces actifs en garantie tout en les négociant, ceux-ci deviennent bien plus utiles. »
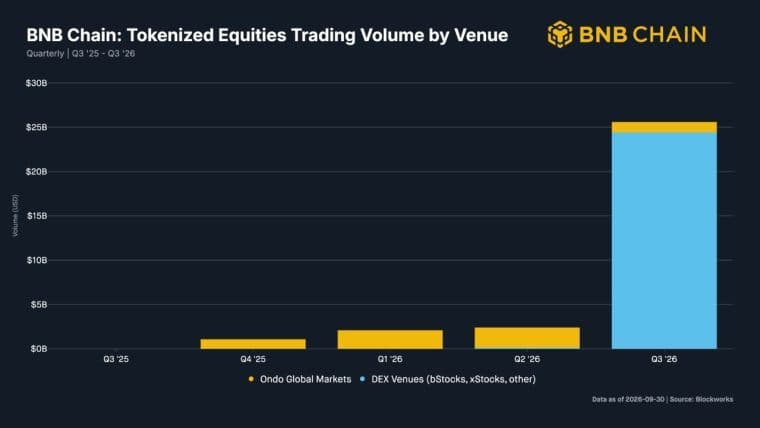
L’adoption des RWA s’est développée rapidement parallèlement à des changements majeurs du marché et à des évolutions réglementaires. Le volume des actions tokenisées sur Robinhood Chain a dépassé les 13 milliards de dollars au troisième trimestre, dont plus de 70 % ont été négociés alors que les bourses américaines étaient fermées. Sur l’ensemble des blockchains, le volume au comptant a atteint environ 50 milliards de dollars.
L’adoption par les institutionnels devrait stimuler la reprise des revenus en 2027
Par ailleurs, Collin Sellers, vice-président des solutions chez Nuva Labs, a identifié l’accès limité aux capitaux et l’intégration insuffisante avec les marchés financiers au sens large comme des obstacles majeurs à la croissance du crédit tokenisé. Il a expliqué que, bien que les portefeuilles de crédit puissent être représentés sur la blockchain, ils restent souvent difficiles à négocier, à financer ou à utiliser comme garantie au-delà de l’investissement initial.
M. Sellers a fait valoir qu’une plus grande composabilité, permettant aux actifs tokenisés d’interagir avec les marchés du crédit et les stratégies d’investissement, pourrait accroître la demande des investisseurs et débloquer des liquidités supplémentaires. Toutefois, pour y parvenir, il faut des évaluations d’actifs fiables, des informations transparentes sur les risques et des contreparties disposées à fournir des financements.
Il a souligné le rôle des infrastructures de « vault » (coffres-forts) pour aider les émetteurs et les gestionnaires d’actifs à structurer et gérer les produits de crédit tokenisés, tandis que les places de marché peuvent mettre ces actifs en relation avec les investisseurs. En fin de compte, M. Sellers a insisté sur le fait qu’une liquidité durable ne dépend pas seulement de l’intégration technologique, mais aussi de la capacité à attirer suffisamment de capitaux et à susciter une participation suffisante du marché.
À l’horizon 2027, le rapport prévoit que l’adoption par les institutionnels et des applications économiques plus larges stimuleront le prochain cycle de croissance, compensant ainsi le déclin des infrastructures. Le chiffre d’affaires total devrait rebondir pour atteindre ses sommets antérieurs, à mesure que la négociation d’actions 24 h/24 et 7 j/7, la tokenisation élargie des actifs pondérés en fonction des risques (RWA) et les canaux de paiement institutionnels par stablecoins passeront du stade de l’adoption précoce à celui de l’intégration financière généralisée.
De plus, à mesure que les cadres réglementaires se finaliseront, la participation institutionnelle devrait représenter une part prépondérante du chiffre d’affaires total du marché.
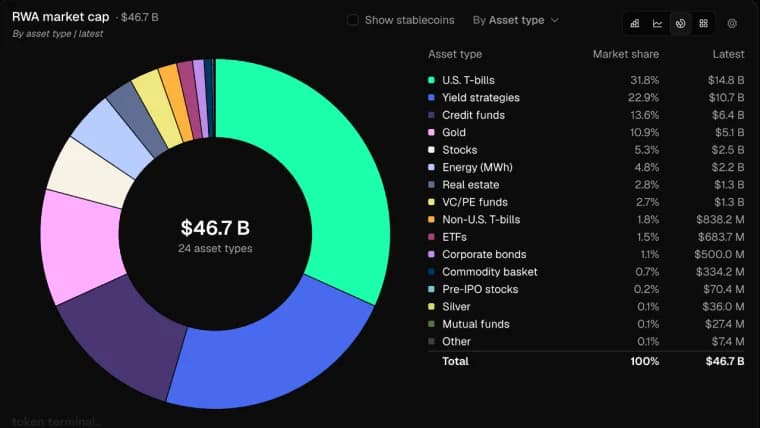
Le marché des actifs réels tokenisés (RWA) a atteint 46,7 milliards de dollars, soit une multiplication par 17,4 en trois ans, la croissance s'étendant aux fonds de crédit, à l'or et aux actions.
Lire: Les actifs réels tokenisés (RWA) atteignent 46,7 milliards de dollars, l'Ethereum détenant près de la moitié du marché

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARTerence ZimwaraAuthor/Writer
Terence Zimwara est un journaliste et auteur primé, spécialisé à l’intersection de la macroéconomie africaine et de la finance numérique.