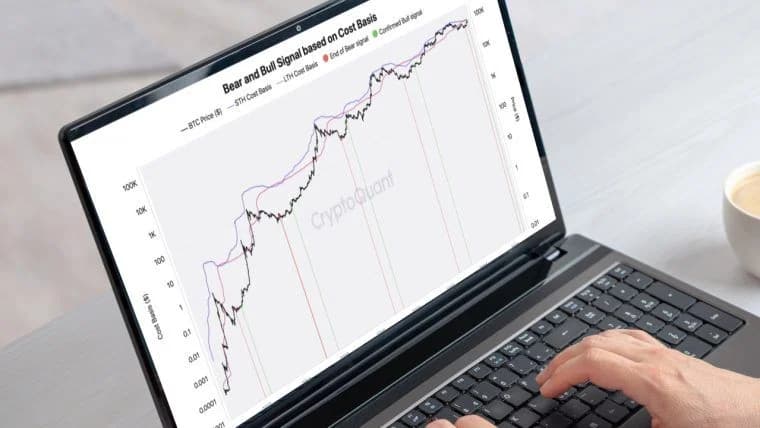
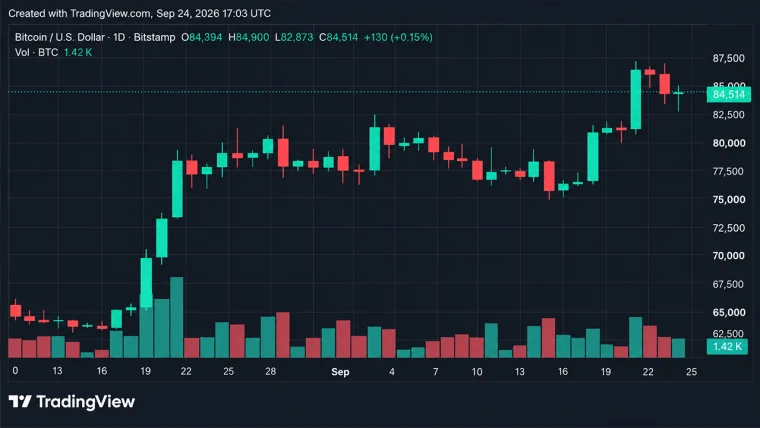
El bitcoin ha superado los niveles de coste de adquisición que limitaban su recuperación a principios de este año, mientras que la demanda de ETF, el aumento del volumen al contado y la moderación en la recogida de beneficios mejoran la situación del mercado. Ahora que el mercado está atravesando un vencimiento trimestral masivo de opciones, la siguiente resistencia importante en la cadena se sitúa cerca de los 96 700 dólares.
El precio del bitcoin apunta a los 96 700 dólares ante el aumento de la demanda de ETF y del volumen de operaciones al contado
ESCRITO POR

COMPARTIR
Puntos clave
- El bitcoin ha superado niveles clave de coste base gracias a la mejora de la demanda al contado y de los ETF, con una toma de beneficios que sigue siendo moderada.
- El vencimiento de opciones del 25 de septiembre, por valor de 14 040 millones de dólares, podría reajustar las posiciones a medida que el gamma se sitúe por encima de los 90 000 dólares.
- El bitcoin se enfrenta a una resistencia MVRV de 96 700 dólares si los compradores absorben la zona de oferta de entre 84 000 y 85 000 dólares.
El precio del bitcoin supera niveles de coste clave al llegar el vencimiento de opciones por valor de 14 000 millones de dólares
El último repunte del bitcoin está empezando a diferenciarse de los rebotes efímeros que caracterizaron gran parte de 2026.
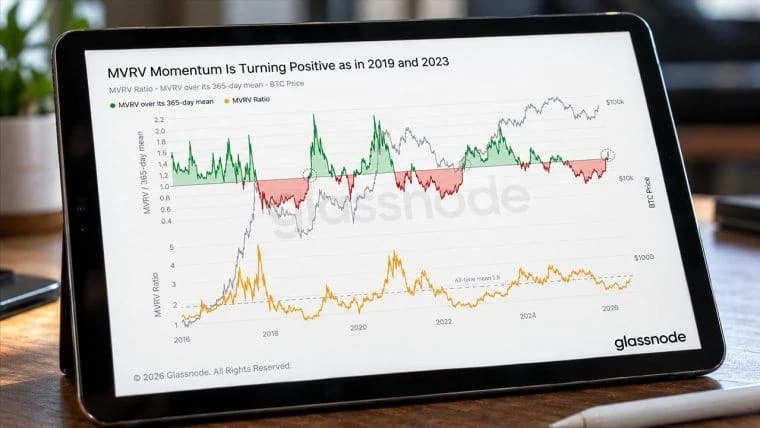
El mayor activo criptográfico por capitalización de mercado ha vuelto a situarse por encima de varias bases de coste importantes para los inversores tras un avance de aproximadamente 10 000 dólares en los últimos 10 días. Y lo que es más importante, los titulares no se apresuran a vender ante la recuperación. Los datos on-chain de Glassnode muestran que el precio del bitcoin nunca cerró por debajo de su precio realizado durante la caída. El porcentaje de la oferta que se mantiene en beneficios cayó a niveles comparables a los de 2022, aunque las ganancias/pérdidas netas no realizadas (NUPL) se mantuvieron en positivo. Esa combinación sugiere que el mercado sufrió una presión considerable sin llegar a las condiciones de capitulación observadas en anteriores «inviernos de las criptomonedas».
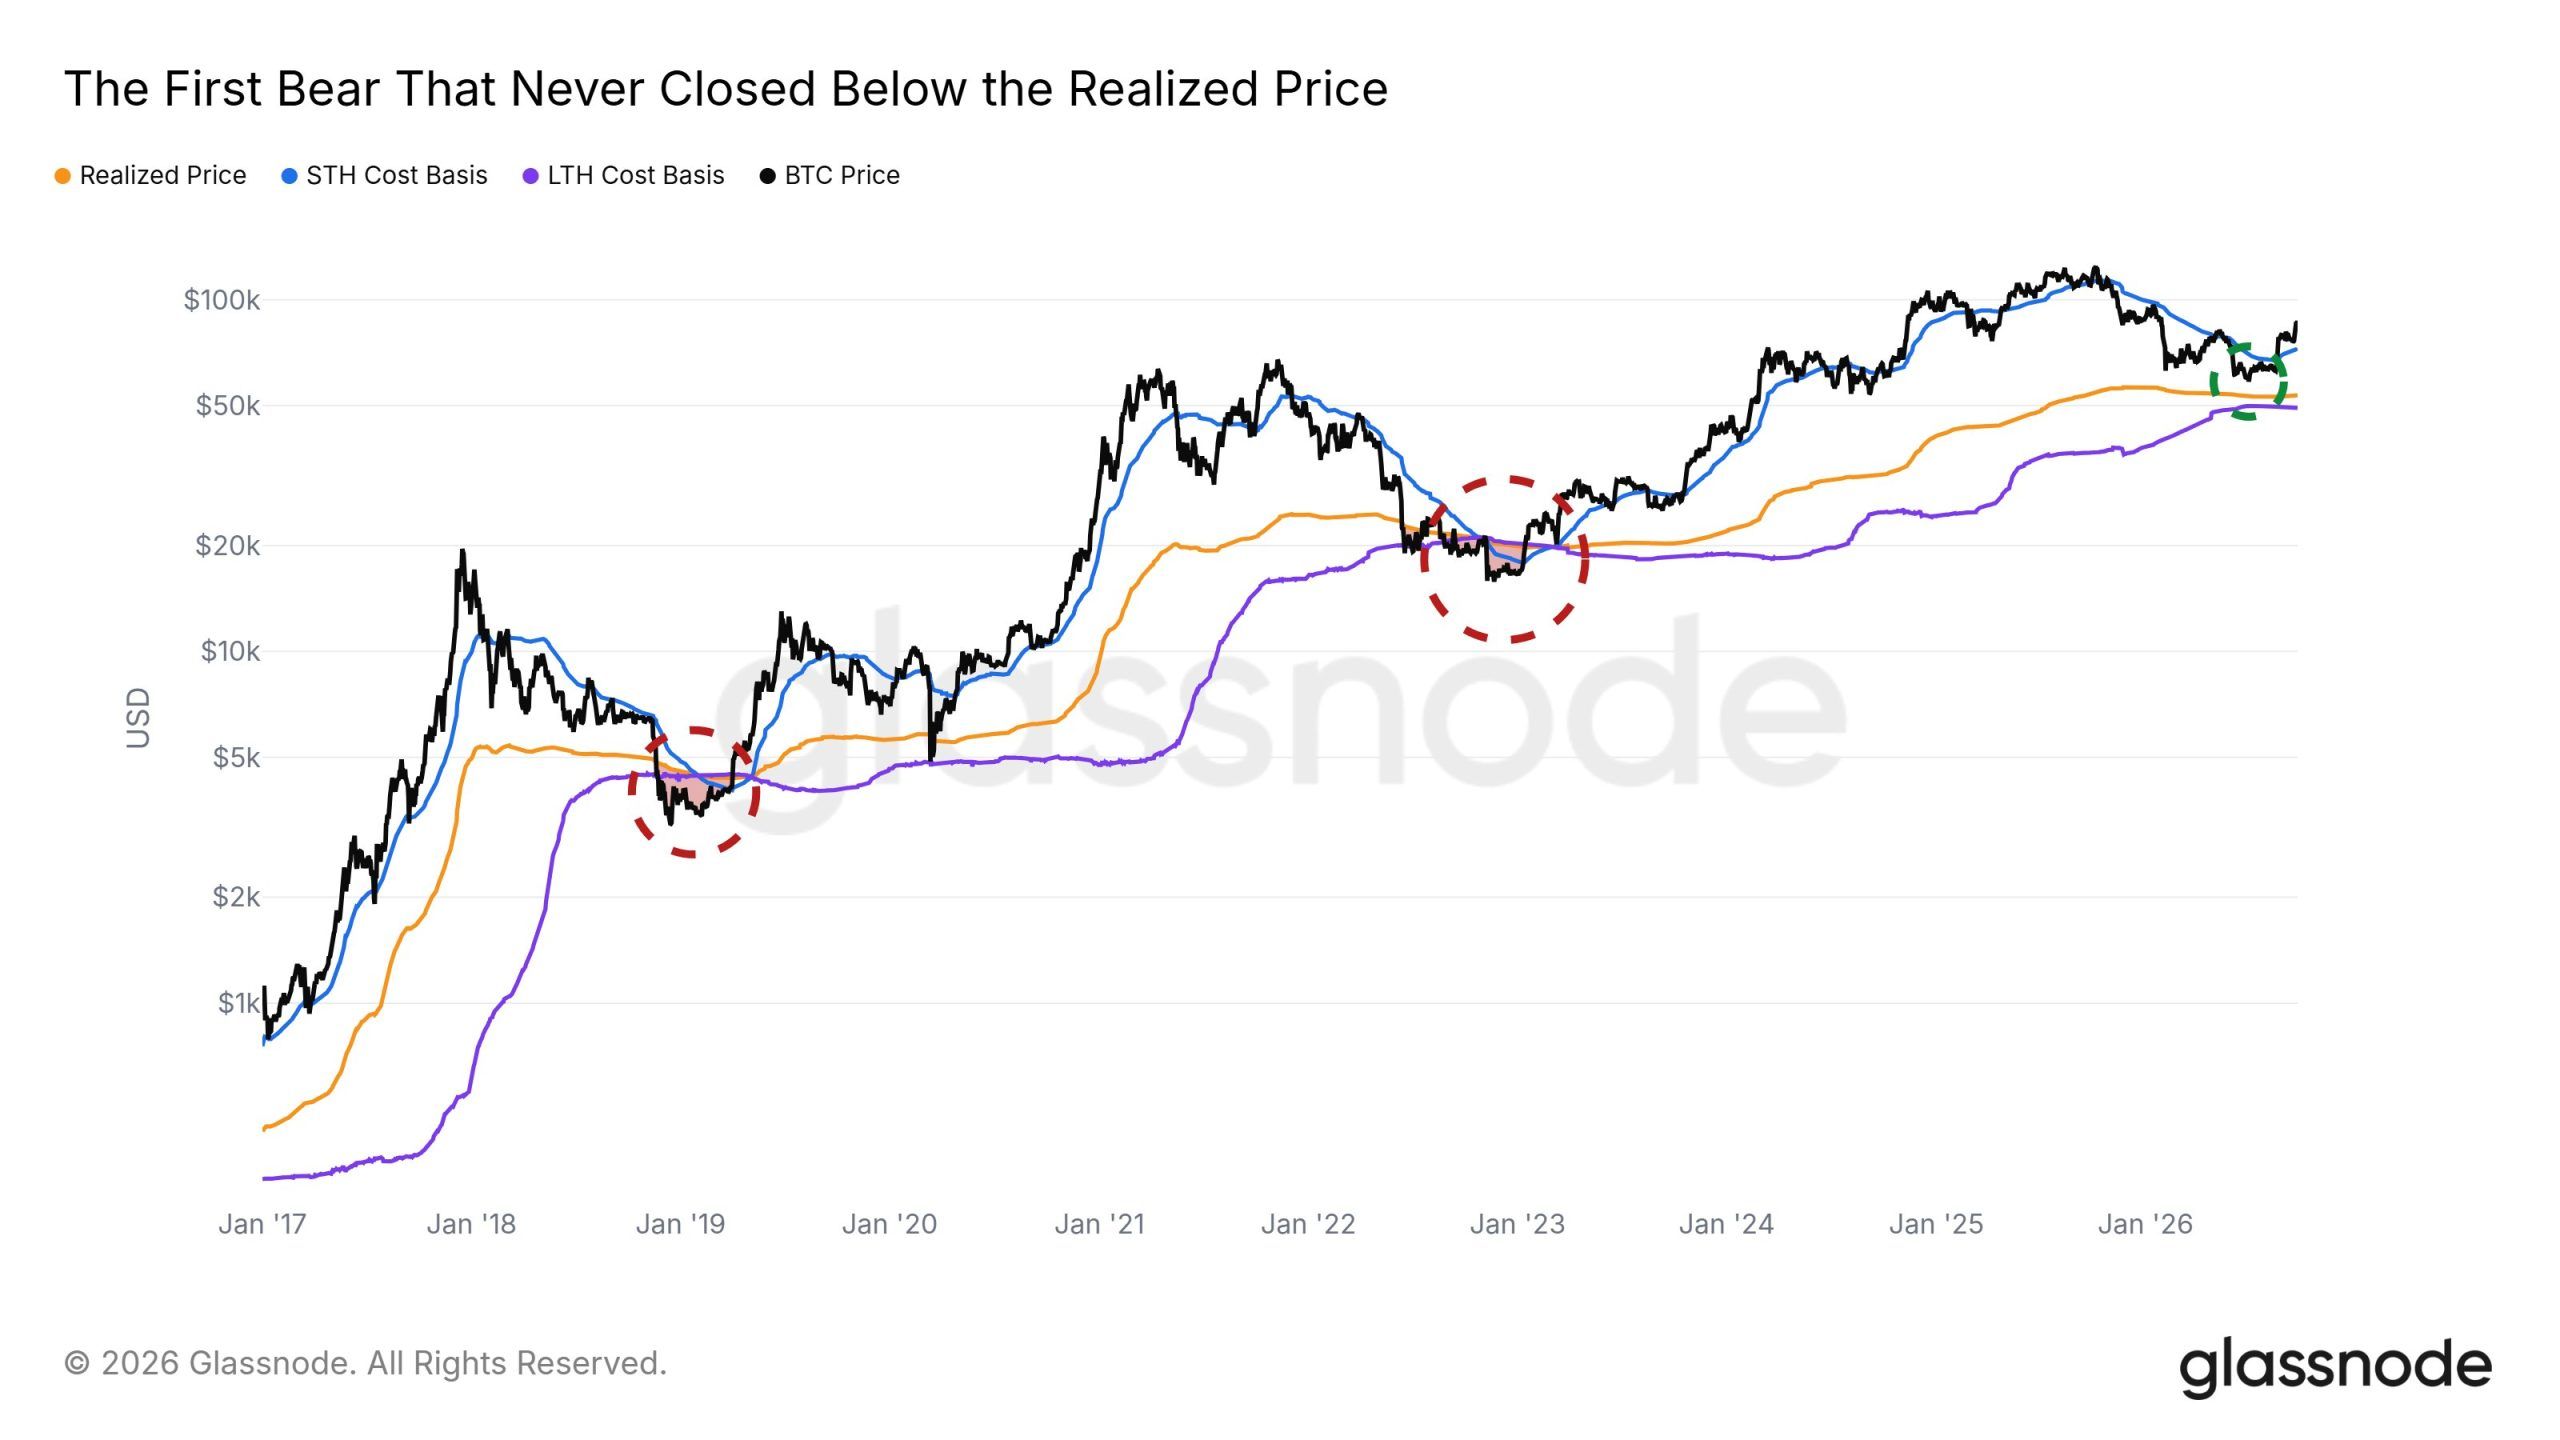
Los 96 700 dólares se perfilan como la próxima gran prueba para el bitcoin
El siguiente reto es la oferta en los niveles superiores. Existe una concentración significativa de monedas de titulares a largo plazo en torno a los 84 000 y 85 000 dólares, lo que crea una zona natural en la que los inversores podrían plantearse recoger beneficios a medida que el precio del bitcoin se aproxima a su coste de adquisición.
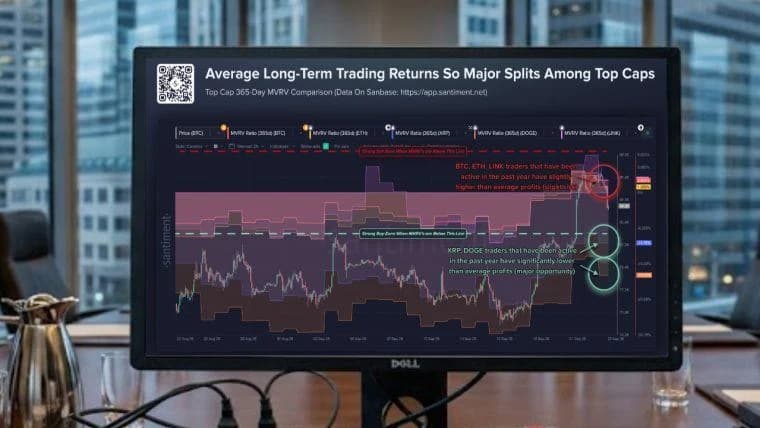
Más allá de esa zona, el precio medio del MVRV, cercano a los 96 700 dólares, destaca como el próximo gran nivel de resistencia en la cadena.
La señal alentadora es que la realización de beneficios sigue siendo moderada. A pesar de que casi todos los titulares a corto plazo han vuelto a obtener beneficios, las ventas se mantienen en solo una fracción de los niveles registrados en torno a los máximos del mercado de 2024 y 2025.
La demanda al contado también está mejorando. El volumen de negociación se ha más que duplicado desde su mínimo de agosto, mientras que las compras de ETF se han fortalecido junto con el aumento de los precios y una mayor actividad en múltiples bolsas. Esto es importante porque las subidas respaldadas por la compra al contado suelen presentar un perfil de riesgo diferente al de los movimientos dominados por el apalancamiento de los derivados.
El vencimiento de 14 000 millones de dólares en opciones de bitcoin reajusta el panorama de los derivados
La prueba inmediata para el mercado proviene de uno de los mayores eventos de derivados del trimestre. Alrededor de 167 000 contratos de opciones sobre bitcoin, con un valor nocional aproximado de 14 040 millones de dólares, vencen el 25 de septiembre, según Greeks.live. Los contratos presentan una relación put-call de 0,87 y un nivel de «dolor máximo» de 79 000 dólares. Este vencimiento representa aproximadamente el 32 % del interés abierto total de las opciones sobre bitcoin.
También vencen otras 789.000 opciones sobre ether, por un valor aproximado de 2.1 mil millones de dólares, lo que representa alrededor del 40 % del interés abierto de las opciones sobre ETH. El posicionamiento de los operadores se ha concentrado en gran medida en torno a los 84.000 dólares antes de la liquidación. Tras el vencimiento, se espera que la exposición gamma aumente, con una mayor concentración por encima de los 90 000 dólares. Por lo tanto, el posicionamiento en opciones podría amplificar los movimientos entre los niveles actuales y, aproximadamente, los 92 000 dólares, al tiempo que podría crear más resistencia a medida que el precio del bitcoin se acerque a los 95 000 dólares.
A partir de aquí, la demanda al contado importa más que el apalancamiento
El mercado de las criptomonedas en general también está participando en la recuperación, con subidas generalizadas de las altcoins. Sin embargo, los operadores han añadido relativamente poco apalancamiento en comparación con la magnitud del movimiento, lo que constituye otra señal potencialmente positiva.
La volatilidad implícita se ha recuperado con respecto a la semana pasada, pero sigue estando relativamente contenida. Greeks.live también ha señalado que gran parte de la actividad en torno al vencimiento ha consistido en que los operadores hayan renovado sus posiciones en lugar de realizar apuestas direccionales agresivas. Esto deja al precio del bitcoin en un importante punto de transición.
La zona de oferta de entre 84 000 y 85 000 dólares está siendo puesta a prueba, la toma de beneficios sigue controlada y la demanda institucional está mejorando. Si las compras al contado y de ETF siguen absorbiendo la oferta, la atención del mercado podría desplazarse cada vez más del rango medio de los 80 000 dólares hacia los 90 000, los 95 000 y, en última instancia, el nivel MVRV de 96 700 dólares.
El vencimiento de las opciones podría generar cierta volatilidad a corto plazo. La cuestión más importante es si la demanda real se mantendrá una vez que se haya resuelto esta situación.

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.