Las tesorerías corporativas están adoptando la tecnología blockchain más rápido de lo que muchos esperaban, ya que el 88 % de las grandes empresas ya utilizan o están probando el dinero tokenizado. Las stablecoins lideran esta tendencia, mientras que los horarios bancarios tradicionales parecen cada vez más una limitación de la que las empresas quieren liberarse.
Casi 9 de cada 10 grandes empresas ya usan dinero tokenizado: encuesta DBS
ESCRITO POR

COMPARTIR
Puntos clave
- DBS ha constatado que el 88 % de las grandes empresas está utilizando o probando el dinero tokenizado, y que el 67 % ya lo ha implantado.
- Las stablecoins lideran las preferencias de los encuestados por DBS en cuanto a dinero tokenizado, con un 63 %, por delante de los depósitos tokenizados.
- DBS afirma que las empresas esperan cada vez más que los bancos ofrezcan pagos y liquidaciones las 24 horas del día.
Una encuesta de DBS revela hasta qué punto ha avanzado el dinero tokenizado
Una encuesta reciente encargada por el banco DBS de Singapur revela que el 88 % de las grandes empresas ha adoptado o ha comenzado a probar el dinero tokenizado, lo que supone un cambio sustancial en la forma en que las empresas multinacionales abordan los pagos, la liquidez y las operaciones financieras.
El estudio, titulado «The Great Rewiring: Money in a New Order» (La gran transformación: el dinero en un nuevo orden), encuestó a 422 altos ejecutivos de finanzas y negocios de 11 mercados entre junio y julio de 2026. EY llevó a cabo el estudio para el gigante financiero DBS, centrándose en empresas que generan más de 500 millones de dólares en ingresos anuales.
El desglose revela datos aún más interesantes. Alrededor del 24 % ha implementado el dinero tokenizado a gran escala, mientras que el 43 % ya lo utiliza en mercados seleccionados. Otro 21 % está llevando a cabo proyectos piloto o pruebas de concepto. Eso significa que aproximadamente dos tercios han pasado de la fase experimental a alguna forma de implementación real. Las stablecoins vinculadas a monedas fiduciarias dominan las preferencias corporativas, atrayendo al 63 % de los encuestados, seguidas de los depósitos tokenizados, con un 53 %, y los fondos del mercado monetario tokenizados, con un 52 %.
Qué significa realmente la tokenización para el dinero corporativo
En el ámbito financiero, la tokenización consiste en representar dinero, valores o derechos de propiedad como tokens digitales registrados en una red blockchain u otro libro mayor distribuido. En lugar de mover fondos exclusivamente a través de bases de datos bancarias convencionales y sistemas de liquidación, las instituciones pueden transferir representaciones digitales de valor a través de redes compatibles.
La distinción es importante. Una moneda estable (stablecoin) suele representar un derecho o acuerdo vinculado a un activo de referencia, con frecuencia el dólar estadounidense, mientras que un depósito bancario tokenizado representa un pasivo de depósito emitido por una entidad financiera. Los fondos del mercado monetario tokenizados, por su parte, representan participaciones en fondos de inversión en lugar de efectivo disponible para su gasto.
Detrás de estos instrumentos se encuentran los contratos inteligentes, programas de software que ejecutan instrucciones predefinidas. Dependiendo de la red y la estructura jurídica, estos contratos pueden automatizar transferencias, aplicar restricciones a las transacciones y coordinar pagos sin que cada paso tenga que pasar por intermediarios tradicionales.
Pensemos en una multinacional que transfiere fondos entre filiales en Singapur y Nueva York. Los mecanismos bancarios convencionales pueden implicar restricciones en el horario de atención, instituciones intermediarias y retrasos en la liquidación. El dinero tokenizado puede permitir transferencias fuera de esos horarios, siempre que las instituciones participantes, las redes y los sistemas de cumplimiento normativo admitan la transacción.
La tokenización no elimina la necesidad de bancos, custodios o supervisión regulatoria, ni el hecho de incluir un activo en una cadena de bloques garantiza automáticamente la liquidez o la liquidación inmediata. Los derechos legales asociados a cada token, la calidad de su respaldo y la infraestructura que conecta a los participantes siguen siendo factores decisivos.
Las monedas estables y los pagos las 24 horas del día ganan terreno
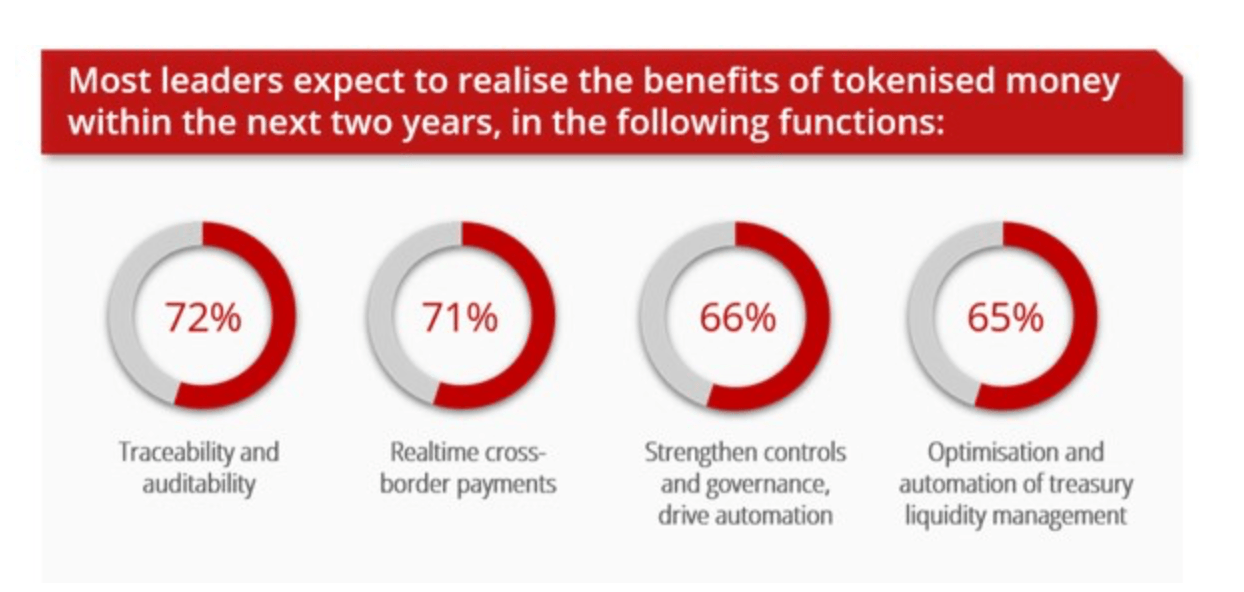
Las empresas no apuestan por la tecnología de cadena de bloques simplemente por su novedad. Según DBS, buscan resolver problemas de larga data relacionados con los retrasos en la liquidación, las redes de pago fragmentadas y la liquidez bloqueada. Alrededor del 72 % prevé mejoras en la auditabilidad y la trazabilidad de las transacciones, mientras que el 71 % espera pagos transfronterizos más rápidos. Otro 66 % destaca unos controles internos más sólidos, y el 65 % prevé una mejor gestión de la liquidez de tesorería, según la encuesta de DBS.
Las conclusiones del banco llegan en un momento en que el comercio internacional se vuelve cada vez más complejo. Más de tres cuartas partes de los ejecutivos encuestados señalaron una mayor volatilidad de los precios de las divisas y la energía, resultados de liquidación impredecibles y presiones operativas. Por su parte, el 78 % ha ampliado su exposición a múltiples divisas de liquidación, lo que refleja los esfuerzos por abrirse camino en los corredores comerciales emergentes.
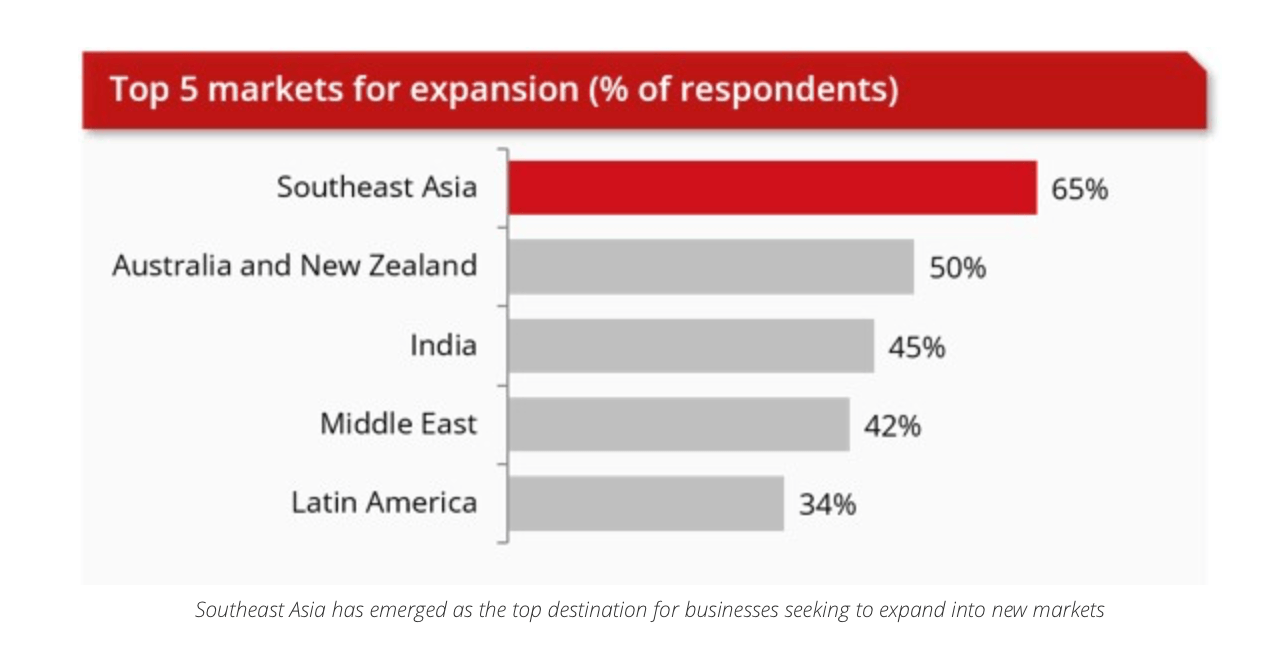
El Sudeste Asiático lidera las prioridades de expansión empresarial con un 65 %, seguido de Australia y Nueva Zelanda con un 50 % e India con un 45 %.
Los bancos se enfrentan a una infraestructura financiera en constante cambio
A pesar de su creciente adopción, la incertidumbre normativa, las preocupaciones en materia de seguridad y los costes de integración siguen complicando su implementación. Las redes de blockchain fragmentadas también plantean problemas de interoperabilidad, especialmente cuando las instituciones necesitan transferir activos entre sistemas incompatibles. En lugar de prescindir por completo de los bancos, las empresas desean cada vez más que estos participen. Los investigadores de DBS revelan que alrededor del 64 % de los encuestados busca un único punto de integración bancaria para el dinero tokenizado, mientras que el 63 % desea asistencia con los proyectos piloto y la implementación.
DBS lanzó su plataforma Token Services en 2024, lo que permite pagos programables y liquidaciones las 24 horas del día a través de una infraestructura de cadena de bloques autorizada. El banco también ha realizado transferencias transfronterizas en dólares durante el fin de semana con Citi, completando la liquidación entre Singapur y Nueva York en cuestión de minutos. El ejecutivo de DBS, Lim Soon Chong, reconoció el ritmo inesperado de adopción y afirmó:
«Sabemos que la tokenización está aumentando y se está generalizando. Pero el ritmo al que se está generalizando es mucho más rápido de lo que esperábamos».
El banco prevé que la inversión en infraestructura tokenizada pueda igualar o superar el gasto en los canales de pago convencionales en un plazo de dos a tres años. Para los bancos, la contradicción emergente es difícil de ignorar: los clientes corporativos quieren cada vez más que el dinero se mueva más allá del horario bancario, pero siguen esperando que sean los bancos quienes proporcionen la infraestructura.
La moneda estable RLUSD de Ripple ya está disponible en las plataformas minoristas, de intercambio e institucionales de Coinbase, con compatibilidad con el XRP Ledger.
Leer ahora: Coinbase incorpora la stablecoin RLUSD de Ripple, valorada en 2.6B $

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.